住宅保険では洪水はほぼ確実に補償されない
シリーズ:家計と資産運用
この記事のポイント ・約7分で読めます
- 住宅保険の多くは、洪水被害を補償の対象から完全に外しています。別に加入するか、まったく入っていないかのどちらかです。
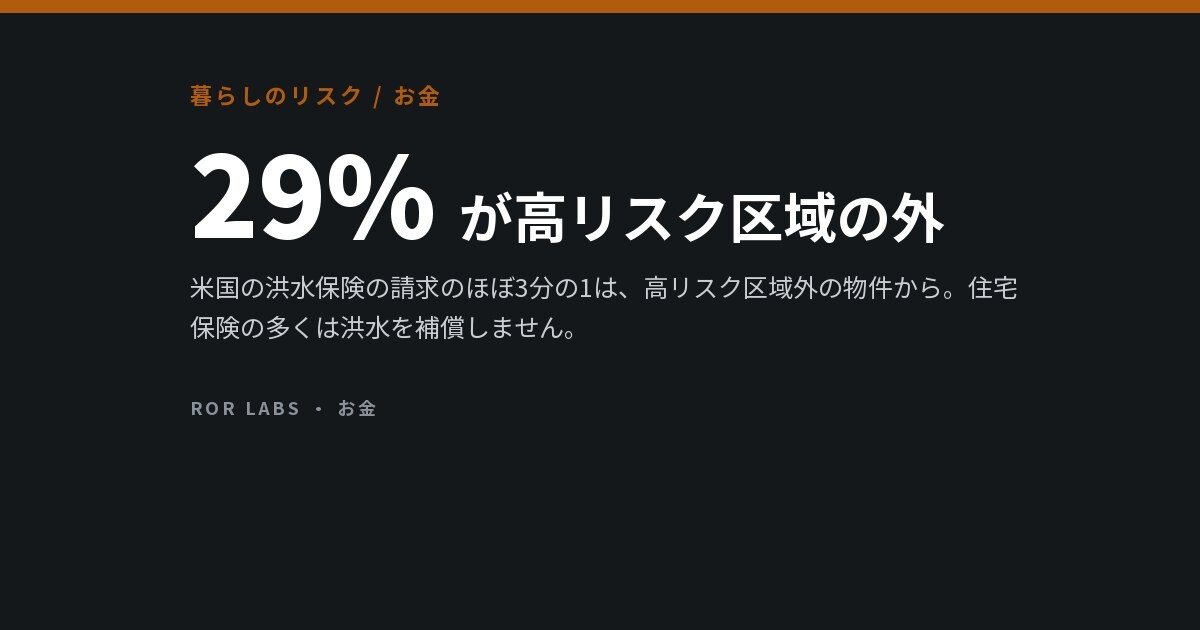
- 2014〜2024年のNFIP(全米洪水保険制度)の洪水保険金請求の29%は、指定された高リスク区域の外から出ていました。
- 米国の郡の99%で、過去20年間に洪水が起きています。洪水マップは規制上の線引きで、安全の保証ではありません。
- 洪水保険には待機期間があり、一般的には30日です。予報が悪くなってから入っても、間に合いません。
悪い日は2回やってくることがあります。1回目は、水が家に入ってきた日。2回目は3週間後、ずっと保険料を払ってきた保険ではこれは補償されない、と説明される日です。
洪水は、こうした補償の穴のなかで最も大きく、最も知られていないものです。住宅保険の多くは、洪水被害を補償の対象から完全に外しています。上限があるのではなく、そもそも対象外なのです。そして最も足をすくわれやすいのは、まさに「心配しなくていい」と言われてきた人たちです。
区域図はリスクの地図ではない
洪水保険金の請求はどこから来たのか
全米洪水保険制度(NFIP)の保険金請求、2014〜2024年。
出典:FEMA(米連邦緊急事態管理庁)、National Flood Insurance Program, “What is my flood risk”(floodsmart.gov)、2014〜2024年の保険金請求データ。
この数字の背景も押さえておきましょう。米国の郡の99%で、過去20年間に洪水が起きています。洪水マップが示すのは、規制が必要なほど洪水が起きやすい場所です。洪水が起きる場所の一覧だったことは、一度もありません。「低リスク」という指定を「安全」と受け取ってしまうのが、実際に襲ってきた災害に無保険で向き合うことになる、最もよくあるパターンです。
繰り返し見つかる補償の穴
最も大きいのは洪水ですが、それだけではありません。以下は、多くの人が最悪のタイミングで気づく免責事項や支払限度額です。保険の内容は保険会社や国によって大きく異なるので、自分の補償内容の説明ではなく、確認すべき質問のリストとして読んでください。日本では、洪水への備えは火災保険の「水災補償」が担っています。
必要になる前に確認したい6つのこと
どれも、保険金の不払いや減額のよくある原因です。
出典:FEMA/NFIPの洪水保険に関するガイダンス、全米保険監督官協会(NAIC)の洪水保険に関する消費者向け情報。
水濡れ被害:どの保険から支払われるのか
同じ床の同じ水たまりでも、答えは3通りです。
出典:NFIPの洪水の定義、NAICの水濡れ損害の補償に関する消費者向けガイダンス。
一度やっておく価値のある2時間の作業
実際に立場を有利にしてくれること
最後の保険料の判断を除けば、どれも費用はかかりません。
出典:待機期間を含むFEMAの洪水保険に関するガイダンス、NAICの家財目録と保険金請求に関する消費者向けガイダンス。
待機期間は、強調しておく価値があります。最も確実に人を困らせる細部だからです。嵐が予報されている最中に入った洪水保険は、その嵐には対応しません。何事もない普通の日に、まだ起きていない日のために決めておく必要があるのです。いちばん難しい種類の判断で、これほど多くの人が洪水に無保険のままでいる理由でもあります。
洪水保険について公的ページが述べていること
FEMA自身のページに、洪水保険の限度額、待機期間、対象外の項目が書かれています。標準的な住宅保険は一般に洪水を補償しないとも、明記されています。制度が現在途切れなく運営されているかは、読めたページだけでは確定できません。ここでは各資料の内容を整理します。
| 出典 | 内容 |
|---|---|
| FEMA、全国洪水保険プログラム(米国政府)、Buy a Flood Insurance Policy(日付なし) | 補償は購入の30日後に始まります。住宅ローンの取引、更新時の変更、新たに指定された高リスク区域(12か月以内の購入で1日)、連邦有地の山火事(鎮火から60日以内の購入)には例外があります。限度額は、住宅所有者の建物が最大25万ドル、家財が最大10万ドル、賃借人の家財が10万ドルです。対象外は、現金や貴重な書類、自動車、地下室の財産、造園、浄化槽、デッキ・フェンス・プール、仮住まいと追加の生活費、事業中断です。 |
| FEMA NFIPのパンフレット(米国政府)、Why Do I Need Flood Insurance?(2024年9月) | 同じ限度額を載せています。2019〜2023年の平均請求額は5.2万ドルでした。保険の効力が生じる前に起きた洪水の損害は補償されず、標準的な住宅保険は一般に洪水を補償しません。 |
| NAIC、州の保険規制当局の協会(民間)、Flood Insurance(日付なし) | 洪水は、ほとんどの住宅保険や賃借人保険では通常補償されません。25万ドルと10万ドルの限度額、30日の待機期間を繰り返し、NFIPの請求の20%超が高リスク区域の外から出ているとしています。NFIPの保険料は高リスク区域で年約700ドルが目安で、民間保険会社はより高い限度額を出すことがあります。 |
| Insurance Journal(民間)、NFIP Reauthorized With Passage of Funding Bill to End Government Shutdown(2025年11月13日) | プログラムが2025年10月1日に失効し、つなぎ予算法が2026年1月30日まで、10月1日にさかのぼって延長したこと、失効中は新規契約も更新もできなかったことを報じています。読んだFEMAのページには失効への言及がありません。 |
| 当サイトの比較 | FEMA、NAIC、パンフレットは、限度額と30日の待機期間で一致しています。制度が途切れず動いているかについては、2025年の失効を述べているのがニュース記事だけで、ページ間で食い違っています。 |
2026年1月30日以降の制度の期限(FEMAの再承認のページは開けず、Congress.govのページはブロックされました)、リスク・レーティング2.0に関する事実、平均請求額5.2万ドル以外の請求統計は確認できなかった点にご注意ください。数値は自動取得したページから読み取ったものなので、正確な数字は実際のページで確認してください。
行動の手順
ここにあるのは確認事項で、商品の推奨ではない。 役に立つ時期の順に並べている。各項目に根拠の強さを示した:データあり 公的機関の推奨 未検証
起きる前に
- 説明しながら、戸棚も開けて全部屋を動画で撮る。ファイルはクラウドや自分宛てメールなど、家の外に保存する。 公的機関の推奨 参考文献を参照
- 免責事項のページと、品目ごとの支払限度額の表を読む。不快な驚きはそこにある。 未検証 参考文献を参照
- 洪水補償は平時に確認する。NFIPでは待機期間が通常30日あり、予報が変わってからでは買えない。 公的機関の推奨 参考文献を参照
- 再調達価額か時価か、下水・排水の逆流に別の特約が必要かを確認する。 公的機関の推奨 参考文献を参照
- 再建築費を今の建築費で見直す。保険金額の不足はすべての支払いを減らしうる。 公的機関の推奨 参考文献を参照
- 大きな買い物の領収書は写真に撮っておく。 公的機関の推奨 参考文献を参照
その後
- 水の被害の後は、何かを動かす前に写真を撮る。水がどこから来たかで、どの保険が払うかが決まる。 公的機関の推奨 参考文献を参照
保険の助言ではない。補償内容は保険会社や国によって大きく違う。
よくある質問
Q. 近くに川や海がなくても、洪水保険に入る価値はありますか?
それは状況しだいで、何を買うべきかをここで指示するつもりはありません。データが裏づけているのは、「関係ない」と決めつけるより、一度は検討する価値がある、ということです。保険金請求の29%は高リスク区域の外から出ており、区域外では評価されるリスクが低い分、保険料もそれに応じて安くなります。間違いは、加入しないことではありません。地図に「低リスク」とあったからといって、一度も検討しないことです。
Q. 賃貸住宅の保険は洪水を補償しますか?
一般に、家財にも同じ免責が適用されます。賃貸住宅に住む人は、家財だけを対象にした洪水保険に入れます。建物を保険の対象にしない分、建物向けの保険よりかなり安くなります。1階や半地下の部屋は、これがとくに重要になる場所です。大家の保険で自分の持ち物も補償されると思い込みがちな場所でもありますが、補償されません。
米国の公的制度で見ると、賃貸住宅の人向けの選択肢がはっきりします。FEMA(米連邦緊急事態管理庁)は、一般的な賃貸住宅の保険は盗難・風・火災は補償しても洪水による損害は補償しないと明言しています。全米洪水保険制度(NFIP)では、賃貸住宅に住む人が自分の家財だけを対象にした保険に入れ、補償額は最大10万ドルです。ほかのNFIPの保険と同じく、通常は契約から30日の待機期間を過ぎないと効力が生じません。つまり、大雨の予報が出てからでは間に合わないということです。また、地下室に置いた家財は限られた品目しか補償されないので、価値のある物を地下に置く前に確認しておく価値があります。(出典:FEMA, National Flood Insurance Program, “Flood Insurance for Renters,” 2025年)
Q. 保険金を請求すると保険料は上がりますか?
上がることが多く、免責金額(自己負担額)に近い少額の請求では、実際に考慮すべき点です。大きな損害なら迷う必要はありません。保険はそのためにあります。避けたいのは、小さな請求を何度も繰り返すことです。1回の大きな出来事より、請求の頻度のほうが、保険料や更新に大きく影響するからです。
Q. 請求が却下されました。もうおしまいですか?
いいえ。根拠となった約款の具体的な文言とともに、却下の理由を書面で求めてください。理由を明示させるだけで解決する争いもあります。保険会社には社内の苦情処理の手続きがあり、ほとんどの国には、無料で紛争を審査する独立したオンブズマンや規制当局があります(日本では、日本損害保険協会の「そんぽADRセンター」などがあります)。却下が間違っていることもあれば、訂正できる事実の誤解に基づいていることもあります。
まとめ
- 住宅保険の多くは、洪水被害を補償の対象から完全に外しています。別に加入するか、まったく入っていないかのどちらかです。
- 2014〜2024年のNFIPの洪水保険金請求の29%は、指定された高リスク区域の外から出ていました。
- 米国の郡の99%で、過去20年間に洪水が起きています。洪水マップは規制上の線引きで、安全の保証ではありません。
- 洪水保険には待機期間があり、一般的には30日です。予報が悪くなってから入っても、間に合いません。
- 上からの水は通常補償され、排水管からの水には特約が必要で、地面からの水には洪水保険が必要です。
- 再調達価額か時価かを確認しましょう。受け取れる金額を最も大きく左右する違いです。
- 再建費用の金額を、購入時の価格ではなく現在の建築費と比べて見直しましょう。
- 15分の動画で家財の記録をとり、家の外に保存しましょう。無料でできて、家財の保険金請求を左右します。
この記事は、こうした保険の一般的な仕組みを説明したもので、金融や保険に関する助言ではありません。補償内容は保険会社や国によって大きく異なり、自分の状況を正しく説明しているのは、ご自身の保険の約款だけです。当サイトは資格を持つアドバイザーではなく、特定の商品への加入や見送りを勧めるものではありません。
参考図書:California Against the Sea — Rosanna Xia(Heyday、2023年)。ロサンゼルス・タイムズの記者が、海面上昇と、それがある海岸線ですでに引き起こしている政策の対立を描いています。Goodell の世界的な視点の本より地理的には狭いものの、より現場に近く、実際に誰が負担するのかに迫っています。Amazonで見る (広告リンク)
リンクについて:上記の一部はアフィリエイトリンクで、(広告リンク)と表記しています。リンク経由で購入された場合、当サイトに紹介料が入ることがありますが、読者の方の追加負担はありません。Amazonのアソシエイトとして、当サイトは適格販売により収入を得ています。モデルチェンジでリンク切れにならないよう、特定商品ではなく検索結果にリンクしています。また、あえてリンクしない商品についてはその旨を明記しています。詳しくはアフィリエイトに関する開示をご覧ください。
参考文献
- Federal Emergency Management Agency, National Flood Insurance Program. “What is My Flood Risk” (floodsmart.gov), claims data 2014–2024.
- Federal Emergency Management Agency. Flood Insurance programme guidance, including policy waiting periods.
- National Association of Insurance Commissioners. Consumer information on flood insurance and water damage coverage.
- FEMA: Buy a flood insurance policy; FEMA: Why do I need flood insurance?; NAIC: Flood insurance; Insurance Journal: NFIP reauthorized.