
電気・ガスの供給停止とエネルギー貧困:研究データでわかったこと
2020年、米国の27%にあたる3,400万世帯がエネルギーの確保に苦労していました。寒い月に食費を削る「暖房か食事か」、子どもの食料不安との関連、供給停止の猶予措置でCOVID-19の死亡が7.4%減ったという推計まで、研究データで解説します。
金融資産、財産、収入、キャッシュフロー、借金、信用、購買力に降りかかるリスク。
2020年、米国の27%にあたる3,400万世帯がエネルギーの確保に苦労していました。寒い月に食費を削る「暖房か食事か」、子どもの食料不安との関連、供給停止の猶予措置でCOVID-19の死亡が7.4%減ったという推計まで、研究データで解説します。
米国の全国調査では、マルチ商法(MLM)参加者の47%が損をし、27%は収支トントンでした。調査やFTCの摘発事例、実験から、MLMの仕組みと、実際に誰がお金を払っているのかを研究データでわかりやすく解説します。
米国では当座預金口座の9%が当座貸越手数料の79%を支払っています。払っているのは主に残高が少なく信用スコアの低い人です。残高アラートの効果が限られる理由、CFPBの手数料上限規則が撤廃された経緯を研究データで解説します。
米国のペイデイローンは80%以上が14日以内に借り換え・更新されています。一方で、借り手への影響については厳密な研究でも結論が割れ、禁止すると当座貸越や質屋に移るだけという結果も。英国の上限規制の効果も解説します。
米国の自動車保険の11万件超の選択データでは、免責金額を500ドルから250ドルに下げる保険料は年平均66ドル、その補償の期待値は約22ドルでした。人が低い免責金額を選ぶ理由と、それでも低い免責金額が合理的な場合を解説します。
米国の高齢者8万人超の医療・信用データでは、支払いの遅れが認知症と診断される約6年前から増え始めていました。ただし差は7.7%対7.3%とわずかです。お金の判断力と年齢の関係、家族が早めにできることを解説します。
ベトナム・クアンチ省の戸別調査では、1975〜2009年の死傷者7,030人のうち地雷によるものは4.3%でした。長く被害を出し続けているのは不発弾です。死傷者の記録と予防教育の研究データを解説します。
米国でデータが公開されている裁判所では、借金の取り立て訴訟の70%以上が、被告が応答しないまま原告勝訴の欠席判決で終わっています。弁護士がつく被告は10人に1人未満。統計の限界も含めて研究データで解説します。
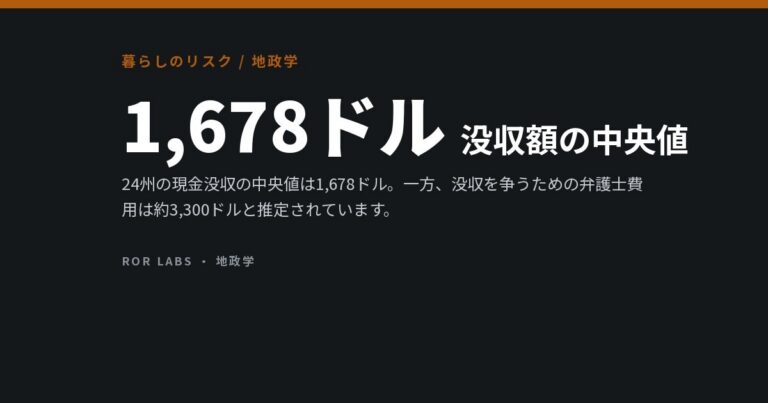
米国で没収額を公表している24州では、現金の民事没収の中央値は1,678ドル、それを争う弁護士費用は約3,300ドルです。連邦の没収の71%は裁判官を経ずに完了します。制度の実態と犯罪抑止効果の研究データを解説します。
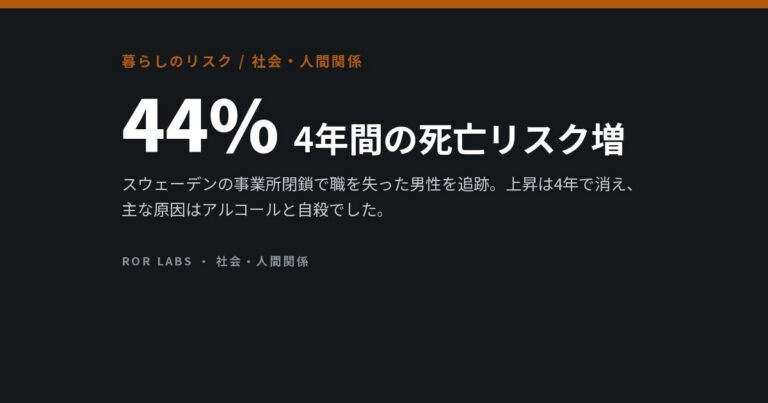
工場閉鎖で職を失った男性は、その後4年間の死亡リスクが44%高く、その後は差が消えました。主な原因はアルコール関連死と自殺で、いずれも約2倍に。米国やフィンランドの大規模研究の結果と反証もあわせて解説します。