後払い(BNPL)のリスク:研究データでわかったこと
この記事のポイント ・約14分で読めます
- 2025年に後払いを使った米国の成人は16%で、2021年の10%から増えました。利用者の26%は少なくとも1回支払いが遅れています。
- 延滞は所得とはっきり連動します。年収2万5,000ドル未満の利用者では40%が延滞したのに対し、10万ドル以上では11%でした。
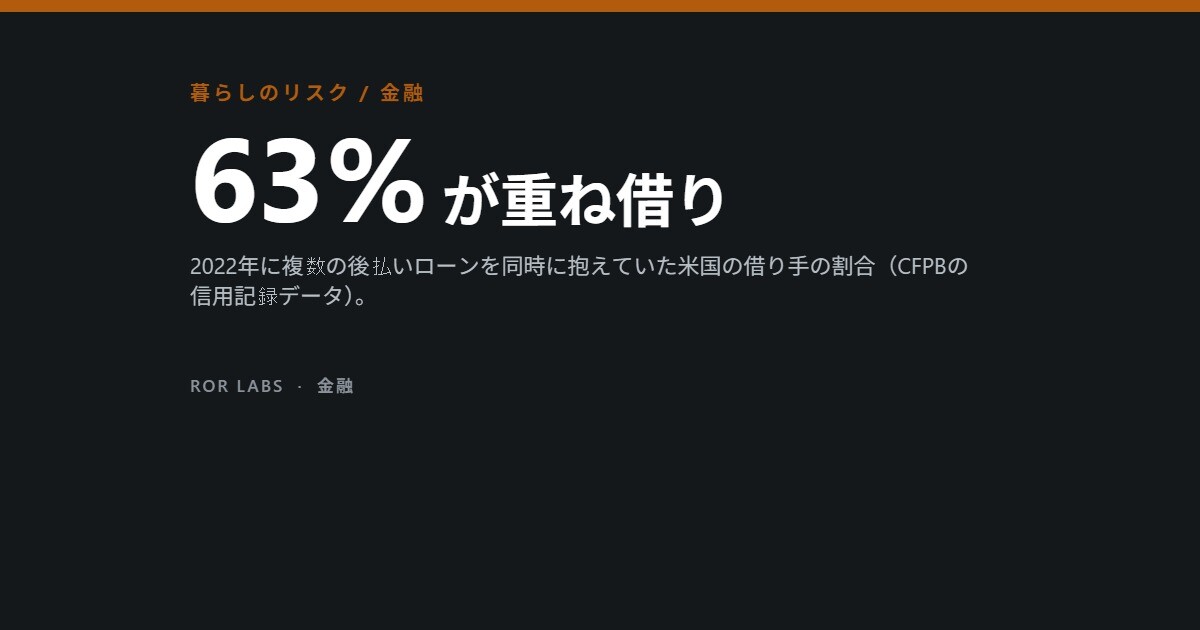
- 2022年の米国の信用記録データでは、借り手の63%が複数の後払いローンを同時に抱え、33%が複数の業者から借りていました。
- 後払いローンそのものの債務不履行は少なく、ローンの約2%でした。同じ借り手が持つクレジットカードでは10%でした。
「今買って、あとで払う(Buy now, pay later、BNPL)」は、いちばん穏やかな借金のように見えます。代金を6週間で4回の均等払いに分け、ふつうは利息がなく、レジで数秒のうちに承認されます。FRBの年次家計調査によると、2025年には米国の成人の16%がこれを使いました。その大半は、毎回きちんと期日どおりに払っています。
問題は少数派にあり、その少数派は小さくありません。同じ調査では、利用者の26%がその年に少なくとも1回支払いが遅れたと答えています。米消費者金融保護局(CFPB)の信用記録データからは、借り手の多くがこうしたローンを同時にいくつも抱え、利用しない人よりもクレジットカードですでに余裕がなくなっていたことが分かります。
この記事では、規制当局と研究者が測ってきたこと、つまり誰が使い、どれくらいの頻度でうまくいかなくなり、支出を増やすのかどうか、そして米国・英国・オーストラリアでルールがどう変わりつつあるかを見ていきます。金融上の助言ではなく、業者の比較もしません。
4回払いのしくみ
標準的な商品は「4回払い(pay-in-four)」と呼ばれます。購入時に代金の4分の1を払い、残りの4分の3は、ふつう2週間ごとに、登録したデビットカードやクレジットカードから自動で引き落とされます。業者の収入の大部分は加盟店からで、売上が伸びる見返りとして加盟店が手数料を払います。延滞料を取る業者もあり、その額やルールは会社や国によって違います。
リスクの面で大事な特徴が2つあります。第一に、承認が早く審査が軽いため、その日の午後のうちに別々の業者で何件もローンを組めます。第二に、こうしたローンは大手の信用情報機関にほとんど報告されてきませんでした。CFPBは2025年1月、業者がふつう報告しないため、複数のローンを抱える借り手や負債総額についてのデータは限られていると述べています。つまり、ほかの貸し手からは見えないことが多いのです。
どれほど急に広がったか
CFPBが2022年9月に出した最初の市場報告は、大手5社のデータにもとづき、2021年に5社が1億8,000万件、240億ドル超のローンを組んだと報告しました。件数は2019年のおよそ10倍です。承認率は2020年から2021年に69%から73%に上がり、少なくとも1回延滞料を課された利用者の割合は7.8%から10.5%に上がりました。
米国の4回払いローン
1年間に組まれた4回払いローンの推計件数(百万件)。
出典:CFPB, Buy Now, Pay Later: Market Trends and Consumer Impacts(2022年9月)。2019年と2023年はCFPBの推計をFRB, Consumer & Community Context(2026年8月)が引用したもの。年によって対象となる業者の範囲が異なる。
英国とオーストラリアでも同じ急増がありました。英金融行動監視機構(FCA)のために行われ、2021年2月に公表されたウラード・レビューは、英国の市場を27億ポンドとし、利用は2020年にほぼ4倍になったとしました。オーストラリアでは証券投資委員会(ASIC)が2020年11月、取引額が2017〜18年度の31億豪ドルから2018〜19年度の56億豪ドルへと79%増えたと報告しています。
誰が使っているか
FRBの家計経済・意思決定調査(SHED)は、全国の大規模な標本に毎年この種のローンについて尋ねています。2026年5月に公表された2025年調査では、利用は成人の16%に増え、2021年の10%を上回りました。女性は男性より多く使い(19%対14%)、利用は18〜44歳で最も多くなっていました。黒人やヒスパニック系の成人は、白人やアジア系の成人よりはるかに高い利用率を報告しています。
誰が使い、誰が遅れるか
2025年の米国の成人:過去1年に後払いを使った割合と、そのうち少なくとも1回支払いが遅れた割合。
| グループ | 利用した | 利用者のうち延滞 |
|---|---|---|
| 年収2万5,000ドル未満 | 18% | 40% |
| 2万5,000〜4万9,999ドル | 23% | 33% |
| 5万〜9万9,999ドル | 18% | 25% |
| 10万ドル以上 | 12% | 11% |
| 18〜29歳 | 22% | 32% |
| 60歳以上 | 9% | 12% |
| 成人全体 | 16% | 26% |
出典:Federal Reserve Board, Economic Well-Being of U.S. Households in 2025(2026年5月)、表41。自己申告の調査データ。
表で最もはっきりしているのは所得による違いです。最もよく使っていたのは中所得層でしたが、延滞する確率は所得が上がるほど急に下がりました。FRBの2026年8月の分析では、緊急の出費を貯蓄だけで100ドル未満しかまかなえない成人で、利用率は31%に達していました。最も多い購入品は衣類で、利用者の49%が挙げ、20%は食料品や料理の宅配に使っていました。
地区連銀の研究も同じ方向を指しています。カンザスシティ連銀が2023年調査を分析した研究では、利用者は非利用者より家計の基盤がもろく、延滞した人では特にそうでした。7,000人超の回答を使った2025年の『Finance Research Letters』の論文は、このローンが家計の苦しさの目印であると同時に、その結果でもありうると結論づけています。こうした調査データは誰が使うかを示しますが、商品が苦しさを生むことまでは示せません。
ほとんどのローンは返済されている
研究のなかで最も安心できる数字は、2019〜2022年の大手業者のローン記録を匿名化した信用ファイルと照合したCFPBの2025年1月の報告にあります。借り手が債務不履行に陥ったのは後払いローンの約2%でした。同じ期間、同じ借り手は持っていたクレジットカードの10%で債務不履行になっていました。CFPBは、この差は返済のしくみの違いによるのかもしれないとしています。分割払いは、登録したカードや口座から決まった日に自動で引き落とされるからです。
ただ、このしくみが守るのは家計より貸し手です。自動で引き落とされる支払いでも、口座を空にすることはありえます。FRBの2025年調査では、利用者の11%が支払いのせいで当座貸越や残高不足の手数料が発生したと答えていますが、この費用は業者の債務不履行の数字には現れません。債務不履行と苦しい月とは別物で、根拠は前者をはるかによく測っています。分割払いを一度も遅らせずに払いきっても、銀行の手数料や払えなかった請求、増えていくカード残高でその代償を払うことはありえます。
同じ借り手、2種類の信用
後払い利用者についてのCFPBの信用記録分析(2019〜2022年)。
債務不履行になったローンの割合:約2%
サブプライム・ディープサブプライムの借り手向けのローン:61%
決まった日に自動で引き落とし
債務不履行になったカードの割合:約10%
カードの平均利用率:60〜66%(非利用者は34%)
初めて後払いを使う前から利用率が上昇
出典:CFPB, Consumer Use of Buy Now, Pay Later and Other Unsecured Debt(2025年1月)。5社のデータを信用記録と照合。
重ね借りの問題
同じCFPBの報告によると、信用記録のある消費者のうち2022年にこうしたローンを使った人は21.2%で、2021年の17.6%から増えました。借り手1人あたりの平均は年9.5件です。約5分の1は月に1件より多くローンを組むヘビーユーザーでした。そして借り手の63%が、その年のどこかの時点で複数のローンを同時に抱えていました。いわゆる「重ね借り(スタッキング)」です。
同時に複数のローン
信用記録のある米国の後払いの借り手(2022年)。
出典:CFPB, Consumer Use of Buy Now, Pay Later and Other Unsecured Debt(2025年1月)。
複数の業者から借りることが問題なのは、どの業者も全体像を見られないからです。借りた月には、後払いの利用者は信用スコアや年齢が似た非利用者よりも、クレジットカードの負債が871ドル、個人ローンが453ドル多くなっていました。18〜24歳の借り手では、その月の無担保の負債の28%をこうしたローンが占めており、全年齢では17%でした。
オーストラリアは、人の暮らしへの影響をもっと早く測っていました。2020年のASICの利用者1,655人の調査では、21%が過去1年に支払いを逃し、20%が期日どおり払うために食事などの必需品を削るか、なしで済ませ、15%は期日に払うために別のローンを組んでいました。ASICが調べた業者全体の延滞料収入は、2018〜19年度に38%増えて4,300万豪ドルを超えました。
期日どおり払うために、別の何かを払う
過去1年にそれぞれのことがあったと答えた利用者の割合。
出典:Federal Reserve Board, Consumer & Community Context(2026年8月)、ASIC Report 672, Buy now pay later: an industry update(2020年11月、利用者1,655人の調査)。調査も年も異なり、直接は比べられない。
すべての研究がほかへの悪影響を見つけているわけではありません。英国の借り手約120万人の記録を信用ファイルと照合した2025年7月のFCAの研究論文は、借入が増えてもほかの信用での30日延滞に明確な影響は見られなかったとしています。ただし後払いローンそのものの延滞は、やや増えるという根拠がありました。データは2022年より前で終わっており、著者らはその後に害が大きくなった可能性を指摘しています。
支出は増えるのか
業者は加盟店に売上が伸びると説明しており、学術的な根拠もそれを支持しています。ハーバード大学の Marco Di Maggio、Justin Katz、Emily Williams は、米国の約1,000万人の取引記録から利用者約40万人のパネルを作りました。週の支出は初めて使った時点で約130ドル増え、その後24週間高いままでした。そのうちローンで買った品物そのものの分は約30ドルにすぎません。
この増え方は、いずれ買うはずだったものを前倒しで買っただけでは説明できないほど大きく、手元の資金に困っていないように見える利用者でも見られました。著者らはこれを「流動性のハエ取り紙効果」と呼んでいます。店で差し出された追加の信用は、そのまま買い物にくっつきやすいという意味です。使った時点で、支出全体に占める小売の割合は約12%動きました。
米国の銀行・カードデータを使った2つの大規模研究
後払いを使い始めた人に何が起きたか。
初回利用時の週の支出の増加:約130ドル
そのうち後払いで買った品物の分:約30ドル
24週間高いまま。利用者約40万人
当座貸越の手数料:急増
カードの利息と手数料:急増
非利用者との比較。消費者1,060万人
出典:Di Maggio M、Katz J、Williams EC、NBER Working Paper 30508(2022)、deHaan E ほか、Management Science(2024)、doi:10.1287/mnsc.2022.03266。
Ed deHaan らが2024年に『Management Science』に発表した2つ目の研究は、米国の消費者1,060万人の銀行データを使いました。新しい利用者では、非利用者に比べて当座貸越の手数料とクレジットカードの利息・手数料が急に増えており、著者らはこれを借りすぎの兆しと読んでいます。実験からは一つのしくみが見えています。価格を4回の小さな分割額で見せると安く感じられ、人はより多く使うのです。
注意点は観察データにつきものの問題です。人がこのローンを使い始めるのは特定のタイミング、ときにはすでにお金が苦しいときで、CFPBは初めて使う前からクレジットカードの利用率が上がっていたことを見つけています。どちらの研究チームもこれに対処する手法を使っていますが、無作為化試験ではなく、ハーバードの研究はワーキングペーパーです。
変わりつつあるルール
最も先に進んでいるのは英国です。2026年7月15日から、FCAはこうしたローンを「繰延払い信用(deferred payment credit)」として規制しています。業者は借り手が返済できるかを確認し、契約前に分かりやすい情報を示し、支払いを逃した借り手に連絡し、困っている人を支えなければなりません。借り手は金融オンブズマン・サービスに苦情を申し立てられ、FCAは消費者信用法第75条による返金保護が適用されるとしています。対象は新しい契約だけです。
オーストラリアは2025年6月10日にこの商品を国の信用法の対象にしました。業者には信用ライセンスが必要になり、低コストの契約を提供する業者は修正された責任ある貸付のルールに従うことができます。米国ははっきりしていません。CFPBは2024年5月にこうした業者をクレジットカード発行者と同じように扱う解釈規則を出しましたが、2025年5月にはその執行を優先しないと表明しました。その後ニューヨーク州が独自の免許制度を提案しています。
信用情報の扱いも変わりつつあります。2025年6月、米国の主要な信用スコア会社は、こうしたローンを含められる新しいスコアを発表し、少なくとも大手1社が信用情報機関への報告を始めました。これでほかの貸し手が重ね借りを見られるようになるかもしれません。一方で、これまで借り手と業者のあいだだけにとどまっていた1回の延滞が、信用ファイルについて回るようになる可能性もあります。
根拠から言えること
ほとんどの利用者にとって、ほとんどの場合、4回払いはうたわれているとおりに働きます。債務不履行になるのはローンの約2%で、クレジットカードよりはるかに少ない数字です。リスクは無視できない規模の少数派にあります。2025年には米国の利用者の4分の1が延滞し、最も所得の低い層では5人に2人でした。借り手の大半は、互いに見えない別々の業者から同時に複数のローンを抱えていました。大規模な研究は、手軽な分割払いが買った品物をはるかに超えて支出を増やすことも示しています。債務不履行が少ないことと本当の苦しさは両立します。自動引き落としが、痛みを銀行口座やほかの請求に移すからです。
行動の手順
役に立つ時期の順に並べている。各項目に根拠の強さを示した:データあり 公的機関の推奨 未検証
起きる前に
その後
- 英国では2026年7月15日以降の新規契約が規制対象になり、苦情は金融オンブズマンに申し立てられる。 公的機関の推奨 参考文献を参照
してはいけないこと
- 期日どおりに払うために別の借入をしない。オーストラリアの利用者の15%がそうしていた。 データあり 参考文献を参照
金融の助言ではない。
よくある質問
後払いはローンですか?
はい。ふつう利息のない短期の信用で、分割で返済します。英国とオーストラリアは今では信用として規制していますが、米国のルールはまだ定まっていません。
どれくらいの人が支払いに遅れますか?
FRBの2025年調査では、米国の利用者の26%がその年に少なくとも1回遅れたと答えています。高所得層の11%から最も所得の低い層の40%まで幅があります。
重ね借りとは何ですか?
複数のローンを、しばしば別々の業者で同時に抱えることです。2022年のCFPBのデータでは、借り手の63%がある時点でそうしていました。
信用スコアに影響しますか?
これまで、ほとんどの業者はこうしたローンを信用情報機関に報告していませんでした。それが変わりつつあり、米国の新しいスコアはこれを含められ、報告を始めた業者もあります。
後払いで支出は増えますか?
米国の大規模な研究はそれを示しています。ある研究では、週の支出が初回利用時に約130ドル増え、24週間高いままでした。
まとめ
- 2025年に後払いを使った米国の成人は16%で、2021年の10%から増えました。利用者の26%は少なくとも1回支払いが遅れています。
- 延滞は所得とはっきり連動します。年収2万5,000ドル未満の利用者では40%が延滞したのに対し、10万ドル以上では11%でした。
- 2022年の米国の信用記録データでは、借り手の63%が複数の後払いローンを同時に抱え、33%が複数の業者から借りていました。
- 後払いローンそのものの債務不履行は少なく、ローンの約2%でした。同じ借り手が持つクレジットカードでは10%でした。
- 手軽な分割払いは買った品物を超えて支出を増やすとみられます。英国とオーストラリアは今では信用として規制していますが、米国のルールは定まっていません。
この記事は公表された研究と公的な報告を一般的な情報として要約したもので、金融上の助言ではなく、特定の業者・商品・アプリを勧めたり比べたりするものではありません。返済が苦しくなってきた場合は、お住まいの国の無料の公的・非営利の債務相談窓口に相談すると、選択肢を整理する助けになります。
さらに読む:重ね借りについての信用記録の根拠は CFPB, Consumer Use of Buy Now, Pay Later and Other Unsecured Debt(2025年1月)。誰が使い誰が遅れるかは Federal Reserve Board, Economic Well-Being of U.S. Households in 2025。支出への影響は Di Maggio、Katz、Williams、NBER Working Paper 30508。
- Nudge: The Final Edition、Richard Thaler、Cass Sunstein(2021)。選択肢の見せ方が、年金から信用まで人の選ぶものをどう変えるかを描いた本。分割額の見せ方を理解するのに役立ちますが、後払いを深くは扱っていません。
- Broke in America、Joanne Samuel Goldblum、Colleen Shaddox(2021)。米国の低所得の家計が請求や生活必需品をどうやりくりしているかを描いた本。延滞の統計の裏にある現実に強い一方、分析であると同時に提言の本でもあります。
- The Psychology of Money、Morgan Housel(2020)。人がお金に対してなぜそう振る舞うのかを語る短いエッセイ集。読みやすく温かい本ですが、データより逸話にもとづき、信用商品の話はほとんどありません。
参考文献
- Consumer Financial Protection Bureau. Buy Now, Pay Later: Market Trends and Consumer Impacts (September 2022).
- Consumer Financial Protection Bureau. Consumer Use of Buy Now, Pay Later and Other Unsecured Debt (January 2025).
- Federal Reserve Board. Economic Well-Being of U.S. Households in 2025 (May 2026), credit section and Table 41.
- Federal Reserve Board. Consumer & Community Context (August 2026).
- Di Maggio M, Katz J, Williams EC. Buy Now, Pay Later Credit: User Characteristics and Effects on Spending Patterns. NBER Working Paper 30508 (2022).
- deHaan E, Kim J, Lourie B, Zhu C. Buy Now Pay (Pain?) Later. Management Science (2024), doi:10.1287/mnsc.2022.03266.
- Maesen S, Ang D. Journal of Marketing (2024), doi:10.1177/00222429241282414.
- Ashby R et al. Journal of Retailing (2025), doi:10.1016/j.jretai.2025.01.003.
- Hayashi F, Routh A. Financial Constraints Among Buy Now, Pay Later Users. Federal Reserve Bank of Kansas City Economic Review (2025).
- Donou-Adonsou F, Leslie-Piper N. BNPL and financial fragility in U.S. households. Finance Research Letters 86:108423 (2025).
- Chan E et al. Occasional Paper 69: Impact of Buy Now Pay Later credit on consumer arrears. Financial Conduct Authority (July 2025).
- Financial Conduct Authority. The Woolard Review: a review of change and innovation in the unsecured credit market (February 2021).
- Financial Conduct Authority. Buy Now Pay Later, consumer information page (accessed October 2026).
- ASIC. Report 672, Buy now pay later: an industry update (November 2020).
- ASIC. Media release 25-069MR (2025).
- CFPB interpretive rule on BNPL (May 2024) and statement on enforcement priorities (May 2025), as reported by Orrick InfoBytes, 9 May 2025.
- Wang Z. Buy Now, Pay Later: Recent Developments and Implications. Federal Reserve Bank of Richmond Economic Brief 26-05 (February 2026).