予期せぬ医療費の請求(サプライズ・ビル):研究データでわかったこと
この記事のポイント ・約16分で読めます
- 2016年、米国のネットワーク内の病院では、救急外来受診の42.8%、入院の42.0%にネットワーク外の請求が含まれていました。2010年にはそれぞれ32.3%と26.3%でした。
- 予期せぬ請求は一部に集中していました。2015年、半数の病院の救急部門ではほとんど起きていなかった一方、15%の病院ではネットワーク外の割合が80%を超えていました。
- 2022年1月から、No Surprises Act(予期せぬ請求禁止法)により、こうした請求の多くで患者の負担はネットワーク内と同じ額までに限られました。ある研究では、すでに保護のあった州と比べて自己負担が18%減りました。
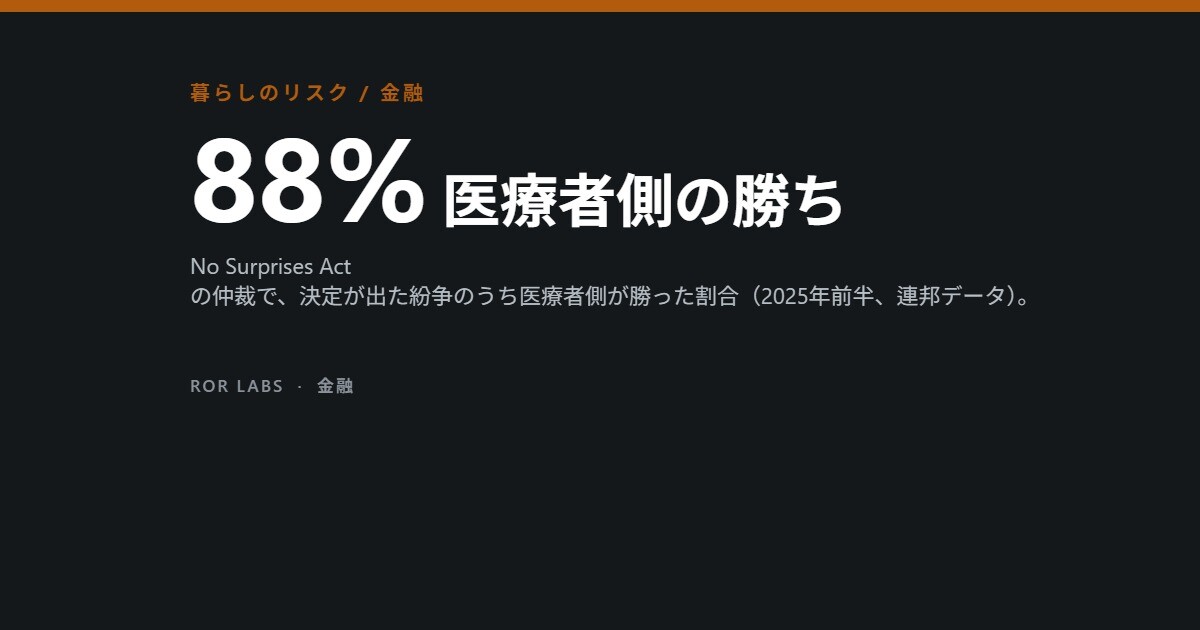
- この法律を支える仲裁制度には、年に約1万7,000件と見込まれていたのに対し、2025年には約250万件の紛争が持ち込まれ、2025年前半の決定の88%で医療者側が勝ちました。
予期せぬ医療費の請求(サプライズ・ビル)とは、予測もできず、避けることもできなかった請求のことです。ネットワーク内の病院で手術を受けたのに麻酔科医は保険会社のネットワーク外だった、あるいは救急で診てくれた医師が保険会社と契約していない人材派遣会社の所属だった、といった場合です。2022年まで、民間保険に入っている米国人はその差額を請求されることがありました。ある大規模な請求データの研究では、2016年、ネットワーク内の病院での救急外来受診の42.8%にネットワーク外の請求が含まれていました。
議会は、2022年1月1日に施行された No Surprises Act でこの穴の大部分をふさぎました。患者はネットワーク内で受診した場合と同じ額を払えばよく、残りは保険会社と医療者の間で決め、合意できなければ仲裁で決着させます。この法律の後半部分は、立法者の予想とはまったく違う展開になりました。結局その費用を誰が払うのかは、いまや米国の医療政策で最も議論の多い問題の一つです。
この記事では、予期せぬ請求がどれほど多かったか、なぜ起きたのか、法律で何が変わったのか、どこに抜け穴が残っているのか、そして仲裁のデータが何を示し、何を示さないのかを見ていきます。研究結果の紹介であり、個々の請求についての法律上・金融上の助言ではありません。
予期せぬ請求はどう生まれるか
米国では、病院とそこで働く医師が、それぞれ別々に保険会社と契約を結ぶのが普通です。病院が患者のネットワーク内でも、救急医、麻酔科医、放射線科医、病理医はネットワーク外ということがありえます。患者がこうした医師を選ぶことはまれで、顔を合わせないことも多いのです。医師がネットワーク外だと、保険会社は妥当と考える額だけを払い、医師は残りを患者に請求できました。これを差額請求(バランス・ビリング)と呼びます。
Christopher Garmon と Benjamin Chartock は2017年、Health Affairs 誌で全国規模の初期の推計の一つを発表しました。2014年の保険請求データを使い、ネットワーク内の施設での受診がどれくらいの頻度で予期せぬ請求につながりそうかを調べたのです。救急外来から始まった入院の5件に1件、入院しなかった救急外来受診の7件に1件がそうでした。調べる時間があるはずの予定入院でさえ、安全ではありませんでした。
入院・受診が「予期せぬ請求」につながりやすかった割合(2014年)
ネットワーク内の病院での受診のうち、ネットワーク外の医療者から請求が来る可能性が高かった割合。民間保険加入者。
出典:Garmon C, Chartock B, Health Affairs 36(1) (2017), doi:10.1377/hlthaff.2016.0970。保険請求データから推定した「さらされる可能性」で、実際に送られた請求書の数ではありません。
これは「さらされる可能性」の推計で、実際に送られた請求書の数ではありません。保険会社が請求額を全額払うこともあれば、医師が患者に請求しないこともあり、交渉で減額した患者もいました。それでもリスクは現実のもので、しかも、比較検討する余裕が最もない場面で降りかかっていました。
どれほど広がっていたか
スタンフォード大学の Eric Sun らは、より長い期間を調べました。大手民間保険会社1社の請求データを使い、2010〜2016年にネットワーク内の病院で行われた救急外来受診1,360万件と入院550万件を分析し、ネットワーク外の医師と救急搬送サービスからの請求を数えました。ネットワーク外の請求が1件以上あった救急外来受診は32.3%から42.8%に、入院は26.3%から42.0%に増えていました。
ネットワーク内の病院でのネットワーク外請求(2010年と2016年)
ネットワーク外の請求が1件以上あった受診の割合と、その場合に患者が負いうる平均額。
| 受診の種類 | 2010年 | 2016年 | 平均負担額 2010年 | 平均負担額 2016年 |
|---|---|---|---|---|
| 救急外来受診 | 32.3% | 42.8% | $220 | $628 |
| 入院 | 26.3% | 42.0% | $804 | $2,040 |
出典:Sun EC, Mello MM, Moshfegh J, Baker LC, JAMA Internal Medicine (2019)。大手民間保険会社1社の救急外来受診1,360万件・入院550万件、2010〜2016年。
かかる金額は、頻度よりも速く増えました。ネットワーク外の請求があった救急外来受診1回あたり、患者が負いうる平均額は220ドルから628ドルへと約3倍に、入院では804ドルから2,040ドルになりました。これは少額の請求も多く含む平均で、医療者が請求しえた額であって、患者が実際に払った額ではありません。それでも数千ドルの請求は、多くの世帯を借金に追い込むのに十分な額です。
偶然ではなく、ビジネスモデル
予期せぬ請求が単なる事務手続きの問題なら、病院の間にほぼ均等に散らばっているはずです。しかし実際はそうではありませんでした。Zack Cooper、Fiona Scott Morton、Nathan Shekita は、大手保険会社1社のデータで2011〜2015年の救急受診890万件を調べました。この期間に、ネットワーク内の病院でネットワーク外の救急医に診てもらった患者の割合は28.6%から21.9%に下がりました。しかし平均値は、大きな偏りを隠していました。
2015年、半数の病院ではネットワーク外の割合が約1%だった一方、15%の病院では80%を超えていました。著者らは、この差の多くを外部委託に結びつけました。それまでおおむねネットワーク内だった病院の救急部門を大手の人材派遣会社1社が引き受けると、ネットワーク外の患者の割合は約83ポイント上がり、医師の請求額は2倍以上になりました。医師に対する患者自身の自己負担は92%増えました。
偶然ではなく、集中していた
ネットワーク内の病院での、ネットワーク外の救急医による請求。大手保険会社1社のデータ。
中央値の病院:患者の約1%
上位25%の境目の病院:28%
80%を超える病院:全体の15%
救急受診890万件、2011〜2015年
ネットワーク外の割合:+83ポイント
1件あたりの医師の請求額:+$480
患者の自己負担:+92%
参入前はおおむねネットワーク内だった病院
出典:Cooper Z, Scott Morton F, Shekita N, Journal of Political Economy 128(9) (2020), doi:10.1086/708819。
この論文は、州の対策も検証しました。ニューヨーク州の2014年の法律は、患者を紛争から外し、争いのある請求を拘束力のある仲裁にかけるもので、仲裁人は保険会社の提示額か医師の請求額のどちらかを選ばなければなりませんでした。州内のネットワーク外請求は88%減りました。この結果は、仲裁が全国でも機能すると議会を説得する材料になりました。しかし、後で見るように、全国版はまったく違う動きをしています。
地上と空の救急搬送
救急車は最も極端な例でした。Karan Chhabra らは、全国規模の大手保険会社が2013〜2017年に保険の対象とした搬送を調べ、71%に予期せぬ請求の可能性があったことを見いだしました。道端から運ばれる患者には、事業者を選ぶ余地がまったくありません。予期せぬ請求額の中央値は、地上の救急車で450ドル、航空救急で21,698ドルでした。
救急車の搬送と予期せぬ請求の可能性(2013〜2017年)
全国規模の大手保険会社の加入者。救急車による搬送の71%に予期せぬ請求の可能性がありました。
| 指標 | 地上の救急車 | ドクターヘリなど航空救急 |
|---|---|---|
| 予期せぬ請求額の中央値 | $450 | $21,698 |
| ネットワーク外請求の年間総額 | 1億2,900万ドル | 9,100万ドル(平均) |
| 年間総額の推移 | – | 4,100万ドル(2013年)→1億4,300万ドル(2017年) |
出典:Chhabra KR et al., Health Affairs (2020), doi:10.1377/hlthaff.2019.01484。
航空救急の請求は件数こそ少ないものの金額が大きく、しかも増えていました。データ上のネットワーク外の航空救急の請求の年間総額は、2013年の4,100万ドルから2017年の1億4,300万ドルに増えました。Erin Fuse Brown らの別の分析では、航空救急の搬送の4分の3以上がネットワーク外でした。航空運賃に対する州の規制を排除する1978年の連邦航空法が航空救急にも適用されていたため、州にできることはほとんどありませんでした。
地上の救急車は、事情の異なる事業です。多くは自治体や消防が運営し、どの保険会社とも契約していないところも少なくありません。請求額は小さいものの件数ははるかに多く、Chhabra のデータではネットワーク外の地上救急車の請求は年間1億2,900万ドルにのぼり、航空救急の総額を上回りました。
No Surprises Act で何が変わったか
No Surprises Act は2020年12月に大型の歳出法の一部として成立し、2022年1月1日に施行されました。民間保険や勤務先の保険に入っている人について、救急医療、ネットワーク内の病院や手術センターでのネットワーク外の医療者による医療、そして航空救急が対象です。患者はふだんのネットワーク内の自己負担だけを払えばよく、その額は免責額(ディダクティブル)にも算入されます。麻酔科医や救急医などは、患者にこの保護を放棄する書類に署名させることができません。
支払額そのものは、保険会社と医療者に委ねられました。30日間の交渉期間内に合意できなければ、どちらも独立紛争解決(IDR)を申し立てられます。双方が最終提示額を出し、認定を受けた仲裁人がどちらか一方を選びます。中心となる基準は「基準支払額(QPA)」で、おおよそその地域でのその医療行為に対する、保険会社のネットワーク内料金の中央値です。地上の救急車は対象から外され、諮問委員会での検討に回されました。
法律は患者に届いたか
出どころがまったく異なる2つの指標が、同じ方向を示しています。
新たに保護された州の自己負担:$3,674 → $2,922
すでに保護のあった州と比べた変化:−18%
保険料の支出:はっきりした変化なし
自分で保険を買う成人17,351人、2019〜2024年
防がれた予期せぬ請求(2023年1〜9月):1,000万件超
保険会社21社、民間市場の65%。保険業界団体による調査
出典:Liu M, Kadakia KT, Mein SA, Wadhera RK, BMJ (2025), PMID 40865998;AHIP・Blue Cross Blue Shield Association、保険会社調査(2023年11月)。
どちらの数字にも限界があります。BMJの研究は世帯調査での自己申告の支出に頼っており、対象は自分で保険を買う人だけです。保険会社の集計は、仲裁をめぐる争いの一方の当事者によるものです。それでも両者は同じ方向を指しており、Garmon らが2024年に以前の州法を調べた研究でも、こうした法律によって救急の医療者のネットワーク参加が増え、予期せぬ請求が起こりうる場面が減っていました。
仲裁の急増
規則がつくられたとき、当局は独立紛争解決で扱う件数を年に約1万7,000件と見込んでいました。ジョージタウン大学の Jack Hoadley らが連邦政府のデータを分析したところ、2025年6月までに持ち込まれた件数は340万件に達していました。2025年前半の申し立ては120万件で、2024年前半の2倍でした。議会の民主党議員が示した数字では、2025年通年の総数は250万件です。
連邦の仲裁で勝つのは誰か
No Surprises Act の紛争のうち、決定が出たもので医療者側の提示額が選ばれた割合。
出典:Hoadley J, Watts K, Keith K, DeGarmo E、ジョージタウン大学 Center on Health Insurance Reforms(2026年3月20日)、連邦政府の公開データに基づく。2025年前半には、裁定額の87%が基準支払額(QPA)を上回りました。
いまでは、決定の大半で医療者側が勝っています。その割合は、決定が出た紛争のうち2023年の81%から2025年前半の88%に上がり、この期間の裁定額の87%がQPAを上回りました。件数は一部に集中しており、大手の医師派遣グループや医療者に代わって紛争を申し立てる会社を含む4つの組織が、2025年前半の紛争の56%を占めました。
裁定額はどのくらい高いのでしょうか。保険会社 Elevance Health が関わった2023年の紛争7,076件の分析では、医療者側が80%で勝ち、最終的な金額の中央値はQPAの3.72倍、地域のネットワーク内料金の中央値の約2倍、公的保険メディケアの支払額の4.5倍でした。著者2人のうち1人は Elevance の所属で、査読付き学術誌に掲載されたとはいえ、保険会社のデータを保険会社の研究者が読み解いたものです。
仲裁の費用は誰が払うのか
ジョージタウン大学の研究者は2026年8月、紛争解決の手続きが2022〜2025年に224億ドルの費用を上乗せしたと推計しました。内訳は、QPAを上回る裁定額が156億ドル、事務費用が42億ドル、手数料が27億ドルです。どれも患者の請求書には載りません。負担するのは保険会社と雇用主で、保険料にはね返る可能性があります。
医師の団体はこの推計に反論しています。米国麻酔科学会、米国救急医学会、米国放射線学会は、推計の土台であるQPAは保険会社が自ら計算するもので、不正確で低すぎることが多いと主張します。この見方に立てば、高い裁定額は「棚ぼた」ではなく是正です。どちらが望む基準も中立ではなく、だからこそ同じデータが「払いすぎ」とも「正当な支払い」とも読めるのです。
全米経済研究所(NBER)の2026年のワーキングペーパー(まだ査読を経ていません)は、話をさらに複雑にします。Panle Jia Barwick らは、医療保険の公的取引所(マーケットプレイス)のデータを使い、この法律の影響を最も受けた診療科と州でネットワーク参加が減ったことを示しました。救急医学で4.7ポイント、麻酔科で3.4ポイント、放射線科で1.8ポイントです。医療者グループが初めて仲裁で有利な結果を得ると、その後ネットワーク内の割合は6.8ポイント下がりました。
著者らは、仲裁の影響を受けやすい保険会社が保険料を上げたことを示唆する結果も報告しています。これは、保護によって医療者がネットワークに加わった以前の州のデータとは逆の動きです。仲裁で契約より確実に多く受け取れるなら、ネットワークの外にいることが再び魅力的になります。違うのは、いまは請求書を受け取るのが患者ではないという点です。
残された抜け穴
最大の抜け穴は地上の救急車です。ジョージタウン大学の研究者は2026年2月、地上の救急車の予期せぬ請求に何らかの保護を設けている州を22と数えました。そのうち5州は2025年に新たに動きました。州法は、米国の労働者の大半が加入する企業の自家保険プランには及びません。連邦の諮問委員会は2024年に勧告を出しましたが、議会は動いていません。
法律の定義から外れる請求もあります。患者が少なくとも72時間前に通知に署名したうえで、承知してネットワーク外の医療者を選んだ場合は、いまも請求される可能性があります。保険会社が単に支払いを拒んだ医療も同じです。調査には、こうした分かりにくさが表れています。法律の施行から半年後の2022年6月の Morning Consult の世論調査では、保険加入者の21%がその年に予期しない医療費の請求を受けたと答え、そのうち22%が1,000ドルを超えていたと答えました。
予期しない請求が、違法な予期せぬ請求と同じとは限りません。免責額の支払いや、保険金の支払い拒否、請求の間違いかもしれないからです。ただ、同じ調査では法律について何か知っている成人は16%だけでした。これは重要です。異議を申し立てるには、まず患者自身がその請求が保護の対象だと気づかなければならないからです。
根拠から言えること
2022年より前、予期せぬ請求は多く、増え続けており、ネットワークの外にいるほうが儲かると気づいた人材派遣会社や航空救急の事業者のところに集中していました。No Surprises Act は、そのリスクの大部分を患者から取り除いたようです。支出の研究、保険会社の集計、請求データの傾向はどれも完全ではありませんが、同じ方向を示しています。ただし費用は消えたのではなく、移っただけです。仲裁の件数は当初の見込みの100倍を超え、医療者側が10回に9回近く勝ち、裁定額が高すぎるかどうかは双方が争う基準しだいです。患者にとっての最もはっきりした抜け穴は、いまも地上の救急車です。
よくある質問
予期せぬ医療費の請求とは何ですか?
患者が選んでいない、または避けられなかったネットワーク外の医療者からの請求です。ネットワーク内の病院で働く救急医や麻酔科医などがその例です。
No Surprises Act は地上の救急車にも適用されますか?
いいえ。地上の救急車は連邦法の対象外です。州の規制を受ける保険プランの加入者を保護している州もありますが、企業の自家保険プランの加入者は保護されません。
保護の対象になる請求では、患者はいくら払うことになっていますか?
定額の自己負担、定率の自己負担、免責額など、ふだんのネットワーク内の自己負担だけです。ルールに反するとみられる請求については、連邦と州の規制当局が苦情を受け付けています。
No Surprises Act の仲裁では、ふつう誰が勝ちますか?
医療者側です。連邦政府のデータの分析によると、決定が出た紛争で医療者側が勝った割合は、2023年の81%から2025年前半の88%に上がりました。
仲裁で保険料は上がりますか?
その可能性はあります。費用を負担するのは保険会社と雇用主で、あるワーキングペーパーは保険料の上昇を示唆する結果を示しましたが、影響ははっきりとは確かめられていません。
まとめ
- 2016年、米国のネットワーク内の病院では、救急外来受診の42.8%、入院の42.0%にネットワーク外の請求が含まれていました。2010年にはそれぞれ32.3%と26.3%でした。
- 予期せぬ請求は一部に集中していました。2015年、半数の病院の救急部門ではほとんど起きていなかった一方、15%の病院ではネットワーク外の割合が80%を超えていました。
- 2022年1月から、No Surprises Act(予期せぬ請求禁止法)により、こうした請求の多くで患者の負担はネットワーク内と同じ額までに限られました。ある研究では、すでに保護のあった州と比べて自己負担が18%減りました。
- この法律を支える仲裁制度には、年に約1万7,000件と見込まれていたのに対し、2025年には約250万件の紛争が持ち込まれ、2025年前半の決定の88%で医療者側が勝ちました。
- 地上の救急車はいまも連邦法の対象外です。約22の州が何らかの保護を設けていますが、州法は企業の自家保険プランには及びません。
この記事は、公表された研究と公開データを一般的な情報としてまとめたものです。法律・保険・金融上の助言ではなく、特定の保険会社、保険プラン、医療者を勧めるものでもありません。No Surprises Act や州法の対象になりそうな請求を受け取った場合は、支払う前に保険会社、州の保険監督当局、または連邦の No Surprises ヘルプデスクに確認してください。
さらに読む:ネットワーク外の請求がどれほど広がっていたかは Sun ほか、JAMA Internal Medicine(2019)。なぜ特定の病院に集中したかは Cooper、Scott Morton、Shekita、Journal of Political Economy 128(9)(2020)。仲裁の数字は、ジョージタウン大学 Center on Health Insurance Reforms による2026年3月の連邦紛争データの分析。
- Never Pay the First Bill、Marshall Allen(2021)。医療費の請求を長年取材してきた調査報道記者による、請求に異議を唱えるための実践的な手引き。具体的で役に立ちますが、主に No Surprises Act の施行前に書かれたため、いまでは必要性の薄れた方法も含まれます。
- The Price We Pay、Marty Makary(2019)。外科医が、患者には予測できない請求を含む米国医療の価格のつけ方を描いた本。問題の描写は生々しいものの、改革案の検討は事例ほど掘り下げられていません。
- We’ve Got You Covered、Liran Einav、Amy Finkelstein(2023)。医療経済学者2人が、全員に自動的な基礎保障を与えるべきだと論じる本。米国の保険になぜ穴があるのかの説明は明快ですが、予期せぬ請求には少し触れるだけです。
参考文献
- Garmon C, Chartock B. One in five inpatient emergency department cases may lead to surprise bills. Health Affairs 36(1) (2017), doi:10.1377/hlthaff.2016.0970.
- Cooper Z, Scott Morton F. Out-of-network emergency-physician bills: an unwelcome surprise. NEJM (2016), doi:10.1056/NEJMp1608571.
- Cooper Z, Scott Morton F, Shekita N. Surprise! Out-of-network billing for emergency care in the United States. Journal of Political Economy 128(9) (2020), doi:10.1086/708819.
- Sun EC, Mello MM, Moshfegh J, Baker LC. Assessment of out-of-network billing for privately insured patients receiving care in in-network hospitals. JAMA Internal Medicine (2019).
- Chhabra KR et al. Most patients undergoing ground and air ambulance transportation receive sizable out-of-network bills. Health Affairs (2020), doi:10.1377/hlthaff.2019.01484.
- Fuse Brown EC, Trish E, Ly B, Hall MA, Adler L. Out-of-network air ambulance bills: prevalence, magnitude, and policy solutions. Milbank Quarterly (2020), doi:10.1111/1468-0009.12464.
- Garmon C, Li Y, Retchin SM, Xu W. The impact of surprise billing laws on emergency services. Health Economics (2024), doi:10.1002/hec.4874.
- Liu M, Kadakia KT, Mein SA, Wadhera RK. Patient healthcare spending after the No Surprises Act: quasi-experimental difference-in-differences study. BMJ (2025), PMID 40865998.
- Ukert B, Gordon AS. Arbitration outcomes for out-of-network medical bills under the No Surprises Act. INQUIRY (2025), doi:10.1177/00469580251401475.
- Barwick PJ, Li A, Xia T, Yu S. The No Surprises Act’s surprises: arbitration, provider network, and insurer pricing. NBER Working Paper 35717 (2026), doi:10.3386/w35717. Not peer reviewed.
- Hoadley J, Watts K, Keith K, DeGarmo E. The No Surprises Act IDR process: an early look at 2025 data. Georgetown CHIR, 20 March 2026.
- CMS, Federal IDR public use files, Q1–Q2 2025 (released January 2026), reported by the American College of Radiology, 29 January 2026.
- Healthcare Dive, 26 August 2026 (Georgetown $22.4 billion estimate) and 28 August 2026 (response by ASA, ACEP and ACR).
- Healthcare Dive, 9 September 2026, Pallone letters to independent dispute resolution entities.
- PSCA, 9 September 2026, summary of NBER Working Paper 35717.
- AHIP and Blue Cross Blue Shield Association, survey of insurers on the No Surprises Act (November 2023).
- Harden-Stein M, Hoadley J. Consumers still face surprise bills for ground ambulances. Commonwealth Fund / Georgetown CHIR, 18 February 2026.
- Morning Consult survey, 22–24 June 2022, reported by TechTarget, 11 July 2022.