老後資金の早期引き出し:根拠から言えること
この記事のポイント ・約13分で読めます
- 退職前に老後資金の口座からお金を引き出すことを「リーケージ(漏れ)」と呼びます。米国の税務データでは、2003〜2015年に50歳以下が引き出した額は、同じ年齢層の拠出額の約22%に相当しました。
- 多くは何らかのショックのあとに起きます。失業、収入の減少、離婚、立ち退きの危機、医療費です。収入の低い人ほどショックに見舞われやすく、見舞われたときに引き出す割合も高くなっています。
- 長い目で見た損失は、そのお金が生むはずだった運用益です。オーストラリアの研究は、退職30年前に引き出した1万豪ドルが、最終的に最大4万3,000豪ドルの差になりうると試算しています。
- 転職先のプランへ少額残高を自動で移す仕組みにより、Vanguardのプランでは1,000ドル未満の口座の現金化が約半数から1割未満に減りました。
老後資金の口座は何十年も手をつけずに置いておくためのものですが、その一部は毎年、早めに出ていきます。転職の際に残高を現金で受け取る人、立ち退きを避けるためや入院費を払うために引き出す人、口座から借りたものの仕事を辞めて返せなくなる人がいます。経済学者はこれを「リーケージ(漏れ)」と呼び、年金を気づかないうちに計画より小さくしてしまいます。
この記事では、誰が、なぜ早めにお金を引き出し、それがあとでどれだけの損失になるのかを見ていきます。材料は米国の税務記録とプランの記録、英国の2015年の「年金の自由化」、そしてコロナ禍の二つの実験、つまりオーストラリアの年金(スーパーアニュエーション)の早期解放とチリの3回にわたる引き出しです。関連記事では老後資金が尽きるリスクと初期設定が選択に与える影響を取り上げています。
以下のすべてに通じる点がひとつあります。早期の引き出しは本当の緊急事態への理にかなった対応であることが多く、引き出す人の多くは無計画なのではなく、追い詰められているのです。根拠が答えられるのはもっと狭い問いです。長期の損失はどれほどか、誰がそれを背負うのか、そしてどんな仕組みなら人を困らせずにそれを減らせるのか、です。
「リーケージ」とは何か
米国では、401(k)や個人退職口座(IRA)からのリーケージには三つの経路があります。退職した人が残高を別のプランに移さずに現金で受け取る。在職中の人が困窮を理由に引き出す。あるいはプランからローンを借り、それを返せなかったとき、多くは仕事を辞めたあとに、引き出し扱いになる、というものです。
早く手にする代償は税法で決まっています。59歳半より前に引き出したお金は原則として所得として課税され、例外を除いて10%の追加税がかかります。プランが別の口座ではなく本人に直接支払う場合は20%が源泉徴収され、課税を避けたいなら60日以内に全額を別のプランかIRAに入れる必要があります(IRS)。
新たな拠出と比べた早期引き出し
米国の税務記録で見た、課税対象の早期引き出しが新たな拠出に占める割合。二つの研究は年齢区分の定義が異なります。
出典:Argento, Bryant & Sabelhaus、連邦準備制度理事会ワーキングペーパー(2013);Goodman et al., National Tax Journal(2021)。
これは貯蓄全体の5分の1が消えるという意味ではありません。ビクトリア・ブライアント、サラ・ホールデン、ジョン・セイベルハウスによるIRSのデータの研究は、全体としてのリーケージは資産に比べて小さいとしています。問題は、それが特定の人の特定の時期に集中していることです。
誰が、いつ現金化するのか
最大のきっかけは転職です。ルーカス・グッドマンらは1億4,000万人年を超える米国の税務記録を使い、離職によってリーケージの確率が200%以上高まることを見いだしました。失業保険の受給を伴う離職、つまり本人の意思によらない失業のしるしがある場合は、ほかの離職よりリーケージが多くなっていました。
連邦準備制度とIRSに所属するロバート・アルジェント、ビクトリア・ブライアント、ジョン・セイベルハウスは、引き出しのあった年にほかに何が起きていたかを調べました。2010年に課税対象の早期引き出しをする予測確率は、ショックがない人で12%、収入が10%以上減った人で28%、離婚・別居・死別のあとで17%でした。所得が最も低い1割では27%、最も高い1割では12%でした。
プランの記録も同じ傾向を示しています。RANDのアンジェラ・ハンらは50万人を超えるVanguardの加入者データで、退職した従業員の半数以上が現金で受け取っていたことを見いだしました。残高が少ないほど現金化されやすくなっています。
困窮時の引き出しとローン
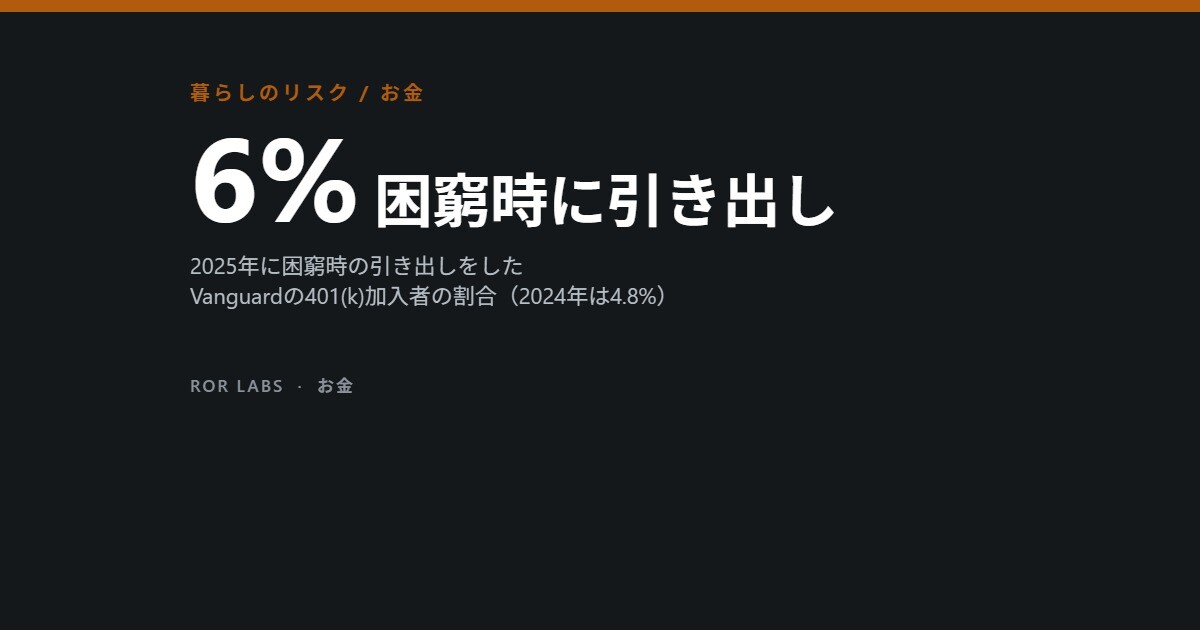
困窮時の引き出しは6年続けて増えています。Vanguardの『How America Saves 2026』では、2025年に加入者の6%が引き出し、中央値は1,900ドルで、そのうちほぼ半数は2回以上引き出していました。Vanguardは増加の一部を制度の変更と結びつけています。2018年以降は先にローンを借りる必要がなくなり、SECURE 2.0法により、プランは本人の自己申告を受け入れられるようになりました。
困窮時の引き出しをするのは誰か
2025年に困窮時の引き出しをしたVanguardの401(k)加入者の割合(年収別)。
出典:Vanguard『How America Withstands Financial Hardships』(2026年3月)、『How America Saves 2026』より。
理由を見ると、軽い気持ちの引き出しとは言いがたいものです。2025年の申請の36%は差し押さえや立ち退きを避けるため、31%は医療費のためでした。書類の提出を求めるプランでは引き出し率が2.5%、自己申告を認める少数のプランでは8.5%で、手続きの手間も一部の引き出しを思いとどまらせていることがうかがえます。
困窮時の引き出しの理由
理由別に見た困窮時の引き出し申請の割合。Vanguardが運営するプラン、2025年。
出典:Vanguard『How America Withstands Financial Hardships』(2026年3月)。
ローンは自分に返すものなので穏やかに見えます。危ないのは仕事を辞めるときです。ティモシー・ルー、オリビア・ミッチェル、スティーブン・ウトカスは、ローン残高を抱えたまま退職した10万人超のVanguardのデータで、ローン全体の債務不履行は10件に1件だったのに対し、そうした退職者では10人に8人が返済していなかったことを示しました。収入が低く、ほかに資産の少ない人ほど不履行になりやすくなっていました。
現金化があとで失わせるもの
税金と追加税は目に見える損失です。より大きいのは失われる運用益です。あくまで例として、1万ドルをインフレ調整後で年4%と仮定して35年間置いておくと約3万9,500ドルになります。30歳で現金化すれば、手元に残るのは1万ドルから税金と10%の追加税を引いた額です。実際の利回りは変わりますし、この比較はお金がそのまま置かれていたと仮定しています。
人口全体のモデルでは大きな数字が出ます。ボストン・カレッジのアリシア・マネルとアンソニー・ウェブは、401(k)とIRAの資産の約1.5%が毎年漏れ出し、退職時の資産を約4分の1減らすと推計しました。主なデータはVanguardのもので、その加入者は平均より豊かだとみられるため、これは測定ではなくモデルです。
ほかの国でも形は同じです。ミゲル・ロルカは、チリで早期に引き出された1ドルごとに老後の貯蓄が約1.59ドル減ると推計しました。オーストラリアでは、ネイサン・ワン=リーとベン・ニューウェルが、退職30年前に引き出した1万豪ドルは、年5%の伸びを仮定すると最終的に最大4万3,000豪ドルの差になりうると指摘しています。
年齢は両方向に効きます。若い人は1ドルあたりの複利を最も多く失いますが、取り戻す時間が何十年もあります。退職間近の人は失う伸びは小さいものの、穴を埋める時間がほとんどありません。チリについてオルガ・フエンテス、オリビア・ミッチェル、フェリックス・ビジャトロは、10%の引き出しを3回、18歳で始めた場合は年金が0.6%、64歳で始めた場合は27%減ると試算しました。
英国の「年金の自由化」
英国は別の道を選びました。2015年4月から、確定拠出年金のある人は年金保険(アニュイティ)を買う代わりに、55歳から積立金をすべて受け取れるようになりました。通常は最大25%が非課税で(GOV.UK)、残りは所得として課税されます。お金が退職の前後に出ていくので米国でいうリーケージとは違いますが、貯蓄が最後までもつかという同じ問いを投げかけます。
金融行為監督機構(FCA)の数字を報じた『Financial Planning Today』によると、2024/25年度に初めて受け取りが始まった年金は961,575件で、そのうち462,160件が初回に全額引き出され、30万件以上は1万ポンド未満でした。初めての受け取りで規制下の助言を受けていたのは30.6%にとどまります。
少額の積立金を一括で受け取るのは、多くの場合理にかなっています。FCAの2017年の中間報告では、全額を引き出した人の94%に国の年金以外の老後の収入がありました。一方で、全額引き出された積立金の52%はほかの貯蓄や投資に回されており、税制優遇のある器から課税される器へお金を移すことが多かったのです。
税金も足かせになります。最初の柔軟な引き出しには緊急の税コードが適用されることが多いからです。Quilterの分析によると、2026年4〜6月にHMRC(歳入関税庁)は12,500人超に5,030万ポンド以上を還付し、1人あたり平均は4,000ポンド近くでした。
国ぐるみで口座を開いたとき
2020年、オーストラリアはコロナ禍で打撃を受けた人に、2回に分けてそれぞれ最大1万豪ドルを年金口座から引き出すことを認め、証明は求めませんでした。オーストラリア税務局は、305万人から478万件の申請があり、378億豪ドルが承認されたと記録しています。承認された申請の31%は26〜35歳でした。
ワン=リーとニューウェルは引き出した104万人の銀行データを使い、彼らがほかの顧客より若く収入が低く、預金の中央値が482豪ドル(ほかは1,285豪ドル)で、クレジットカードの延滞も多い(9.7%対5.8%)ことを見いだしました。引き出したあとはカードや個人ローンを返し、しばらくは延滞に陥りにくくなっていました。アリソン・プレストンは全国調査で、若い人、失業中の人、ひとり親、健康状態のよくない人、金融リテラシーの低い人ほど引き出しやすかったと報告しています。
トリストラム・セインズベリー、ロバート・ブロイニヒ、ティモシー・ワトソンは、コロナ禍の初期に一時金を受け取った失業給付の受給者は、6か月以内に給付から抜ける割合が32%低く、その差は約18か月で解消したことを示しました。パトリック・モランとパトリック・シュナイダーの2026年のワーキングペーパーは、収入のショックに加えて、本人が答えた自制の難しさも引き出しを予測していたとしています。
チリはさらに踏み込み、10%の引き出しを3回認め、少額の口座は空にできる下限を設けました。フエンテスらは規制当局の記録を使い、約500億ドルが制度から流出し、約420万人の口座が空になったと報告しています。口座を空にした人は、女性、若い人、収入の低い人に多くなっていました。
チリ:自己資金による年金の目減りの試算
上限まで引き出した場合の自己資金による年金の減少(試算)、チリの働き手の一部のグループ。
出典:Fuentes, Mitchell & Villatoro, Journal of Pension Economics and Finance(2023)。試算であり、実際の年金額ではありません。
チリでは国の年金が打撃をやわらげます。アレハンドラ・インスンサとカルロス・マデイラは、拠出による年金は平均21%減るものの、増える非拠出型の給付を含めると老後の収入全体の減少は8%にとどまると推計しました。その分の負担は納税者に移り、改革がなければコロナ禍前のGDPの約15.8%、2025年の年金改革のもとでは12.4%になるとしています。
計算例:2万ドルを引き出した場合
数字にすると、コストが見えやすくなります。米国内国歳入庁(IRS)によれば、従来型IRAとRoth IRAからの早期引き出し(原則として59歳半より前)には、例外に当たらない限り10%の追加税がかかり、それは「その金額にかかる通常の所得税に加えて」課されます。追加税の対象になるのは、所得に算入される部分だけです。以下の計算は当サイトによるもので、IRSの例ではありません。
前提。40歳の人が、課税繰り延べの従来型口座から2万ドルを引き出し、連邦税率が22%の区分に入っているとします。州税は無視します(含めれば負担はさらに重くなります)。10%の追加税は2,000ドル、22%の所得税は4,400ドルで、合計6,400ドルです。2万ドルは使える現金として約1万3,600ドル、つまり1ドルあたり68セントに減ります。
申告書に出ない部分。この2万ドルを年7%(仮定)で25年間運用し続けていれば、インフレ前で約10万8,500ドル(20,000×1.0725)になります。7%は予測ではなく、例示のための数字です。引き出しの本当の価格は、今払う税金と、将来あきらめる成長の合計だということです。
引き出す前に、例外を確認します。IRSは複数の例外を挙げています。たとえば初めての住宅購入に最大1万ドル、所得に対する一定割合を超える自己負担の医療費、完全かつ恒久的な障害、本人や家族の緊急の支出などです。勤め先の年金制度の例外は、IRSのTopic 558に別に載っています。Form 1099-Rに正しい例外コードが載っていない場合は、Form 5329を提出して例外を申請する必要があるとIRSは説明しています。また、IRA からの引き出しには、本人が辞退しない限り連邦所得税が源泉徴収されるため、受け取る額と最終的な納税額は一致しないことがあります。
確認できなかったこと。私たちが読んだIRSのページには、緊急支出の例外の金額上限が書かれていなかったので、数字は載せていません。Roth口座は、何が課税対象になるかの扱いが異なります。ご自身のケースが例外に当たるかどうかは、税の専門家かIRSのページで確認してください。
効果がありそうな対策
最もよく検証された対策は転職時を狙ったものです。2022年から大手の運営会社のネットワークが、少額の残高を新しい勤め先のプランへ自動で移しています。参加したVanguardの83のプランでは、1,000ドル未満の残高を退職後10か月以内に現金化する割合が約半数から10%未満に下がりました。1,000〜7,000ドルでは30〜40%のままでした。
自動ポータビリティと少額残高の現金化
退職後10か月以内に現金化した割合。Portability Services Networkに参加したVanguardの83プラン。
出典:Vanguard『The promise and limits of 401(k) portability』(2026年10月)。数値は公表どおりの概数。
限界もはっきりしています。典型的な利用者は31歳、勤続約6か月、年収2万ドル前後で、移された額の中央値は200ドルでした。新しいプランに結びついたのはまだ約6%で、残りは一時的なIRAにとどまり、手数料が少額の残高を削りかねません。参加している米国の401(k)プランは約3%です。
もうひとつの方法は、年金だけが頼みの綱にならないよう、別のクッションを用意することです。英国の1社で行われたNest Insightの試験では、給与天引きの貯蓄に自動加入させた新入社員の53%が貯蓄を続け、自分で申し込む方式では1%でした。年金から抜ける人が増えた様子はありませんでした。Vanguardは、自社が販売する緊急用貯蓄口座のあるプランの加入者は困窮時の引き出しが16%少なかったと報告しています。
SECURE 2.0法は2024年から、少額で追加税のない緊急時の引き出しも設けました。暦年に1回、最大1,000ドルまで、自己申告で引き出せ、3年以内に戻すことができます(IRS通知2024-55)。戻さなければ、そのお金はやはり運用益を失います。
根拠が薄いところ
細かなデータの多くはVanguardのものです。同社は自らが調べるプランを運営し、報告する対策の一部を販売してもいます。また加入者は職場のプランに入っている働き手です。税務データはより広い範囲をとらえますが理由は見えず、アルジェントのチームは離職を直接は観察できず、収入や申告の変化からショックを推定しました。
長期の損失はほとんどが試算です。仮定した利回りや、人々が本当にお金を置いたままにしていたかどうかで変わります。引き出しで高金利のカードを返したり立ち退きを防いだりできたなら、その取引は割に合うこともあり、損失の推計はそれを数に入れていません。ワン=リーとニューウェルは、引き出した人の金銭面の幸福度がその後わずかに上がったことを見いだしています。
結果はそれぞれの制度のルールに左右されます。チリの下限は最も少ない口座を空にすることを許し、フエンテスらはこれを逆進的な設計と呼んでいます。オーストラリアは証明を求めず、英国の自由化は55歳からです。国をまたいで当てはまるのは大まかな傾向だけです。
行動の手順
役に立つ時期の順に並べている。各項目に根拠の強さを示した:データあり 公的機関の推奨 未検証
起きる前に
起きたら
その後
してはいけないこと
金融上の助言ではありません。ご自身の状況については、公的な無料相談窓口や登録された専門家に相談してください。
よくある質問
老後資金を早めに現金化するのが理にかなうこともありますか?
あります。引き出しの多くは失業、収入の減少、医療費、立ち退きの危機のあとに起きており、オーストラリアの銀行データでは、そのお金が短期的に高い借金の返済や延滞の回避に役立っていました。まず確かめたいのは、より負担の小さい選択肢がないかどうかです。
10%の追加税は実際どれくらいの負担ですか?
米国では、59歳半より前に引き出したお金は原則として所得として課税され、例外に当たらなければさらに10%かかります。プランから本人に直接支払う場合は20%が源泉徴収されます。より大きな負担は、多くの場合そのお金が生むはずだった運用益です。
仕事を辞めたら401(k)のローンはどうなりますか?
通常は返済が必要で、返せなければ残高は引き出しとみなされ、税金と、場合によっては10%の追加税がかかります。Vanguardのデータでは、ローン残高を抱えて退職した人の10人に8人が返済していませんでした。
自動ポータビリティとは何ですか?
転職したとき、前の勤め先のプランにある少額の残高を新しいプランへ自動で移す仕組みです。参加したVanguardのプランでは、1,000ドル未満の残高の現金化が約半数から1割未満に減りました。参加している米国のプランはまだ多くありません。
英国で年金を全額受け取ろうか考えています。どこに相談できますか?
50歳以上で確定拠出年金がある人は、MoneyHelperのPension Wiseで、政府が支援する無料のガイダンスを受けられ、選択肢と税金について説明してもらえます。個別の推奨が必要なら、規制下の金融アドバイザーに相談してください。
まとめ
- 退職前に老後資金の口座からお金を引き出すことを「リーケージ(漏れ)」と呼びます。米国の税務データでは、2003〜2015年に50歳以下が引き出した額は、同じ年齢層の拠出額の約22%に相当しました。
- 多くは何らかのショックのあとに起きます。失業、収入の減少、離婚、立ち退きの危機、医療費です。収入の低い人ほどショックに見舞われやすく、見舞われたときに引き出す割合も高くなっています。
- 長い目で見た損失は、そのお金が生むはずだった運用益です。オーストラリアの研究は、退職30年前に引き出した1万豪ドルが、最終的に最大4万3,000豪ドルの差になりうると試算しています。
- 転職先のプランへ少額残高を自動で移す仕組みにより、Vanguardのプランでは1,000ドル未満の口座の現金化が約半数から1割未満に減りました。
- オーストラリアとチリのコロナ禍での引き出しは、当時の支払いの助けになりましたが、チリの試算では、年金の目減りが最も大きいのは低所得者と高齢の働き手です。
- 根拠の多くは運営会社自身のデータか、試算モデルに基づきます。引き出しを考えているなら、無料のガイダンスや登録された助言者が、ほかの選択肢との比較を手伝ってくれます。
この記事は、研究、公的なデータ、報道を一般的な情報としてまとめたものです。金融、税務、法律の助言ではなく、個々の事情は考慮していません。年金からお金を引き出す前に、規制下の金融アドバイザーに相談するか、英国ではMoneyHelperのPension Wiseで無料のガイダンスを予約することを検討してください。
さらに読む:米国の税務データでリーケージを最も広くとらえたのは、Goodman ら『National Tax Journal』(2021)。チリの引き出しが個々の口座に何をもたらしたかは、Fuentes、Mitchell、Villatoro『Journal of Pension Economics and Finance』(2023)。オーストラリアの人々がそのお金をどう使ったかは、Wang-Ly と Newell『Economic Analysis and Policy』(2022)。
参考文献
- Goodman L, Mortenson JA, Mackie K, Schramm HR. Leakage from retirement savings accounts in the United States. National Tax Journal (2021), doi:10.1086/715819.
- Argento R, Bryant VL, Sabelhaus J. Early withdrawals from retirement accounts during the Great Recession. Finance and Economics Discussion Series 2013-22, Federal Reserve Board (2013); published in Contemporary Economic Policy 33(1):1–16 (2015), doi:10.1111/coep.12064.
- Bryant VL, Holden S, Sabelhaus J. Qualified retirement plans: analysis of distribution and rollover activity. Pension Research Council working paper (2011).
- Hung A, Luoto J, Burke J. Defaulting in and cashing out? The impact of retirement plan design on the savings accumulation of separating employees. RAND working paper WR-1115 (2015), doi:10.7249/wr1115.
- Lu T, Mitchell OS, Utkus SP. An empirical analysis of 401(k) loan defaults. Pension Research Council working paper (2010).
- Vanguard. How America withstands financial hardships (March 2026), drawing on How America Saves 2026.
- Vanguard. The promise and limits of 401(k) portability (October 2026).
- Munnell AH, Webb A. The impact of leakages on 401(k)/IRA assets. Center for Retirement Research at Boston College, Issue Brief 15-2 (2015).
- Munnell AH, Webb A. The impact of leakages from 401(k)s and IRAs. Journal of Retirement 9(3) (2021).
- Internal Revenue Service. Rollovers of retirement plan and IRA distributions.
- Internal Revenue Service. Notice 2024-55: emergency personal expense and domestic abuse victim distributions (2024).
- Lorca M. Effects of COVID-19 early release of pension funds: the case of Chile. Journal of Risk and Insurance (published online 2020), doi:10.1111/jori.12365.
- Fuentes OM, Mitchell OS, Villatoro FF. Early pension withdrawals in Chile during the pandemic. Journal of Pension Economics and Finance (2023), doi:10.1017/S1474747223000112.
- Inzunza A, Madeira C. The Chilean pension withdrawals and the 2025 reform: fiscal and retirement consequences. Journal of Pension Economics and Finance (2025), doi:10.1017/S1474747225000058.
- Wang-Ly N, Newell BR. Allowing early access to retirement savings: lessons from Australia. Economic Analysis and Policy 75:716–733 (2022).
- Preston A. Financial fragility, financial literacy and the early withdrawal of retirement savings during COVID-19. Australian Journal of Labour Economics 25(2):127–147 (2022).
- Sainsbury T, Breunig R, Watson T. COVID-19 private pension withdrawals and unemployment tenures. IZA Discussion Paper 15399 (2022).
- Moran PJ, Schneider P. Self-control and early withdrawal from retirement accounts. Institute for Fiscal Studies Working Paper 26/40 (2026).
- Australian Taxation Office. COVID-19 early release of super (statistics page, August 2023).
- Financial Conduct Authority. Retirement income market data 2024/25 (September 2025).
- Financial Planning Today. 105,000 extra pensions cashed in full each year (18 May 2026).
- Financial Conduct Authority. Retirement Outcomes Review: interim report (July 2017), as reported by Professional Adviser (12 July 2017).
- Quilter. Pension tax repayments hit £50m for Q2 with no sign of fix in sight (30 July 2026).
- GOV.UK. Taking your whole pension pot in one go; MoneyHelper. Understanding what Pension Wise is and how to use it.
- Pensions Age. Autosave emergency saving trial findings ‘very encouraging’ (7 September 2022), reporting Nest Insight.
- Revell E. Americans tap retirement funds at record rates as mounting financial stress takes toll. FOX 13 Tampa Bay (7 March 2026).
- IRS. Topic no. 557, Additional tax on early distributions from traditional and Roth IRAs. irs.gov.