保険の免責金額(自己負担額):研究データでわかったこと
この記事のポイント ・約11分で読めます
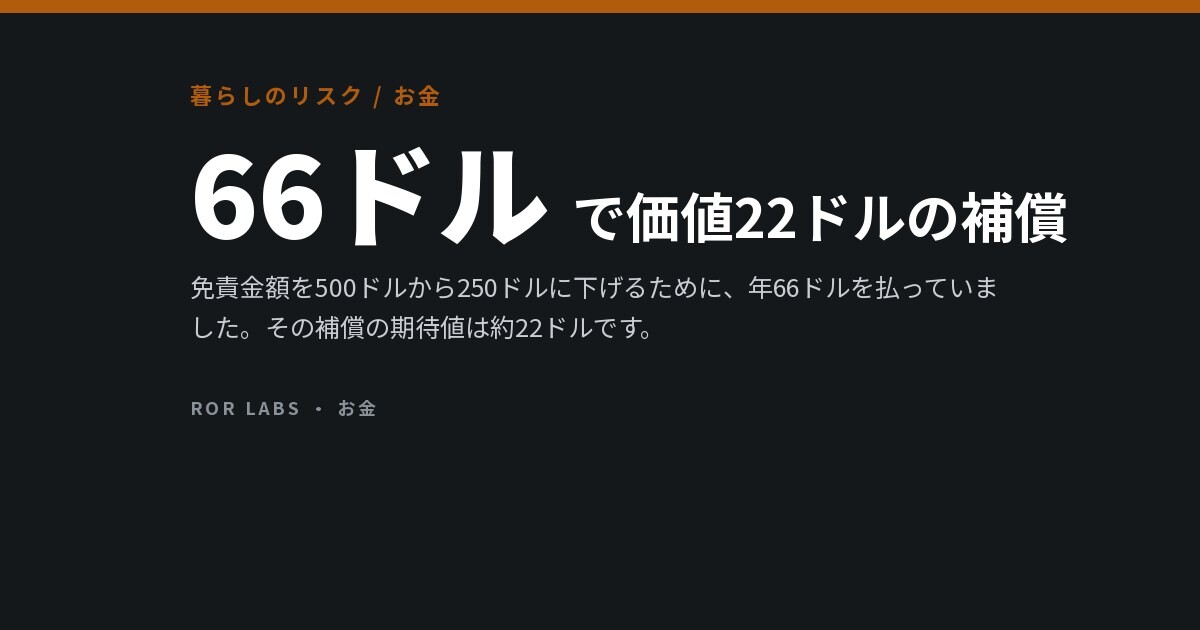
- 自動車保険の11万1,894件の選択データでは、免責金額を500ドルから250ドルに下げる費用は年平均66ドル。その補償の価値は約22ドルでした。
- 1,000ドルから500ドルに下げる費用は約49ドルで、期待値の44ドルに近い水準でした。
- 洪水保険では、94%を超える世帯が最も低い2つの免責金額のどちらかを選んでいました。
- こうした選択は、ふつうのリスク回避より、小さな確率を過大に見積もる傾向でうまく説明できます。
自動車保険や住宅保険の見積もりには、細かい話に見える選択肢がついてきます。免責金額、つまり保険金を請求するときに自分で払う部分です。免責金額を低くすれば保険料は高くなります。たいていの人は低めの選択肢を選び、それきり考えません。
経済学者はこの選択を詳しく研究してきました。小さく、はっきり定義されたリスクに、人が実際のお金でどう値段をつけるかを観察できる数少ない場面だからです。結果は住宅保険、自動車保険、洪水保険のどれでも驚くほど一貫しています。ほとんどの世帯が、追加の補償で戻ってくると期待される額よりはるかに多く払って、免責金額を下げているのです。
この記事では、免責金額の選び方について研究でわかっていること、人がなぜそう選ぶのか、そして間違いに見える選択がそうとは限らない場合を見ていきます。まず、10万件を超える自動車保険の選択データでは、車両保険の免責金額を500ドルから250ドルに下げる費用は年平均66ドルで、追加補償の価値は約22ドルでした。
免責金額の選択にかかるコスト
免責金額を判断する最も簡単な方法は、低い選択肢の費用と、それで戻ってくると期待される額を比べることです。保険金を請求する場合、免責金額が250ドルなら500ドルのときより250ドル得をします。1年に請求する確率が約9%なら、この得は平均して年約22ドルの価値になります。
Levon Barseghyan、Francesca Molinari、Joshua Teitelbaum らは、米国の大手保険会社の自動車保険データを一連の論文で分析してきました。2021年に Econometrica に掲載された研究で使ったのは車両保険の選択11万1,894件で、年間の平均請求確率は8.8%でした。免責金額を500ドルから250ドルに下げる追加保険料は、平均66ドル、中央値は55ドルでした。
この価格だと、低い免責金額の費用は期待値のおよそ3倍にあたります。それでも選ばれた免責金額は平均439ドル、中央値は500ドルで、1,000ドルの選択肢ではありませんでした。
1つ上の段階は事情が違います。免責金額を1,000ドルから500ドルに下げる費用は年平均49ドルで、同じ請求率での期待値は約44ドルでした。ほぼ適正な価格です。メニューで割高なのは最後の数百ドル分の補償で、多くの人が買っているのはまさにその部分です。
低い免責金額の費用と、戻ってくる額
自動車の車両保険、年間の平均値。米国の保険会社1社、11万1,894件の選択。
Barseghyan, Coughlin, Molinari, Teitelbaum ほか、Econometrica, 2021、オンライン付録の要約統計。期待値は、請求額が常に免責金額を上回ると仮定した当サイトによる計算。
住宅保険と洪水保険でも同じパターン
このパターンの大きさを最初に記録したのは Justin Sydnor で、住宅保険について2010年に American Economic Journal: Applied Economics へ “(Over)insuring Modest Risks” という論文を発表しました。大手住宅保険会社の免責金額の選択データから、ほとんどの顧客が期待値を大きく上回る費用で低い免責金額を買っていることを示しました。
こうした選択を標準的なリスク回避のモデルに当てはめると、ありえないほど大きな値が出ました。その価格で低い免責金額を選ぶ世帯は、同じモデルでは、ほとんど誰もが受け入れる賭けまで断ることになってしまいます。お金に対するふつうの慎重さとは別の何かが働いていたのです。
Benjamin Collier、Daniel Schwartz、Howard Kunreuther、Erwann Michel-Kerjan は、米国の全米洪水保険制度(日本の火災保険の水災補償に近いもの)で、10万を超える世帯の意思決定から同じパターンを見つけました。94%を超える世帯が6つの選択肢のうち最も低い2つの免責金額のどちらかを選び、77%は少なくとも家の再建費用の全額まで保険をかけていました。標準的なモデルでこうした選択を説明するには、相対的リスク回避度の中央値が約108でなければなりません。経済学者がありうると考える範囲を大きく外れた数字です。
洪水保険の選択
全米洪水保険制度、10万を超える世帯。
Collier, Schwartz, Kunreuther and Michel-Kerjan, National Bureau of Economic Research ワーキングペーパー 23579、2017年
人がこう選ぶ理由
最も有力な説明は、小さな確率の見誤りです。リスクを嫌う気持ちだけでは、この選択は説明できないというのです。2013年の American Economic Review の論文で、Barseghyan らはふつうのリスク回避と確率のゆがみの両方を組み込んだモデルを当てはめました。免責金額の選択を説明した主役は確率のゆがみ、具体的には小さな確率をかなり過大に見積もる傾向でした。
平たく言えば、5%や9%の請求確率が実際より大きく感じられるということです。同じ傾向が逆向きに働くことも、人が宝くじを買う理由の1つです。著者らは損失回避や失望回避に基づく説明も検証しましたが、どちらも単独ではこのパターンを生み出せませんでした。
ほかの説明も全体像を補います。Markus Fels は、人がお金を別々の「心の財布」で管理していると論じています。免責金額の支払いは別の目的のために取っておいたお金から出る新たな損失に感じられ、保険料は決まった予測可能な支払いに感じられる、というのです。Robert Schindler のレビューは、さらに動機として、一定で予測可能な支払いを好むこと、価格情報の不足、お得な買い物をしたという感覚を挙げています。
Pranav Jindal は、小売店が高い利益を上げている洗濯機の延長保証で同じ問いを調べました。故障確率と修理費を明示した調査で選んでもらうと、効用曲線の形や確率の重みづけより、損失回避のほうが重要でした。商品や選択肢の示し方によって、説明が変わるのかもしれません。
免責金額の選択を説明するもの
説明を直接比較した研究の結果。
Barseghyan, Molinari, O’Donoghue and Teitelbaum, American Economic Review, 2013、Jindal, Marketing Science, 2015。棒の長さは模式的なもの。
そもそもメニュー全体を見ていなかったのかもしれない
この分野の最新の研究は、別の解釈を示しています。2021年の Econometrica の研究で、Barseghyan、Maura Coughlin、Molinari、Teitelbaum は、世帯が提示された免責金額をすべて検討していたわけではなかったらどうなるかを問いました。代理店が示した選択肢が2つだけだったのかもしれませんし、顧客が今の免責金額と1つの代替案しか比べなかったのかもしれません。
モデルにそれを織り込むと、データはリスク回避度の低い、ふつうの期待効用で説明できました。ただし、4世帯に3世帯以上は、選択に一貫性を持たせるために限られた選択肢を前提とする必要がありました。Barseghyan、Molinari、Matthew Thirkettle による American Economic Review の関連論文は、同じ種類のデータにある象徴的な点を指摘しています。車両保険の免責金額200ドルは、100ドルと250ドルのどちらと比べても常に条件が悪く、3つを比べた世帯なら選ぶはずがありません。それでも選んだ世帯がいたのです。
これは確率のゆがみよりありふれた説明で、解決策もありふれています。問題の一部が、価格を並べたメニュー全体を見ていないことにあるなら、すべての選択肢とその保険料を尋ねるほうが、リスクをじっくり考えるより効果があります。
責任の所在も変わってきます。2つの選択肢しか示されなかった世帯は、6つの中から不合理な選択をしたわけではありません。代理店、ウェブサイト、更新通知など、選択肢の示し方そのものが結果の一部なのです。
低い免責金額を選ぶ人が正しいこともある
もう1つ複雑な点があります。請求する可能性は人によって違い、本人は保険会社の知らない自分のことを知っています。Alma Cohen と Liran Einav は、2007年の American Economic Review の自動車保険の免責金額選択に関する研究で、ドライバーごとのリスクとリスク回避度の違いをどちらもモデル化しました。
その結果、リスクへの態度には大きな差があり、リスク回避的な人ほどリスクも高い傾向がありました。低い免責金額を選んだ顧客の一部は請求率が平均を大きく上回っており、平均的なドライバーを前提にした期待値の計算では、その人たちにとっての追加補償の価値を過小評価していました。
だからといって平均的な選択が正当化されるわけではありません。比べるべきは平均ではなく、自分の請求率の見込みだということです。小さな事故が人より多いとわかっている人なら、補償を厚めに買うのは合理的です。
低い免責金額が理にかなう場合
だからといって、誰もが最も高い免責金額を選ぶべきだということにはなりません。期待値の計算は、免責金額を無理なく払えることを前提にしています。払えない世帯も多いのです。
FRB(米連邦準備制度理事会)の家計の経済状況調査は、予期せぬ400ドルの出費があったらどうするかを尋ねています。2024年の調査では、63%の成人が現金かそれに相当するもので全額まかなえると答えました。残りは借りる、何かを売る、まったく払えない、のいずれかでした。
後者の世帯にとって、1,000ドルの免責金額は小さなリスクではありません。高金利のクレジットカードの残高や、家賃の滞納、直せないままの車につながるかもしれません。低い免責金額のために追加で払うのは高い保険ですが、こうした事態よりは安くつくことがあります。過剰な保険についての研究は、主にこの制約がない世帯を対象にしています。
この偏りはフィールドデータが示すほど普遍的ではない、という実験の根拠もあります。2020年に報告された対照実験で、Howard Kunreuther と Mark Pauly は、免責金額の低い医療保険プランへの強い偏りを見いだしませんでした。低い免責金額のほうが有利なときにそれを選んだ参加者は半数をわずかに超える程度で、多くは初期設定として示されたプランをそのまま選んでいました。
予期せぬ400ドルを払えるか
米国の成人、2024年。
Board of Governors of the Federal Reserve System, Economic Well-Being of U.S. Households in 2024(2025年5月)
小さな請求の問題
非常に低い免責金額が見た目ほどの価値を持たない理由は、もう1つあります。多くの人は、小さな損害ならどのみち請求しないのです。
保険金の請求は、業界で共有されるデータベースに記録されます。米国の CLUE(Comprehensive Loss Underwriting Exchange)には、物件ごとに最大5年分の請求履歴が保存されます。消費者団体による2014年の業界分析のまとめでは、住宅保険を1回請求すると、保険料が全国平均で9%、ある州では最大32%上がっていました。
これらの数字は査読付き研究ではなく、見積もり保険料の比較から得られたもので、保険会社や請求の種類によって変わります。ただ、方向ははっきりしています。小さな請求は、受け取る額より将来の保険料のほうが高くつくことがあります。小さな損害は請求せず自分で負担するつもりの契約者にとって、実際に請求する水準より低い免責金額はほとんど意味がありません。
住宅保険の請求1回で保険料はどうなったか
1回の請求後の保険料の平均上昇率。米国、2014年の分析。
insuranceQuotes による2014年の分析(United Policyholders による要約)。見積もり保険料の業界比較で、査読付き研究ではありません。
小さな請求をする前に
ここまでの論文は、人が低い免責金額を選ぶ理由を説明しています。損害が起きた後に直面する判断については、あまり語っていません。以下の実務的な点は、全米保険監督官協会(NAIC)、州の保険当局、保険契約者の権利擁護団体の案内によるもので、研究結果ではありません。
連絡する前に、免責金額を確認します。NAIC は、被害を報告する前にまず免責金額を調べるよう勧めています。損害が軽く、免責金額より安く済みそうなら、自分で払うほうがよい場合があります。修理費が明らかに免責金額を超える場合や被害が大きい場合は、請求を検討する価値があります。保険契約者向け非営利団体の United Policyholders は、米国保険情報協会(III)の考え方として、損害が免責金額をわずかに超える程度なら自己負担にし、保険は貯蓄で賄えない損失のために使うよう紹介しています。
請求1件で何が起きうるかを知っておきます。United Policyholders の2013年の記事は、14万4,000ドルの住宅と最大3万ドルの請求を保険会社6社で試算した insuranceQuotes の調査を紹介しています。住宅保険の請求が1件あった後の保険料の上昇は平均で約9%、年間およそ150ドルで、テキサス州の0%からミネソタ州とコネチカット州の21%まで幅がありました。数字は古く、モデル計算によるものなので、規模感をつかむ目安として読んでください。住んでいる州が重要であることも分かります。
「ちょっと聞くだけ」にも注意が必要です。同じ記事は、問い合わせを請求として扱う保険会社があること、また、代理店は請求で保険料が上がるかどうかを事前に断言できないことが多いと警告しています。扱いは地域によって違い、テネシー州商務・保険局は、問い合わせだけを理由に保険料を上げたり住宅保険を解約したりすることを、州法が禁じていると説明しています。電話する前に、あなたの州の規制当局に問い合わせの扱いを確認してください。
自分の請求履歴を確認します。CLUE は LexisNexis が作成する請求履歴のレポートです。テネシー州保険局によれば、損害の種類、日付、支払額が載り、おおむね約7年分を対象とし、保険会社が引き受けの可否と保険料を決める際に使います。公正信用報告法(FCRA)に基づき、無料で写しを取得できます。誤りがある場合は、LexisNexis が保険会社に確認し、30日以内に結果を返すと同局は説明しています。また、記載事項に説明文を添えることもできます。
請求するなら、先に記録を残します。NAIC は、被害の写真と動画、壊れた物のリスト、家とは別の場所に保管した家財の一覧、修理の領収書を勧めています。保険会社には速やかに連絡してください。報告期限は州によって異なります。納得できない修理に同意するよう急かされても、応じる必要はありません。
確認できなかったこと。小さな請求1件が更新時の保険料をどれだけ動かすかについて、最近の複数州のデータは見つかりませんでした。また、問い合わせと支払い済みの請求を保険会社がどう比べているかを述べた資料もありませんでした。これは請求や引き受けの実務家が知っている種類の細部です。ご自身の保険会社に、書面で尋ねる価値があります。
研究データからは言えないこと
低い免責金額が常に間違いだということは示していません。免責金額をまかなう貯蓄がない世帯にとっては、低い免責金額のために多く払うのは合理的でありえます。
すべての人に当てはまる説明がどれかは示していません。自動車保険と住宅保険の一部のデータには確率の重みづけが最もよく当てはまり、選択肢を限られた範囲しか検討しないという説明なら同じ種類のデータをふつうのリスク回避で説明できます。延長保証の選択には損失回避がよく当てはまり、実験ではデフォルトが影響します。
誰にでも当てはまる請求率は示していません。8.8%という数字は、1社の顧客の1種類の補償についての平均です。自分が請求する確率は、住んでいる場所、保険をかけるもの、運転のしかたによって変わります。
そして、請求による保険料の上昇幅は大きく異なります。9%という数字は古い業界平均であって、決まったルールではありません。
行動の手順
ここにあるのは確認事項で、商品の推奨ではない。 役に立つ時期の順に並べている。各項目に根拠の強さを示した:データあり 公的機関の推奨 未検証
起きる前に
してはいけないこと
- 自分が請求することのない水準より低い免責金額のために、余分に払わない。 未検証 参考文献を参照
保険の助言ではない。
よくある質問
Q. 免責金額は高いほうがよいのですか?
ある大規模な自動車保険のデータでは、免責金額を500ドルから250ドルに下げる費用は平均で期待値の約3倍でしたが、1,000ドルから500ドルへの引き下げはほぼ適正な価格でした。高い免責金額が向いているかどうかは、それを無理なく払えるかどうかで決まります。
Q. なぜほとんどの人は低い免責金額を選ぶのですか?
研究が指摘しているのは、小さな確率を過大に見積もるため請求のわずかな可能性が実際より大きく感じられること、そして選択肢のメニュー全体を比べていないことです。商品によっては、心の会計や損失回避も影響します。
Q. 免責金額の選択肢はどう比べればよいですか?
追加の保険料と、「免責金額の差 × 1年に請求する現実的な確率」を比べてください。保険料の差のほうがずっと大きければ、低い免責金額は割高な補償です。
Q. 小さな請求をすると保険料は上がりますか?
上がることがよくあります。ある業界分析では、住宅保険を1回請求すると保険料が平均9%上がり、州や保険会社によって大きな差がありました。
Q. 延長保証はどうですか?
研究によると、人は修理費の期待値を大きく上回る額を延長保証に払っており、その大きな理由は損失回避です。価格と期待値を比べるという考え方は同じように当てはまります。
まとめ
- 自動車保険の11万1,894件の選択データでは、免責金額を500ドルから250ドルに下げる費用は年平均66ドル。その補償の価値は約22ドルでした。
- 1,000ドルから500ドルに下げる費用は約49ドルで、期待値の44ドルに近い水準でした。
- 洪水保険では、94%を超える世帯が最も低い2つの免責金額のどちらかを選んでいました。
- こうした選択は、ふつうのリスク回避より、小さな確率を過大に見積もる傾向でうまく説明できます。
- 400ドルを現金でまかなえない米国の成人37%にとっては、低い免責金額にも理があります。
この記事は保険の選択に関して公表された研究をまとめたものです。金融や保険についての助言ではなく、特定の保険契約、保険会社、免責金額を勧めるものではありません。条件、価格、請求のルールは保険会社や国によって異なります。ご自身の契約内容を確認し、補償を変える前には資格のある専門家への相談も検討してください。
あわせて読みたい:この謎を最初に提起したのは、Sydnor が2010年に American Economic Journal: Applied Economics に発表した論文 “(Over)insuring Modest Risks” です。さまざまな説明を検証した主要な研究としては、Barseghyan らが2013年に American Economic Review に発表した “The Nature of Risk Preferences: Evidence from Insurance Choices” があります。
参考文献
- Sydnor J. (Over)insuring modest risks. American Economic Journal: Applied Economics, 2010;2(4):177–199. doi:10.1257/app.2.4.177.
- Barseghyan L, Molinari F, O’Donoghue T, Teitelbaum JC. The nature of risk preferences: evidence from insurance choices. American Economic Review, 2013;103(6):2499–2529. doi:10.1257/aer.103.6.2499.
- Barseghyan L, Coughlin M, Molinari F, Teitelbaum JC. Heterogeneous choice sets and preferences. Econometrica, 2021;89(5):2015–2048. doi:10.3982/ECTA17448 (including online appendix summary statistics).
- Barseghyan L, Molinari F, Thirkettle M. Discrete choice under risk with limited consideration. American Economic Review, 2021;111(6):1972–2006. doi:10.1257/aer.20190253.
- Cohen A, Einav L. Estimating risk preferences from deductible choice. American Economic Review, 2007;97(3):745–788. doi:10.1257/aer.97.3.745.
- Collier BL, Schwartz D, Kunreuther HC, Michel-Kerjan EO. Risk preferences in small and large stakes: evidence from insurance contract decisions. National Bureau of Economic Research working paper 23579, 2017. doi:10.3386/w23579.
- Kunreuther H, Pauly M. Do people have a bias for low-deductible insurance? National Bureau of Economic Research working paper 26994, 2020. doi:10.3386/w26994.
- Fels M. Mental accounting, access motives, and overinsurance. Scandinavian Journal of Economics, 2020;122(2):675–701. doi:10.1111/sjoe.12336.
- Jindal P. Risk preferences and demand drivers of extended warranties. Marketing Science, 2015. doi:10.1287/mksc.2014.0879.
- Schindler RM. Consumer motivation for purchasing low-deductible insurance. Working paper, Rutgers University.
- Board of Governors of the Federal Reserve System. Economic Well-Being of U.S. Households in 2024. May 2025.
- United Policyholders. CLUE report: this surprising database can drive up your homeowners insurance premiums (summarising an insuranceQuotes analysis, 2014).
- NAIC. What you need to know when filing a homeowners claim, 20 April 2022. content.naic.org.
- United Policyholders. Broken window? Think twice about a claim on home insurance, 22 October 2013. uphelp.org.
- Tennessee Department of Commerce & Insurance. CLUE reports. tn.gov.