預金の「ロイヤルティ・ペナルティ」:根拠から言えること
この記事のポイント ・約13分で読めます
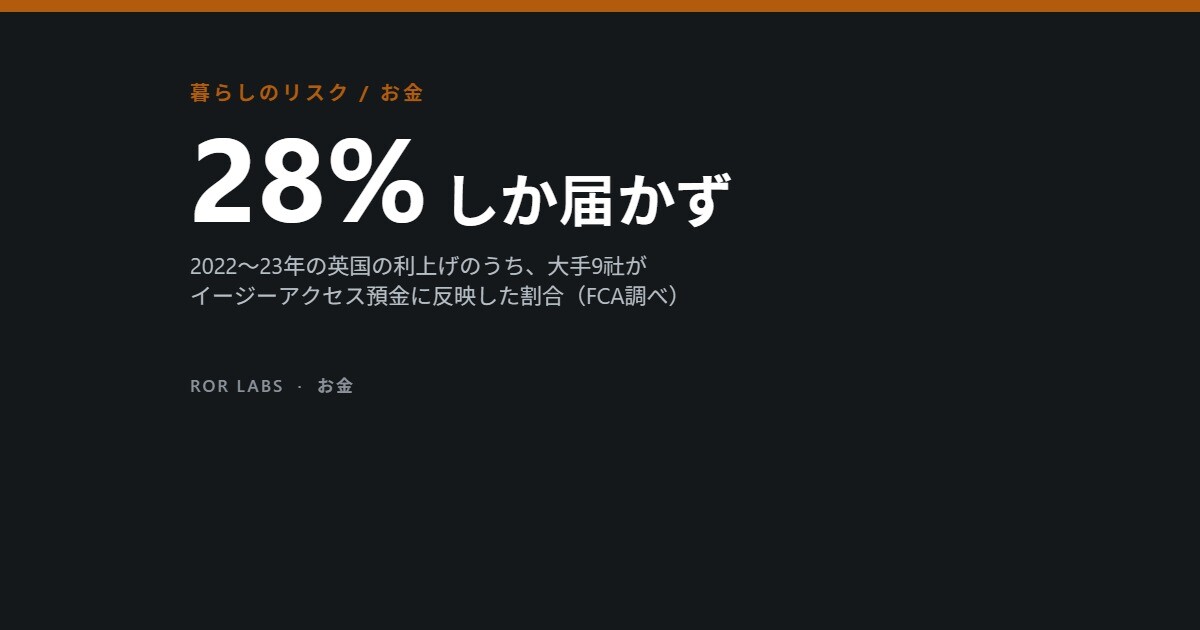
- 2022年1月から2023年5月にかけて、英国の大手預金取扱機関9社が普通預金型(イージーアクセス)口座に反映した政策金利の上昇幅は平均約28%で、定期・通知預金の51%を下回りました。
- 長く預けている人ほど金利が低いことがあります。FCAの数字では、口座開設から5年を超えるイージーアクセス預金の金利は、新規顧客より0.42ポイント低くなっていました。
- 惰性は強力です。ノルウェーでは、14年後でも同じ銀行に預金している確率がほかの銀行より50ポイント以上高く、動かないことによる損失は年最大2ポイントの金利に相当しました。
- 2026年10月、米FDICの全国平均の普通預金金利は0.38%で、消費者物価は前年より3.7%上がっていました。平均的な預金残高は購買力を失ったことになります。
銀行に置いたお金は、何があっても大丈夫なものに思えます。株価のように暴落することはなく、多くの国では一定額まで公的な制度が守ってくれます。けれども動かないままの残高は、物価に対しても、同じ銀行が新しい顧客に払う金利に対しても、静かに置いていかれることがあります。
この記事では、規制当局、中央銀行、経済学者がその差について明らかにしてきたことを見ていきます。長く持っている預金口座にかかる「ロイヤルティ・ペナルティ」、利上げが預金金利になかなか反映されないこと、そして多くの人をその場にとどめる惰性です。英国金融行動監視機構(FCA)の調査、米国・ノルウェー・オランダの預金金利の研究、最新の公式な金利データをもとにしています。
特定の銀行、口座、商品を勧めるものではなく、ここに出てくる金利はどれも勧誘ではありません。預金の保護制度が何を守り、何を守らないかは、預金保険についての別の記事で説明しています。以下の数字はすべて、それを報告した出典と結びつけています。
「ロイヤルティ・ペナルティ」とは
この言葉が指すのは単純なパターンです。銀行は魅力的な金利で新しいお金を集め、その後、古い口座の金利を下げていきます。多くの場合、その商品の新規受付を締め切り、既存の預金者だけをそこに残します。英国の規制当局が2015年にまとめた預金市場の調査では、販売中のイージーアクセス商品が約350本あったのに対し、新規受付を終えた商品は1,000本を少し超えていました。
同じ調査は、約7,000億ポンドを預かる21社のデータをもとに、イージーアクセス預金の残高のおよそ3分の1が、開設から5年を超える口座にあることを示しました。2013年には、約1,600億ポンドのイージーアクセス預金の金利が、当時の政策金利0.5%以下でした。当座預金の大手4行は、イージーアクセス口座でほかより明らかに低い金利を払っていました。
古い口座と、確かめられていない金利
FCAの2015年の市場調査に見る英国のイージーアクセス預金(データの多くは2013年)。
出典:Financial Conduct Authority, Cash savings market study: final findings(2015年1月)。
のちにFCAがこのペナルティを数字で示したところ、開設から5年を超えるイージーアクセス口座の金利は新規顧客より0.42ポイント低く、イージーアクセス型の非課税預金(cash ISA)では0.55ポイント低くなっていました。2023年の点検では、大手数社が、販売中の商品で締め切った商品より0.5〜1ポイント高い金利を払っていることもわかりました。
利上げはどれほどゆっくり預金者に届くか
金利が上がると、このペナルティは大きくなります。2022年1月から2023年5月にかけて、英国の政策金利は4.25ポイント上がりました。FCAが2023年に大手9社を点検したところ、イージーアクセス口座に反映された割合は平均約28%で、各社の幅は15%から61%でした。定期・通知預金では51%でした。
利上げが最後に届いたのはイージーアクセスの預金者
大手9社が預金者に反映した英国の政策金利上昇の割合。
出典:Financial Conduct Authority, Cash Savings Market Review 2023(2023年7月)。
遅れが最も大きかったのは初めのうちです。利上げ局面の最初の8か月、イージーアクセスへの反映は14%にとどまり、2022年8月から2023年5月にかけて35%に上がりました。FCAは、2004〜2009年にはイージーアクセスへの反映が平均80%だったと指摘しており、この鈍さは避けられないものではありません。9社のイージーアクセスの平均金利は0.07%から1.25%に上がっただけでした。
米国でも同じパターンが見られます。米連邦準備制度理事会(FRB)のエコノミスト、ジョン・ドリスコルとルース・ジャドソンは、約900機関の2,500超の支店で11種類の預金金利を10年間、毎週追跡しました。市場金利が下がると預金金利はすぐに下がり、上がるときはゆっくりでした。この硬直性がなければ、金利上昇期に預金者が受け取る利息は年に最大1,000億ドル多かったと推計しています。
直近の利上げ局面について、ニューヨーク連銀のエコノミストは、FRBの利上げのうち利付き預金に反映された割合(「預金ベータ」)が2022年末までに0.4近くに達したと報告しました。これは2015〜19年の局面のピークと同じ水準ですが、そこに至るまで3年ではなく約1年でした。提示金利が最も上がったのは12か月の譲渡性預金で、最も上がらなかったのは決済用の当座預金でした。
銀行が低い金利で済ませられる理由
大手と中小の預金取扱機関の差
2023年の英国のイージーアクセス預金金利(機関の種類別)。
出典:Financial Conduct Authority, Cash Savings Market Review 2023(2023年7月)。
経済学者はこの差を市場支配力で説明します。イタマール・ドレクスラー、アレクシ・サボフ、フィリップ・シュナーブルは、2017年に発表した影響力の大きい論文で、FRBが利上げすると銀行は市場金利と預金金利の差を広げ、お金が銀行システムから流れ出ることを示しました。差の広がりは、同じ銀行の支店どうしを比べても、競争の少ない地域市場で大きくなっていました。
この発見は、より古い研究とも重なります。1992年にデビッド・ニューマークとスティーブン・シャープは、競争の少ない市場の銀行ほど、市場金利が上がったときの預金金利の引き上げが遅く、下がったときの引き下げが速いことを報告しました。ドレクスラーらは、この「預金チャネル」が、銀行のバランスシートを通じた金融政策の波及のすべてを説明しうると論じています。
2026年にシュー・ルーとリンシュエン・ウーが発表し、システミック・リスク研究の欧州の賞を受けた論文は、「注意」という要素を加えました。数百万人の米国の預金者の取引データから、不定期の収入は定期的な給与よりずっと長く低金利口座にとどまることがわかりました。注意の向きにくい顧客を多く抱える銀行ほど、金利を低く設定し、金利変更の反映も小さくなっていました。著者らの説明では、不注意そのものが市場支配力の源になっています。
乗り換える人はどれほど少ないか
測られたほぼすべての場所で、乗り換えはまれです。FCAの2015年の調査では、イージーアクセス口座の80%が過去3年間に乗り換えられていませんでした。調査の回答者はイージーアクセス口座の半数について金利を推測できず、63%は自分の銀行が同じ商品を別の金利で売っているかどうかを知りませんでした。
最も詳しい姿を示しているのはノルウェーです。クリストフ・バステンとラグナル・ユールスルードは、2004年から2018年までのすべての家計の預金・借入の関係を網羅した記録を使いました。ある銀行で初めて預金が確認されてから1年後、その家計がその銀行にとどまっている確率は、近くの同等の銀行より90ポイント余り高くなっていました。14年後でも差は50ポイントを超えていました。
彼らは、この「動かないこと」によって家計が失った預金金利を年最大2ポイントと推計しました。損失には差があり、世帯主が30歳未満の家計では金利で28ベーシスポイント、子どものいる家計では15ベーシスポイント少なくなっていました。退職者や資産の多い家計は、金利では失う分が小さいものの、残高が大きいため金額では多く失っていました。新たに借り入れる際に銀行を替える確率は、取引年数が1年延びるごとに約5ポイント下がっていました。
一度預けると、人はそこにとどまる
ノルウェー、2004〜2018年の全家計の銀行取引:同じ銀行に預金し続ける確率の上乗せと、その代償。
出典:Basten and Juelsrud, Review of Financial Studies(2023)。ptはパーセントポイント。
オランダでは、ディルク・ヘリッツェンとヤコブ・ビッカーが2004年から2014年の年次の預金データを調べました。預金者が動かした預金は、金利差1ポイントあたり3〜6%にすぎませんでした。カリン・ファン・デル・クラウゼンとマーイケ・ディープストラーテンによるオランダの調査では、人がとどまる主な理由は、銀行とのよい関係、実際的な障害、乗り換えてもたいして得をしないという感覚でした。
情報だけでは人が動かない理由
自分の金利を知らないのなら、知らせればよいと思えます。その考えを大規模に試したのが英国です。ポール・アダムズ、ステファン・ハント、クリストファー・パーマー、レディス・ザリアウスカスは、英国の5つの預金取扱機関の預金者約12万4,000人を対象にランダム化試験を行い、よりよい口座についての情報を量を変えて示しました。その中には、自分の銀行のあらゆる点で優れた口座も含まれていました。
乗り換えにかかる時間はおよそ15分、得られる利益は平均で年約190ドルでした。それでも、どの示し方でも乗り換えはまれなままでした。著者らは、ほかを選んでもたいしてよくならないだろうという悲観的な思い込みが、情報を無視させていると結論づけています。情報開示の改善だけでは、預金の動きにくさは説明しきれないということです。
より広いレビューも同じ方向を示しています。ジタ・ヴァシャシュは、個人向け金融のナッジに関する35件の研究から400件を超える推定値を集め、比較・乗り換えの増加は平均2〜3ポイントだったとしました。情報を示したり強調したりするだけのナッジより、選択の仕組みそのものを変えるナッジのほうが効果がありました。FCAは2015年の調査で、リマインダーで乗り換えがリマインダーなしより少なくとも8%増えたと報告しています。
眠っている預金の実質的な利回り
二つ目の代償はインフレです。米国では連邦預金保険公社(FDIC)が、各機関の預金シェアで加重した全国平均の普通預金金利を公表しています。2026年10月には0.38%でした。FDICが示す普通預金の市場基準利回りは3.88%で、労働統計局によると9月の消費者物価は前年より3.7%高くなっていました。
平均的な預金残高は物価に負けた
米国、最新の公式数値(2026年秋)。
出典:FDIC National Rates and Rate Caps(FRED、系列SNDR・STY);米労働統計局、2026年10月14日公表のCPI。
簡単に言えば、全国平均の金利で預けていた残高は、1年で購買力の3%超を失いました。これはすべての機関の平均なので、はるかに多く受け取っている預金者もいれば、もっと少ない人も大勢います。ユーロ圏も似ています。2026年8月、家計の要求払い預金の金利は0.29%で、期間1年以内の新規定期預金は2.13%でした。
最も大きく失うのは無利息の残高です。FCAの2023年の点検では、英国の預金のうち約2,500億ポンドがまったく利息を生んでおらず、イージーアクセス預金の約2,600億ポンド、全体のおよそ40%が金利1%以下の口座にありました。その一部は日々の支払いに必要なお金で、どれだけがもっと稼げるのかはわかっていません。当座貸越の手数料など口座そのものにかかる費用は、また別の問題です。
規制当局が試してきたこと
英国は、思いつく対策のほとんどを試してきました。FCAは2015年12月から、大手各社がイージーアクセス口座で払う最も低い金利を公表し、各社はcash ISAの移管の大半を7営業日以内に終えることで合意しました。2020年1月には、導入期間の後はすべてのイージーアクセス口座に一つの金利を払うよう各社に求める「単一イージーアクセス金利」を提案し、預金者の利益を年約2億6,000万ポンドと見込みました。
2020年11月、規制当局はこの案を取り下げました。パンデミックと超低金利で、新規顧客と長期顧客の差が縮んだことが理由でした。金利が上がると、新しい「コンシューマー・デューティー」に軸足を移し、2023年7月に14項目の計画を公表しました。最も金利の低い会社に金利の妥当性の説明を求め、低金利の口座の顧客に見直しを促すよう各社に求めました。
2024年9月までに、FCAは大手9社のイージーアクセスの平均金利が2023年7月の1.66%から2.11%に上がったと報告し、預金者は年約40億ポンド得をしていると推計しました。一方で、大手は標準的なイージーアクセス口座で、なお市場平均を下回る金利を払うことが多いとも指摘しています。
根拠の限界
「損失」の数字は、実際の金利を入手できる最高の金利と比べたもので、この基準は差を大きく見せます。バステンとユールスルードは自らの推計を大まかな近似と呼んでいます。地域で最も高い金利は、利用資格の限られた口座のものであることが多いためです。高金利の口座には、残高の上限、引き出しの制限、平均的な預金者には満たせない条件があるかもしれません。
とどまることが常に不合理とは限りません。当座預金、住宅ローン、預金を一か所にまとめれば手間が省けますし、ノルウェーの研究では、既存の預金者は後に同じ銀行から借りる確率が約20ポイント高くなっていました。銀行との関係を重んじる人もいれば、乗り換えの手間に見合うほど預金がない人もいます。
根拠の多くは古いか、地域が限られています。FCAの2015年の数字は政策金利が0.5%だった2013年のものです。ノルウェーとオランダのデータは2018年と2014年で終わっています。試験は英国で行われ、米国の最も有力な研究は2022年の利上げ局面より前のデータを使っています。2026年の不注意に関する論文は、まだ学術誌の査読を経ていないワーキングペーパーです。
行動の手順
役に立つ時期の順に並べている。各項目に根拠の強さを示した:データあり 公的機関の推奨 未検証
起きる前に
起きたら
その後
してはいけないこと
一般的な情報であり、金融上の助言ではありません。預金保護の仕組みは国によって異なります。
よくある質問
預金の「ロイヤルティ・ペナルティ」とは何ですか?
銀行が長く取引している顧客に払う金利と、似た口座で新規顧客に示す金利との差のことです。英国の規制当局の数字では、開設から5年を超えるイージーアクセス口座で0.42ポイントでした。
なぜ銀行は貸出金利より預金金利をゆっくり上げるのですか?
研究は市場支配力と顧客の惰性に結びつけています。競争の少ない市場の銀行や、顧客の注意が向きにくい銀行ほど、市場金利が上がったときの預金金利の引き上げが遅くなります。
預金口座を乗り換える人はどれくらいいますか?
多くありません。FCAの2015年の調査では、イージーアクセス口座の80%が3年間乗り換えられていませんでした。2023年には、調査に答えた英国の預金者の約23%が、より高い金利を求めて過去6か月に乗り換えたと答えています。
預金口座のお金は価値を失っていますか?
金利がインフレ率を下回っていれば、購買力は下がります。2026年秋、米国の平均的な普通預金金利は0.38%で、インフレ率は3.7%でした。
銀行からのリマインダーは役に立ちますか?
少しは役立ちます。試験やレビューでは、情報開示やリマインダーで乗り換えは数ポイント増えるものの、ほかの選択肢への悲観がその効果を抑えているとされています。
まとめ
- 2022年1月から2023年5月にかけて、英国の大手預金取扱機関9社が普通預金型(イージーアクセス)口座に反映した政策金利の上昇幅は平均約28%で、定期・通知預金の51%を下回りました。
- 長く預けている人ほど金利が低いことがあります。FCAの数字では、口座開設から5年を超えるイージーアクセス預金の金利は、新規顧客より0.42ポイント低くなっていました。
- 惰性は強力です。ノルウェーでは、14年後でも同じ銀行に預金している確率がほかの銀行より50ポイント以上高く、動かないことによる損失は年最大2ポイントの金利に相当しました。
- 2026年10月、米FDICの全国平均の普通預金金利は0.38%で、消費者物価は前年より3.7%上がっていました。平均的な預金残高は購買力を失ったことになります。
- 情報提供やリマインダーの効果は小さく、400件を超える推定値をまとめたレビューでは、ナッジによる比較・乗り換えの増加は平均2〜3ポイントでした。
- とどまることが常に誤りとは限りません。手間、ほかの商品とのつながり、高金利口座の条件も関係し、測られた損失は平均値です。
この記事は、研究と公式データを一般的な情報としてまとめたものです。金融に関する助言ではなく、特定の銀行、口座、商品を勧めるものでもありません。預金保護の上限や仕組みは国によって異なります。お金を移す前に、そのお金を守る制度を確かめてください。
さらに読む:預金チャネルについては、Drechsler、Savov、Schnabl『Quarterly Journal of Economics』132(4)(2017)。情報開示がなぜ預金者を動かしにくいかは、Adams、Hunt、Palmer、Zaliauskas『Journal of Financial Economics』141(1)(2021)。直近の利上げ局面での反映の度合いは、FCAの Cash Savings Market Review 2023。
参考文献
- Financial Conduct Authority. Cash savings market study: Part I and II, final findings (January 2015).
- Financial Conduct Authority. Cash Savings Market Review 2023 (31 July 2023).
- Financial Conduct Authority. FCA update on cash savings (18 September 2024).
- Financial Conduct Authority. CP20/1: Introducing a Single Easy Access Rate for cash savings (January 2020); Reuters report via LSE.co.uk (9 January 2020).
- MoneyExpert. FCA drops plans to end loyalty penalty in savings accounts (18 November 2020).
- Drechsler I, Savov A, Schnabl P. Q J Econ 132(4):1819–1876 (2017), doi:10.1093/qje/qjx019.
- Neumark D, Sharpe SA. Q J Econ (1992), doi:10.2307/2118485.
- Driscoll JC, Judson R. Sticky deposit rates. Finance and Economics Discussion Series 2013-80, Federal Reserve Board (2013), doi:10.17016/feds.2013.80.
- Kang-Landsberg A, Luck S, Plosser M. Deposit betas: up, up, and away? Liberty Street Economics, Federal Reserve Bank of New York (11 April 2023).
- Lu X, Wu L. Banking on inattention. NBER Working Paper 34783 (2026), doi:10.3386/w34783.
- Banque de France. Award of the 2026 Ieke van den Burg Prize for research on systemic risk (8 June 2026).
- Basten C, Juelsrud R. Rev Financ Stud (2023), doi:10.1093/rfs/hhad062.
- Gerritsen DF, Bikker JA. J Financ Serv Res (2018), doi:10.1007/s10693-018-0305-x.
- van der Cruijsen C, Diepstraten M. J Financ Serv Res (2017), doi:10.1007/s10693-017-0276-3.
- Adams PD, Hunt S, Palmer C, Zaliauskas R. J Financ Econ 141(1):122–147 (2021), doi:10.1016/j.jfineco.2020.05.009.
- Vasas Z. Behavioural Public Policy (2022), doi:10.1017/bpp.2022.23.
- Federal Deposit Insurance Corporation. National Rates and Rate Caps: National Rate, Savings, and Treasury Yield, Savings, via FRED (series SNDR and STY, October 2026).
- US Bureau of Labor Statistics. Consumer Price Index, September 2026 (14 October 2026).
- European Central Bank. Euro area bank interest rate statistics: August 2026 (1 October 2026).
- Banco de España. ECB raises rates by 25 basis points in June (11 June 2026).