ペイデイローン(給料日ローン):研究データでわかったこと
この記事のポイント ・約11分で読めます
- 米国では年間約1,200万人がペイデイローンを利用し、平均で年8回借りて、利息を520ドル払っています。
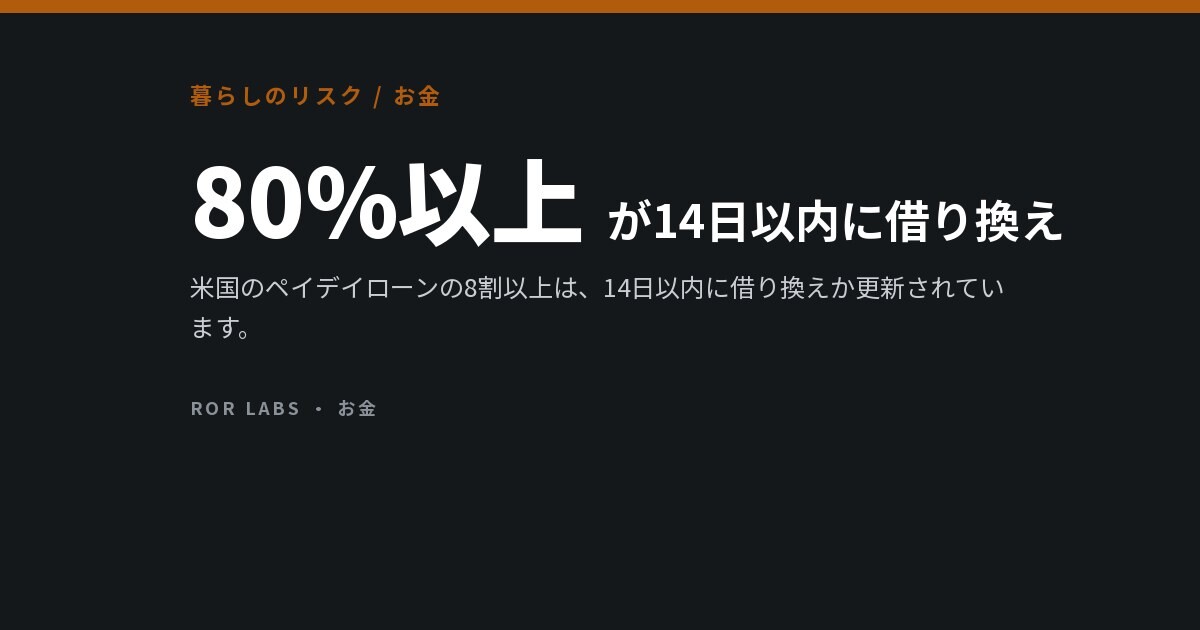
- ペイデイローンの80%以上は、14日以内に借り換えか更新されています。
- 厳密な研究でも結論は割れています。自己破産が倍増したという研究もあれば、信用スコアへの影響はほぼなかったという研究もあります。
- 利用を制限しても、借りる必要がなくなるわけではなく、借り手は当座貸越、支払いの延滞、質屋に移りました。
ペイデイローンの仕組みは単純です。次の給料日まで数百ドルを借り、手数料を付けて返します。手数料は、借りた100ドルにつき10〜30ドルが一般的です。2週間で見ればなんとかなりそうな額ですが、年利に直すと数百%になります。
ペイデイローンについて書く人のほとんどがこれを非難しており、米国のいくつかの州では禁止されています。しかし、借り手に実際にどんな影響があるのかについての研究は、そうした共通認識が示すよりも意見が割れています。深刻な害を見いだした慎重な研究もあれば、似た手法でほとんど害を見いだせなかった研究もあります。取り上げると、かえって人々の状況が悪くなるという研究もあります。
この記事では、ペイデイローンについて、誰が利用しているのか、利用した人に何が起きるのか、規制するとどうなるのかについて、研究データでわかっていることをまとめます。規制当局が真っ先に掲げた数字は80%。米国のペイデイローンのうち、14日以内に借り換えか更新された割合です。
誰が、何のために借りるのか
最大の記述的研究は、ピュー慈善信託(Pew Charitable Trusts)による2012年の調査です。米国では年間1,200万人がペイデイローンを利用し、70億ドルを超える額を費やしていると推計されました。平均的な借り手は1年に375ドルのローンを8回借り、利息を520ドル払い、1年のうち約5か月は借金を抱えていました。
最初に借りた理由は、たいてい緊急事態ではありませんでした。69%は光熱費、家賃、クレジットカードの支払い、食費といった毎月の出費に使ったと答えています。車の修理や医療費など、予想外の出費だったと答えたのは16%だけでした。
Pewは、ペイデイローンがなかったらどうするかも尋ねています。81%が、食べ物や衣類などの生活必需品を切り詰めると答えました。過半数が、支払いを遅らせる、家族や友人から借りる、持ち物を売ると答えています。銀行や信用組合から借りると答えたのは44%、クレジットカードを使うと答えたのは37%にとどまりました。
Neil Bhutta、Paige Marta Skiba、Jeremy Tobacmanは、ペイデイローンの申込みと全国の信用情報を照合しました。その結果、人がペイデイローンを申し込むのは一般的な金融機関の融資をほとんど受けられないときであり、その信用履歴の弱さは深刻かつ長期にわたるものだとわかりました。ペイデイローンの店にたどり着く頃には、ほかの選択肢の大半はすでに失われているのです。
ペイデイローンがなかったら
米国のペイデイローンの借り手が答えた対処法。
Pew Charitable Trusts、2012年。複数回答可。
米国の平均的なペイデイローンの借り手
Pew Charitable Trustsの全国調査(2012年)。
Pew Charitable Trusts, Payday Lending in America: Who Borrows, Where They Borrow, and Why、2012年7月。
借り換えのパターン
ペイデイローンの問題の核心は、最初の1回ではありません。その後に続くローンです。2014年、CFPBは1年間に店頭で貸し付けられた1,200万件を超えるペイデイローンを分析しました。
80%超が、14日以内に借り換えられるか、次のローンが続いていました。全ローンの約半数は、10回以上連続して借りている借り手への貸付でした。社会保障給付など毎月の給付を受けている借り手の5人に1人は、1年中ずっと借金を抱えていました。
このパターンは、それ以前の学術研究とも一致しています。SkibaとTobacmanは、ペイデイローンと質屋を営む大手業者を調べ、最初のローンが承認された申込者が、その後12か月以内に平均8.8回、さらにペイデイローンを申し込んでいたことを明らかにしました。金額にして約2,400ドルのペイデイローンの借入と、350ドルの金融手数料にあたります。著者らは、これほど頻繁な借入が、一時的なショックだけで起きているとは考えにくいと結論づけています。
業界を擁護する側は、繰り返し借りることが必ずしも罠だとは限らないと主張します。Robert DeYoung、Ronald Mann、Donald Morgan、Michael Strainは、2015年にニューヨーク連邦準備銀行向けにまとめたレビューで、ペイデイローンへの批判の多くは成り立たないと論じました。問うべきは、借り換えをする借り手が、どれだけ早く返済できるかについて系統的に楽観しすぎているかどうかだ、というのです。その点について、根拠は限られていて結論もまちまちだとしています。
ペイデイローンの実際の使われ方
米国の店頭ペイデイローン1,200万件超(12か月分)の分析。
Consumer Financial Protection Bureau, CFPB Data Point: Payday Lending、2014年3月。
借り手に何が起きるのか:研究の結論は割れている
最も強力な研究は、回帰不連続デザインを使っています。貸し手は信用スコアが一定の基準を上回る申込者を承認し、わずかに下回る申込者を断ります。基準の両側の申込者はほぼ同じなので、その後の経過を比べれば、ランダム化実験にかなり近いものになります。
SkibaとTobacmanは、この手法を米国のデータに使い、2019年のJournal of Law and Economicsの論文で、ペイデイローンによって個人の自己破産率がおよそ2倍になったと報告しました。家計の資金繰りが悪化したためと見られます。一方、Bhutta、Skiba、Tobacmanは2015年のJournal of Money, Credit and Bankingの論文で、似た手法と全国の信用情報を使い、信用スコアなどの家計の健全性の指標への影響はほぼゼロだったと報告しています。
最大規模の研究は英国のものです。当時FCA(英国金融行為監督機構)に在籍していたJohn Gathergood、Benedict Guttman-Kenney、Stefan Huntは、2012〜2013年の英国のペイデイローン申込みのほぼすべてのデータを信用情報と照合しました。ペイデイローンは一時的な資金の余裕をもたらし、借り手はその後の数か月でさらに借入を増やしました。しかし、その後6〜12か月にわたって、ローンは債務不履行と、銀行の当座貸越の限度額超過の可能性を持続的に高めていました。
Brian Melzerは別の手法を使い、州境の近くで、近隣でペイデイローンを利用できる世帯とできない世帯を比べました。2011年のQuarterly Journal of Economicsの論文では、利用できることで生活の苦しさが和らいだという根拠は見つかりませんでした。むしろ、住宅ローン、家賃、光熱費の支払いがより困難になることと関連していました。
同じ問いに、異なる答え
ペイデイローンを借りることの影響を調べた準実験的研究。
| 研究 | 対象 | 主な結果 |
|---|---|---|
| Skiba と Tobacman、2019年 | 米国、大手業者1社 | 自己破産がほぼ倍増 |
| Bhutta ら、2015年 | 米国、全国の信用情報 | 信用スコアへの影響はほぼゼロ |
| Gathergood ら、2019年 | 英国、ほぼ全ローン | 一時的に助けになり、その後不履行が増加 |
| Melzer、2011年 | 米国、州境の地域 | 支払いの困難が増加 |
Journal of Law and Economics、Journal of Money, Credit and Banking、Review of Financial Studies、Quarterly Journal of Economics。
慎重な研究どうしで結論が割れる理由
自分の考えに合う研究を選びたくなるものです。より役に立つのは、優れたデザインの研究がなぜ異なる答えに行き着くのかを問うことです。
理由の1つは、誰を対象にしているかです。回帰不連続デザインは、貸し手の基準をわずかに上回る申込者と下回る申込者を比べるので、わかるのはその境目にいる借り手のことで、ペイデイローンの借り手全般のことではありません。Gathergoodらは、英国の申込者の多くは信用スコアが基準から大きく離れていたこと、そして見つかった悪影響は、スコアの良い申込者ほど小さかったことを指摘しています。
もう1つは、何を測っているかです。自己破産、信用スコア、支払いの遅れ、当座貸越の利用は、それぞれ別の結果指標です。ローンがある面では助けになり、別の面では害になることは十分にありえます。今月の家賃の不渡りを避けられた借り手が、6か月後にカードの返済を滞らせるかもしれません。
そして、ローンそのものの違いもあります。Will DobbieとPaige Marta Skibaは、ペイデイローンの額が50ドル大きいと、債務不履行の確率が17〜33%下がることを見いだしました。これは、ローンがあるかないかだけでなく、その額と条件が結果を左右することを示唆しています。規制当局が禁止だけでなく価格と返済条件に注目してきたのは、これが理由の一つです。
ペイデイローンを取り上げるとどうなるか
ペイデイローンが単に有害なものなら、規制すれば状況は良くなるはずです。しかし、いくつかの研究は、話はそう単純ではないことを示しています。
オレゴン州が2007年にペイデイローンの条件に上限を設けたとき、Jonathan Zinmanは、同州の借り手と隣のワシントン州の借り手を比較しました。オレゴン州では借入が減りましたが、かつてのペイデイローンの借り手は、一部が銀行の当座貸越や支払いの延滞に移り、全体としての家計の状態が悪化したことを示す根拠もありました。Zinmanの結論は、利用の制限は平均すると消費者を助けるどころか害した、というものです。
Adair MorseはJournal of Financial Economicsで、カリフォルニア州の自然災害を予期せぬショックとして利用しました。災害後の1年間で、住宅の差し押さえは1,000戸あたり4.5件増えましたが、ペイデイローンの業者がある地域では、そのうち1.0〜1.3件が回避されていました。ペイデイローンの業者は窃盗も減らしていたようです。住宅保険でカバーされる災害では、この効果は見られませんでした。
Kabir DasguptaとBrenden Masonは、最近ペイデイローンを禁止した米国の4州を調べました。どの州でも、自己破産にはほとんど影響がありませんでした。調査データでは、かつての借り手は、クレジットカードの支払いの延滞や質屋の利用に切り替えていました。
ここから浮かび上がるのは、本当のショックに見舞われた一部の借り手を助ける一方で、繰り返し借りるほかの借り手には害を与える商品という姿です。そして禁止は、借りる必要をなくすのではなく、人々をほかの高コストな選択肢へと移すだけでした。
自然災害後のペイデイローン業者
カリフォルニア州、災害後1年間、住宅1,000戸あたり。
Morse、Journal of Financial Economics、2011年。住宅保険でカバーされる災害ではこの効果は見られない。
禁止ではなく上限規制:英国の実験
英国は別の道を選びました。2015年1月2日から、FCAは高コストの短期融資に上限を設けました。利息と手数料は借入額の1日0.8%まで、延滞手数料は15ポンドまで、総コストは借入額の100%まで。つまり、借りた額の2倍を超えて返済する人は出ないことになります。
規制当局は、一部の借り手が借りられなくなると予想し、その割合を約7%、およそ7万人と見積もっていました。市場は大きく縮小し、2013年以前の年間約1,000万件から、2018年には約540万件になりました。FCA自身による2017年のレビューでは、約76万人の借り手が合わせて年間1億5,000万ポンドを節約していると推計され、債務相談を行う慈善団体も、ペイデイローン関連の問題を抱える相談者が減ったと報告しました。最大手のWongaは、返済能力を超える貸付に対する補償請求を受けて、2018年に破綻しました。
上限規制は商品そのものも変えました。総コストが借入額を超えることがないため、CFPBが米国で記録したような長い借り換えの連鎖は利益をあまり生まなくなり、貸し手には、そもそも貸す前に借り手が返済できるかを確認する強い理由ができました。
これは規制当局が自らの政策を評価したもので、ランダム化試験ではありません。それでも、ペイデイローンの価格に上限を設けた自然実験としては最大規模のものであり、短期融資そのものをなくさなくても、価格の上限によって害を減らせる可能性を示しています。
研究データからは言えないこと
ペイデイローンが常に借り手に害を与えるとは言えません。最もよくデザインされた研究どうしで結論が割れており、自然災害のような本当のショックのあとでは利益が見られた研究もあります。
禁止するだけで状況が良くなるとも言えません。州の規制に関する研究では、借り手は当座貸越、支払いの延滞、質屋に移り、自己破産がはっきり減ることもありませんでした。
繰り返し借りる人が、自分が何に足を踏み入れているかを理解しているのかどうかも、決着していません。賛否どちらの立場のレビュー担当者も核心だとするこの問いについては、限られた、まちまちな根拠しかありません。
そして、データの多くはもう古くなっています。米国の主な研究は2000年代から2010年代初めのローンを使っており、オンライン融資や、給与の前払いサービス(アーンド・ウェージ・アクセス)、後払い決済(BNPL)といった新しい商品が市場を変える前のものです。
よくある質問
Q. ペイデイローンの費用はどのくらい?
手数料は、約2週間の借入で、100ドルあたり10〜30ドルが一般的です。Pewの調査では、平均的な借り手は1年に375ドルのローンを8回借り、利息を520ドル払っていました。
Q. ほとんどの人が借り換えをしているの?
はい。CFPBによると、ペイデイローンの80%超が14日以内に借り換えられるか次のローンが続いており、約半数は10回以上の連続借入の中のものでした。
Q. ペイデイローンは信用情報に悪影響がある?
研究によって結論が異なります。米国のある研究では信用スコアへの影響はほぼゼロでしたが、英国の大規模な研究では、翌年に債務不履行や当座貸越の問題が増えていました。
Q. 禁止と上限規制、どちらが良い?
米国の禁止に関する研究では、借り手がほかの高コストな選択肢に移っていました。英国の価格上限規制は市場を縮小させ、規制当局の推計では借り手が年間約1億5,000万ポンドを節約しました。
Q. 借り手は何に使っているの?
主に毎月の支払いです。Pewの調査では、69%が最初のローンを定期的な出費に、16%が予想外の出費に使っていました。
まとめ
- 米国では年間約1,200万人がペイデイローンを利用し、平均で年8回借りて、利息を520ドル払っています。
- ペイデイローンの80%以上は、14日以内に借り換えか更新されています。
- 厳密な研究でも結論は割れています。自己破産が倍増したという研究もあれば、信用スコアへの影響はほぼなかったという研究もあります。
- 利用を制限しても、借りる必要がなくなるわけではなく、借り手は当座貸越、支払いの延滞、質屋に移りました。
- 英国の2015年の価格上限規制は市場を縮小させ、規制当局の推計では借り手が年間1億5,000万ポンドを節約しました。
この記事はペイデイローンに関する公表された研究のまとめであり、金融や法律の助言ではありません。特定の貸し手や融資商品を勧めるものでもありません。借金で困っているときは、非営利の債務相談サービスや地域の相談窓口が、選択肢を整理する手助けをしてくれます(日本では、法テラスや消費生活センターなどが相談を受け付けています)。
さらに読みたい方へ:Gathergood、Guttman-Kenney、Hunt「How Do Payday Loans Affect Borrowers? Evidence from the U.K. Market」(Review of Financial Studies、2019年)は、最大規模の因果研究で、オープンアクセスで読めます。DeYoung、Mann、Morgan、Strain「Reframing the Debate about Payday Lending」(ニューヨーク連邦準備銀行、2015年)は、反対側の立場を最もわかりやすく示したものです。
- Poverty, by America、Matthew Desmond(2023年)。高コストの融資や当座貸越の手数料も含め、米国で貧しいことのコストを社会学者が論じた本です。
- Broke in America、Joanne Samuel Goldblum、Colleen Shaddox(2021年)。お金が足りなくなったときに満たされなくなる基本的なニーズを概観した本です。ペイデイローンを借りる出発点は、まさにそこにあります。
- Invisible Child、Andrea Elliott(2021年)。ニューヨークで貧困の中を生きるある家族を描いたピュリッツァー賞受賞作で、長期的な欠乏から短期的な判断がどう生まれるかを描いています。
参考文献
- Pew Charitable Trusts. Payday lending in America: who borrows, where they borrow, and why. July 2012.
- Consumer Financial Protection Bureau. CFPB Data Point: Payday Lending. March 2014.
- Skiba PM, Tobacman J. Do payday loans cause bankruptcy? Journal of Law and Economics, 2019;62(3):485–519. doi:10.1086/706201.
- Skiba PM, Tobacman J. Payday loans, uncertainty, and discounting: explaining patterns of borrowing, repayment, and default. Working paper, 2008.
- Bhutta N, Skiba PM, Tobacman J. Payday loan choices and consequences. Journal of Money, Credit and Banking, 2015;47(2–3):223–260. doi:10.1111/jmcb.12175.
- Gathergood J, Guttman-Kenney B, Hunt S. How do payday loans affect borrowers? Evidence from the U.K. market. Review of Financial Studies, 2019;32(2):496–523. doi:10.1093/rfs/hhy090.
- Dobbie W, Skiba PM. Information asymmetries in consumer credit markets: evidence from payday lending. American Economic Journal: Applied Economics, 2013;5(4):256–282. doi:10.1257/app.5.4.256.
- Melzer BT. The real costs of credit access: evidence from the payday lending market. Quarterly Journal of Economics, 2011;126(1):517–555. doi:10.1093/qje/qjq009.
- Zinman J. Restricting consumer credit access: household survey evidence on effects around the Oregon rate cap. Journal of Banking and Finance, 2010. Working paper version: Federal Reserve Bank of Philadelphia, 2008.
- Morse A. Payday lenders: heroes or villains? Journal of Financial Economics, 2011;102(1):28–44.
- Dasgupta K, Mason BJ. The effect of interest rate caps on bankruptcy: synthetic control evidence from recent payday lending bans. Working paper 2019-04, Auckland University of Technology.
- DeYoung R, Mann RJ, Morgan DP, Strain MR. Reframing the debate about payday lending. Federal Reserve Bank of New York, Liberty Street Economics, 2015.
- Financial Conduct Authority. FCA confirms price cap rules for payday lenders. Press release, November 2014.
- Financial Conduct Authority. High-cost credit review. 2017 (Wikipedia「Payday loans in the United Kingdom」の要約による)。