海外で亡くなった米国人のうち戦争・テロは3%。退避便が来ても、それは「立て替え」
この記事のポイント ・約13分で読めます
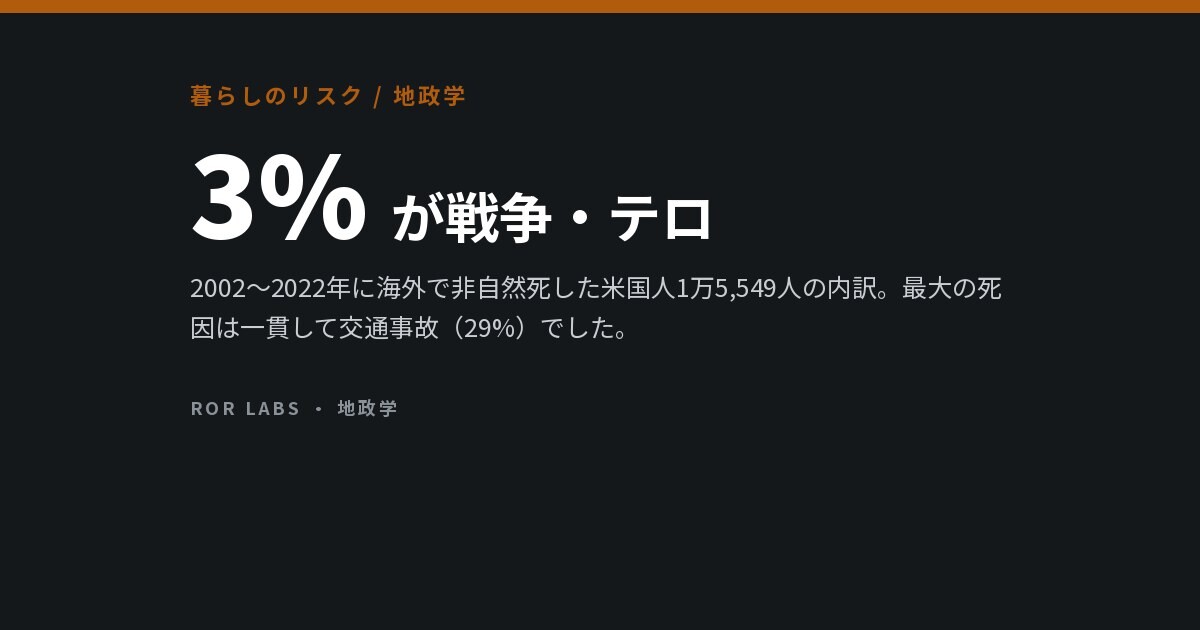
- 2002〜2022年に海外で非自然死した米国市民1万5,549人のうち、戦争とテロによる死亡は422人で3%でした。交通事故は4,482人(29%)で、全期間を通じて最大の死因です。
- 米国発の旅客10万人あたりでは、交通事故による死亡が0.186人、戦争とテロが0.018人です。
- 渡航情報のレベルは国単位で、それ自体は何も発動させません。情報を持っているのはアルファベットの記号で、数字ではありません。
- 米国の法律は、民間人の退避を費用償還を前提として認めています。退避者は約束手形DS-5528に署名し、危機発生前の価格でエコノミー正規運賃を上限に請求されます。危機時ローンを返済しないと、パスポートの発給拒否の理由になります。
2002〜2022年に、米国務省は海外での米国市民の非自然死を1万5,549件記録しています。そのうち戦争とテロは合わせて422件、3%でした。交通事故は4,482件(29%)で、調査したどの期間でも単独で最大の死因でした。その国の政治情勢がどうであれ、訪問者の命をいちばん奪いやすいのは道路です。
この点は覚えておく価値があります。というのも、この記事の残りは政治情勢が本当に悪化したときに何が起きるかの話で、そのほとんどが一般に思われているとおりには動かないからです。渡航情報のレベルは、見た目どおりの意味ではありません。保険は、まさにこの事態を除外するように書かれています。そして政府の退避は、そもそも実施されたとしてもローンです。米国の法律は費用償還を前提に退避を認めており、退避者は座席の代金について約束手形に署名します。危機時ローンを返済しないと、パスポートを失うこともあります。
どれもスキャンダルではありません。単にそういう仕組みになっていて、文書にも明記されています。問題は、多くの旅行者が思い描くイメージ(政府の飛行機が無料で迎えに来る)がテレビ由来だということです。そして現実とのずれが見えるのは、最悪のタイミングになってからです。
渡航情報のレベルの本当の意味
米国務省は、すべての国について4段階の渡航情報(トラベル・アドバイザリー)を出しています。あわせて、その判断の根拠となる個別のリスクをアルファベットの記号で示します。C は犯罪、T はテロ、U は市民騒乱、K は誘拐、D は不当な拘束、H は健康、N は自然災害、O はその他です。役に立つのは記号のほうで、誰もが引用するのは数字のほうです。
4つのレベルと、それぞれが「しないこと」
| レベル | 意味 | しないこと |
|---|---|---|
| 1 | 通常の注意を払う | 4つのレベルのどれも、保険金の支払いを発生させることはなく、政府に退避させる義務を負わせることもなく、行き先の特定の都市のリスクを反映するものでもありません。渡航情報は国単位ですが、その判断の元になるリスクはたいてい国単位ではありません。ある1つの州がレベル3なら国全体がレベル3になりますし、危険な国境地帯を1か所だけ抱える国のレベル2は、沿岸部については何も教えてくれません。 |
| 2 | 注意を強化する | |
| 3 | 渡航を再検討する | |
| 4 | 渡航中止 |
出典:US Department of State, Travel Advisories, travel.state.gov。リスク指標:C、H、K、N、O、T、U、D
退避はローンである
多くの人が驚くのがこの点ですが、決してわかりにくい場所に書かれているわけではありません。法律と、国務省自身の規則集である外交業務マニュアル(Foreign Affairs Manual)に明記されています。該当する法律 22 U.S.C. 2671(b)(2)(A) は、戦争・市民騒乱・自然災害で生命が危険にさらされた民間人の退避を、実行可能な最大限の範囲で費用償還を前提として認めています。「認める」のであって、「義務づける」のではありません。
座席に署名するということ
出典:US Department of State, Foreign Affairs Manual, 7 FAM 1800 Appendix D(危機時退避ローンと退避関連書類)、8 FAM 803.9(危機時ローン債務によるパスポート発給拒否)、および 22 U.S.C. 2671(b)(2)(A)
同じ法律には、もう1つ目立たない要点があります。この法律は退避を「許可」していますが、「約束」はしていません。支援による出国を実施するかどうか、いつ、どこから、誰を対象にするかは、事態の最中に判断されるもので、その答えは危機ごとに大きく違ってきました。退避を確実なものとして扱う計画は、裁量権に頼った計画です。
保険は、まさにこの事態を除外している
もう1つ「守ってくれるはず」と思われがちなのが旅行保険ですが、戦争免責はほぼ例外なく入っています。ほとんどの保険は、戦争、侵略、内戦、反乱、暴動、それに類する武力紛争から生じた損失を補償対象外としています。それ以外の部分は本当にまちまちなので、思い込みではなく実際に読んで確かめる価値があります。
一般的な保険は政治的危機をどう扱うか
| 事態 | 一般的な扱い |
|---|---|
| 戦争、侵略、内戦、反乱、暴動 | ほとんどの保険で、ほぼ同じ文言で補償対象外。 |
| テロ | 保険による。戦争とは別扱いにして、キャンセルや旅行中断の補償対象に含める保険もあれば、含めない保険もあります。保険ごとに確認するしかなく、決まった答えはありません。 |
| 市民騒乱、暴動、騒擾 | ばらばら。完全に除外する保険もあれば、文言と状況に応じて限定的に補償する保険もあります。 |
| 予約後に出された政府の渡航情報 | 完全に保険次第です。保険会社は、ある状況が公に知られた時点でそれを予見可能な事象として扱うのが一般的です。つまり、ニュースを見て補償が欲しくなった瞬間こそ、その事態に対する補償を買えなくなる瞬間であることが多いのです。 |
| 理由を問わないキャンセル補償(CFAR) | オプションの追加補償で、通常は最初の手付金から数日以内に購入する必要があります。前払い費用の50〜75%を補償するのが一般的で、出発の48時間前までのキャンセルが条件となるのが普通です。 |
出典:保険会社やブローカーが説明する米国の一般的な旅行保険の構成。文言は保険や州によって異なります。上記の除外は一般的な傾向であって普遍的なものではなく、唯一確かな情報源は実際に加入している保険の証券です。
旅行者に実際に起きていること
ここで目盛りを合わせておきます。政治リスクについての記事が、読者に情報より恐怖を多く残したなら、その記事は失敗だからです。2025年に Journal of Travel Medicine に掲載された分析は、海外での米国市民の非自然死に関する国務省の20年分の記録を調べました。
海外で米国人は実際に何で亡くなったか(2002〜2022年)
米国務省領事局が記録した非自然死は1万5,549件。年平均654件で、2010年の1,065件がピーク、2015年以降は減少傾向です。
出典:Jacob-Leonce, M. and Leonce, J.G., “Analysis of the non-natural deaths of US citizens while abroad”, Journal of Travel Medicine, 2025(US Department of State Bureau of Consular Affairs のデータを使用)
同じ論文は、移動量あたりでも両者を比べています。何人が渡航したかを考慮に入れるので、こちらのほうが公平な比較です。
米国発の旅客10万人あたりの死亡者数
出典:Jacob-Leonce and Leonce, 2025, Table 1 および Table S3
同じようなことが、想像の中で似たような位置を占める災害にも当てはまります。2002〜2012年の非自然死7,963件を調べたそれ以前のレビューでは、災害関連死は163件(2.0%)で、そのうち121件、全体の4分の3が1つの出来事、2010年のハイチ地震によるものでした。この分類は「まれ」というより「偏りが大きい」のです。ほとんどの年はほぼゼロで、ある日の1回が10年分を占めてしまいます。
この3%からわからないこと
数字を逆方向に読みすぎるのも簡単なので、正直に限界を3つ挙げておきます。
この数字が意味しない3つのこと
出典:Jacob-Leonce and Leonce, 2025(限界の節)、Partridge, R., Bouslough, D. and Proano, L., “Disaster-related fatalities among US citizens traveling abroad”, American Journal of Disaster Medicine, 2013
選択肢が閉じていく順番
1つだけ覚えておく枠組みがあるとすれば、これです。政治的危機は選択肢を一度に奪うわけではありません。順番に奪っていき、その順番はほぼいつも同じです。
何が先に閉じ、それが何を意味するか
| 閉じるもの | どう見えるか | まだ使えるもの |
|---|---|---|
| 1. 安い座席 | 運航スケジュールはまだ維持されているが、残りの便の運賃が急騰する。 | すべて。出国が「問題」ではなく「判断」で済む時期で、多くの人はこの時期を迷うことに費やしてしまいます。 |
| 2. 民間の航空便 | 航空会社が路線を運休するか、空域が閉鎖される。その事態に対する保険は、まだ加入していなければ、予見可能なリスクとしてもう買えない。 | 陸路の国境、フェリー、隣国の別の空港。時間もお金もかかるが、まだ自分で判断できる。 |
| 3. 陸路 | 国境が閉鎖されるか、たどり着くのが危険になる。現地の銀行やカードのネットワークは、この段階より前に使えなくなることがある。 | 大使館が手配するもの。大使館の日程と条件に従い、前述のとおりローンになる。 |
| 4. 領事機能 | 大使館の業務が縮小または停止される。危機によってはこれが急速に起きる。 | ほとんど何もない。「退避」と聞いて誰もが思い浮かべるのはこの状態ですが、選択肢が最も少ないのもこの状態です。 |
同じ理屈から、小さなことが2つ言えます。現地の銀行システムに依存するお金は、3行目の段階ではお金になりません。広く通用する通貨の現金を少し持っていれば、カードにはできない役割を果たしてくれます。また、書類はいつも以上に重要です。有効期間に十分な余裕のあるパスポートを、そのコピーとは別にして持っておきます。縮小した領事部での再発行には、数週間単位の時間がかかるからです。
計算がまったく変わる状況が1つあり、多くの人が不意を突かれるので、はっきり書いておきます。滞在先の国の国籍も持っている場合、助けてくれるはずの政府が助けられないことがあります。国家は自国の領土内で、相手のもう1つの国籍を認める義務を負っておらず、まさにそれを理由に領事面会が拒否されることがあります。これに当てはまるなら、計画はもっと早く立て、前提はもっと控えめにする必要があります。
よくある質問
Q. 大使館への在外登録には意味がありますか?
連絡を受け取るリストに載るもので、無料なので登録しておく価値はあります。ただし支援の要請ではなく、誰にも義務は生じません。保護の手段ではなく、情報を受け取る手段と考えてください。価値があるのは、空域閉鎖や出国手段に関する通知を、3行目ではなく1行目の段階で受け取れることです。
Q. ニュースが出たその日に保険に入れば補償されますか?
その事態については、ほぼ確実に補償されません。保険会社は、公に知られた状況を予見可能なものとして扱うのが一般的です。だからこそ政治的な事態への補償は、その事態がまだばかげた想像に思えるうちに買う必要があります。これはひっかけではありません。既知の事態への保険が成り立つには、そういう仕組みでなければならないのです。つまり、判断すべきタイミングは出発時ではなく手付金を払うときです。
Q. 政府は本当に退避費用を請求してくるのですか?
法律は、民間人の退避は実行可能な最大限の範囲で費用償還を前提とすると定めています。マニュアルは金額を危機前価格のエコノミー正規運賃を上限としており、退避者は約束手形に署名します。すべての債務が最終的に取り立てられるかどうかは、債務が存在するかどうかとは別の問題です。そこに付く結果(危機時ローン債務によるパスポート発給拒否)は机上の話ではなく、だからこそ事後ではなく事前に知っておくべきです。
Q. レベル4の国は、自分にとっても本当に危険ですか?
渡航情報からはわかりません。国単位の判断であり、実際にはその国の一部で特定のことをするからです。実際の要因が書かれている記号と本文を読み、その要因が行き先まで及ぶかどうかを考えてください。テロの記号と犯罪の記号では必要な対応がまったく違い、通常の旅程の組み方を最も大きく変えるのは誘拐の記号です。
Q. そもそも旅行中の政治リスクを心配する必要はありますか?
割合に見合った程度に心配してください。20年間で、海外での米国人の非自然死のうち戦争とテロは3%、交通事故は29%でした。現実的な地政学的被害は死ではありません。航空便もなく、カードも使えないまま、お金のかかる場所で足止めされることです。それは物流の問題で、物流の問題は、死亡リスクとは違って準備によって対処できます。
まとめ
- 2002〜2022年に海外で非自然死した米国市民1万5,549人のうち、戦争とテロによる死亡は422人で3%でした。交通事故は4,482人(29%)で、全期間を通じて最大の死因です。
- 米国発の旅客10万人あたりでは、交通事故による死亡が0.186人、戦争とテロが0.018人です。
- 渡航情報のレベルは国単位で、それ自体は何も発動させません。情報を持っているのはアルファベットの記号で、数字ではありません。
- 米国の法律は、民間人の退避を費用償還を前提として認めています。退避者は約束手形DS-5528に署名し、危機発生前の価格でエコノミー正規運賃を上限に請求されます。危機時ローンを返済しないと、パスポートの発給拒否の理由になります。
- 一般的な旅行保険は、戦争・侵略・内戦・反乱を補償対象外としています。テロと市民騒乱は保険によって異なります。状況が公になると、保険会社はそれを予見可能、つまり保険をかけられないものとして扱うのが一般的です。
- 選択肢は「安い座席→民間の航空便→陸路→領事機能」の順に閉じていきます。役に立つことはすべて最初の2段階で起きます。
- 政治的危機による現実的な被害は死ではありません。使えなくなったカードを手に、費用をかけて足止めされることです。それは物流の問題で、準備で対処できます。
この記事では米国の法律、米国務省の方針、米国の旅行保険の慣行を扱っています。文書とデータがそろっているのが米国だからです。他国の政府は異なる運用をしており、出国の手配をまったく行わない国もあります。法的助言ではありません。複数の国籍を持っている場合や、自国政府が渡航を控えるよう勧告している場所へ行く場合は、一般的な記事では捉えきれない細部が重要になるので、出発前に自国の外務省に確認してください。
さらに読むなら:ここで挙げた一次資料は無料で、どんな要約よりも優れています。米国の Foreign Affairs Manual は fam.state.gov で全文が公開されており、7 FAM 1800 Appendix D はわずか4ページで退避ローンのすべてを説明しています。記号付きの国別渡航情報は travel.state.gov で見られます。
- Doom、Niall Ferguson(2021年)。組織がなぜ災害を防げず、うまく対応できないのかを論じた本です。
- Noise、Daniel Kahneman、Olivier Sibony、Cass Sunstein(2021年)。危機対応を含め、プレッシャー下の判断に生じる望ましくないばらつきについての本です。
- The Data Detective(Tim Harford、2020年)。ニュースの数字を疑いながら読むための10のルール。
参考文献
- Jacob-Leonce, M. and Leonce, J.G., “Analysis of the non-natural deaths of US citizens while abroad”, Journal of Travel Medicine, published 2 July 2025, using US Department of State Bureau of Consular Affairs data. (15,549 non-natural deaths, 2002–2022; vehicular accidents 4,482 or 29%, homicides 3,279 or 21%, other accidents 2,629 or 17%, suicide 2,242 or 14%, drowning 2,098 or 13%, war and terrorism 422 or 3%, disasters 211 or 1%. Deaths per 100,000 US-originating passengers: vehicular 0.186, war and terrorism 0.018. Average 654 deaths a year; peak 1,065 in 2010. Proportional mortality ratios for vehicular and non-vehicular accidents rose from 2003–2012 to 2013–2022; homicide and suicide ratios stable. Limitations include under-reporting and more than 2,500 deaths left unclassified.)
- Partridge, R., Bouslough, D. and Proano, L., “Disaster-related fatalities among US citizens traveling abroad”, American Journal of Disaster Medicine, 2013. (7,963 non-natural deaths October 2002 to June 2012; 163 disaster-related, 2.0%, across 19 events in 15 countries; the 2010 Haiti earthquake accounted for 121 of them, 74.2%, and the 2004 Thailand tsunami for 22, 13.5%.)
- Sherry, M., Mossallam, M., Mulligan, M., Hyder, A.A. and Bishai, D., “Rates of intentionally caused and road crash deaths of US citizens abroad”, Injury Prevention, 2013. (5,417 non-natural death events 2003–2009; rates of road traffic crashes were higher than rates of intentionally caused deaths in almost every country examined.)
- 22 U.S.C. 2671(b)(2)(A), authorising evacuation of private US citizens whose lives are endangered by war, civil unrest or natural disaster, on a reimbursable basis to the maximum extent practicable.
- US Department of State, Foreign Affairs Manual, 7 FAM 1800 Appendix D, crisis evacuation loans and evacuation documentation. (Billing at no greater than a full-fare economy flight priced immediately before the events giving rise to the evacuation; promissory note and loan agreement form DS-5528; refusal to sign does not relieve the debt where transport was used; cross-reference to 8 FAM 803.9 for entry in the lookout system and passport denial for crisis loan indebtedness.)
- US Department of State, Travel Advisories, travel.state.gov. (Four levels: exercise normal precautions, exercise increased caution, reconsider travel, do not travel. Risk indicators C crime, H health, K kidnapping or hostage taking, N natural disaster, O other, T terrorism, U unrest, D wrongful detention.)
- Standard US travel insurance policy structures, as described by insurers and brokers: near-universal exclusion of war, invasion, civil war, rebellion and insurrection; variable treatment of terrorism and civil unrest; the foreseeable-event doctrine once a situation is publicly known; cancel-for-any-reason upgrades typically reimbursing 50 to 75% of prepaid costs, purchased within days of the initial deposit and requiring cancellation at least 48 hours before departure. Wording varies by policy and by state; the only authoritative source is the certificate you hold.