住宅保険では洪水はほぼ確実に補償されない
シリーズ:家計と資産運用
この記事のポイント ・約7分で読めます
- 住宅保険の多くは、洪水被害を補償の対象から完全に外しています。別に加入するか、まったく入っていないかのどちらかです。
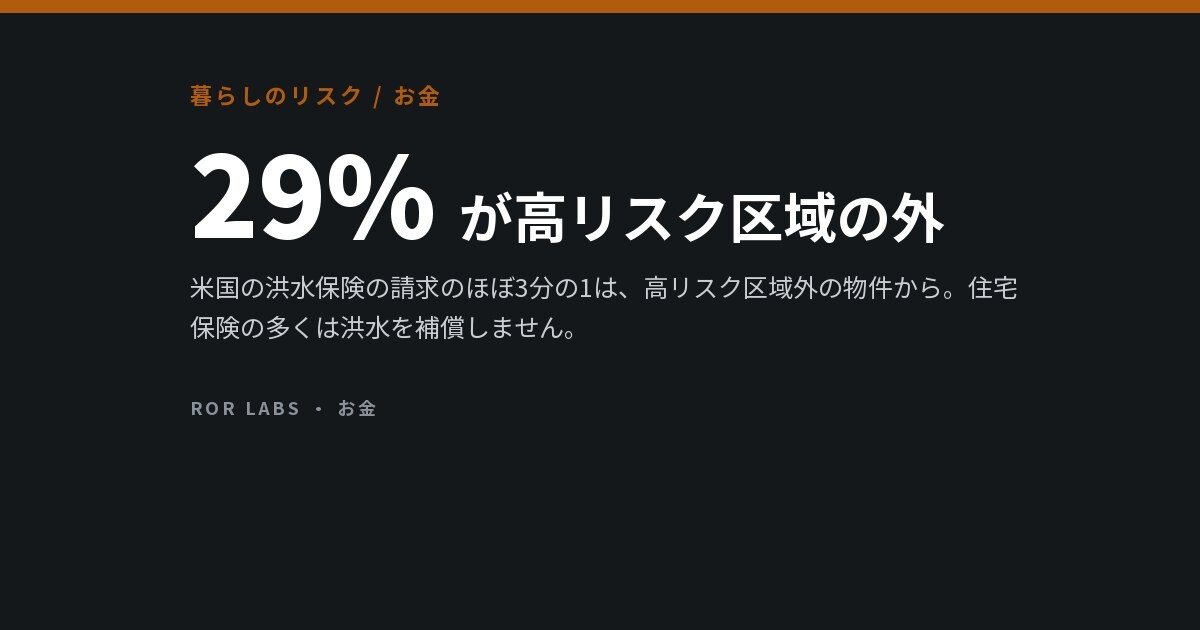
- 2014〜2024年のNFIP(全米洪水保険制度)の洪水保険金請求の29%は、指定された高リスク区域の外から出ていました。
- 米国の郡の99%で、過去20年間に洪水が起きています。洪水マップは規制上の線引きであって、安全の保証ではありません。
- 洪水保険には待機期間があり、一般的には30日です。予報が悪くなってから入っても間に合いません。
悪い日が2回やってくることがあります。1回目は水が家に入ってきた日。2回目は3週間後、ずっと保険料を払ってきた保険ではこれは補償されない、と説明される日です。
洪水は、こうした補償の穴の中で最も大きく、最も知られていないものです。住宅保険の多くは、洪水被害を補償の対象から完全に外しています。上限があるのではなく、対象外なのです。そして最も足をすくわれやすいのは、まさに「心配しなくていい」と言われてきた人たちです。
区域図はリスクの地図ではない
洪水保険金の請求はどこから来たのか
全米洪水保険制度(NFIP)の保険金請求、2014〜2024年。
出典:FEMA(米連邦緊急事態管理庁)、National Flood Insurance Program, “What is my flood risk”(floodsmart.gov)、2014〜2024年の保険金請求データ。
この数字の背景も押さえておきましょう。米国の郡の99%で、過去20年間に洪水が起きています。洪水マップが示すのは、規制が必要なほど洪水が起きやすい場所です。洪水が起きる場所の一覧だったことは一度もありません。「低リスク」という指定を「安全」と受け取ってしまうことが、実際に襲ってきた災害に対して無保険になる最もよくあるパターンです。
繰り返し見つかる補償の穴
最も大きいのは洪水ですが、それだけではありません。以下は、多くの人が最悪のタイミングで気づく免責事項や支払限度額です。保険の内容は保険会社や国によって大きく異なるので、自分の補償内容の説明ではなく、確認すべき質問のリストとして読んでください。なお日本では、洪水への備えは火災保険の「水災補償」が担っています。
必要になる前に確認したい6つのこと
どれも、保険金の不払いや減額のよくある原因です。
出典:FEMA/NFIPの洪水保険に関するガイダンス、全米保険監督官協会(NAIC)の洪水保険に関する消費者向け情報。
水濡れ被害:どの保険から支払われるのか
同じ床の同じ水たまりでも、答えは3通りです。
出典:NFIPの洪水の定義、NAICの水濡れ損害の補償に関する消費者向けガイダンス。
一度やっておく価値のある2時間の作業
実際に立場を有利にしてくれること
最後の保険料の判断を除けば、どれも費用はかかりません。
出典:待機期間を含むFEMAの洪水保険に関するガイダンス、NAICの家財目録と保険金請求に関する消費者向けガイダンス。
待機期間は強調しておく価値があります。最も確実に人を困らせる細部だからです。嵐が予報されている最中に入った洪水保険は、その嵐には対応しません。何事もない普通の日に、まだ起きていない日のために決めておく必要があるのです。それは最も難しい種類の判断であり、これほど多くの人が洪水に無保険のままでいる理由でもあります。
よくある質問
Q. 近くに川や海がなくても、洪水保険に入る価値はありますか?
それは状況しだいで、何を買うべきかをここで指示するつもりはありません。データが裏づけているのは、「関係ない」と決めつけるより、一度は検討する価値があるということです。保険金請求の29%は高リスク区域の外から出ており、区域外では評価されるリスクが低い分、保険料もそれに応じて安くなります。間違いは、加入しないことではありません。地図に「低リスク」とあったからといって、一度も検討しないことです。
Q. 賃貸住宅の保険は洪水を補償しますか?
一般に、家財についても同じ免責が適用されます。賃貸住宅に住む人は家財だけを対象にした洪水保険に入れ、建物を保険の対象にしない分、建物向けの保険よりかなり安くなります。1階や半地下の部屋こそ、これが重要になる場所であり、大家の保険で自分の持ち物も補償されると思い込みがちな場所でもあります。補償されません。
Q. 保険金を請求すると保険料は上がりますか?
上がることが多く、免責金額(自己負担額)に近い少額の請求では実際に考慮すべき点です。大きな損害なら迷う必要はありません。保険はそのためにあるのです。避けたいのは小さな請求を何度も繰り返すことです。1回の大きな出来事より、請求の頻度のほうが保険料や更新に大きく影響するからです。
Q. 請求が却下されました。もうおしまいですか?
いいえ。根拠となった約款の具体的な文言とともに、却下の理由を書面で求めてください。それだけで、理由を明示させることになるため、解決する争いもあります。保険会社には社内の苦情処理の手続きがあり、ほとんどの国には無料で紛争を審査する独立したオンブズマンや規制当局があります(日本では、日本損害保険協会の「そんぽADRセンター」などがあります)。却下が間違っていることもありますし、訂正できる事実の誤解に基づいていることもあります。
まとめ
- 住宅保険の多くは、洪水被害を補償の対象から完全に外しています。別に加入するか、まったく入っていないかのどちらかです。
- 2014〜2024年のNFIPの洪水保険金請求の29%は、指定された高リスク区域の外から出ていました。
- 米国の郡の99%で、過去20年間に洪水が起きています。洪水マップは規制上の線引きであって、安全の保証ではありません。
- 洪水保険には待機期間があり、一般的には30日です。予報が悪くなってから入っても間に合いません。
- 上からの水は通常補償され、排水管からの水には特約が必要で、地面からの水には洪水保険が必要です。
- 再調達価額か時価かを確認しましょう。受け取れる金額を最も大きく左右する違いです。
- 再建費用の金額を、購入時の価格ではなく現在の建築費と比べて見直しましょう。
- 15分の動画で家財の記録をとり、家の外に保存しましょう。無料で、家財の保険金請求を左右します。
この記事は、こうした保険の一般的な仕組みを説明したもので、金融や保険に関する助言ではありません。補償内容は保険会社や国によって大きく異なり、自分の状況を正しく説明しているのは、ご自身の保険の約款だけです。当サイトは資格を持つアドバイザーではなく、特定の商品への加入や見送りを勧めるものではありません。
参考図書:California Against the Sea — Rosanna Xia(Heyday、2023年)。ロサンゼルス・タイムズの記者が、海面上昇と、それがある海岸線ですでに引き起こしている政策の対立を描いています。Goodell の世界的な視点の本より地理的には狭いものの、より現場に近く、実際に誰が負担するのかに迫っています。Amazonで見る (広告リンク)
リンクについて:上記の一部はアフィリエイトリンクで、(広告リンク)と表記しています。リンク経由で購入された場合、当サイトに紹介料が入ることがありますが、読者の方の追加負担はありません。Amazonのアソシエイトとして、当サイトは適格販売により収入を得ています。モデルチェンジでリンク切れにならないよう、特定商品ではなく検索結果にリンクしています。また、あえてリンクしない商品についてはその旨を明記しています。詳しくはアフィリエイトに関する開示をご覧ください。
参考文献
- Federal Emergency Management Agency, National Flood Insurance Program. “What is My Flood Risk” (floodsmart.gov), claims data 2014–2024.
- Federal Emergency Management Agency. Flood Insurance programme guidance, including policy waiting periods.
- National Association of Insurance Commissioners. Consumer information on flood insurance and water damage coverage.