米国の預金保険は25万ドルまで。2008年以降、保護対象外の預金者が実際に損をした破綻は6%
シリーズ:家計と資産運用
この記事のポイント ・約14分で読めます
- 25万ドルの上限は「預金者ごと・銀行ごと・名義区分ごと」に適用されます。同じ銀行で同じ区分の口座が複数あれば上限は合算で1つ、区分が違えばそれぞれに上限があります。
- 補償されるのは、保険対象の銀行が破綻した場合の預金です。投資商品、年金保険、暗号資産、詐欺被害、銀行以外の仲介業者の破綻は対象外です。
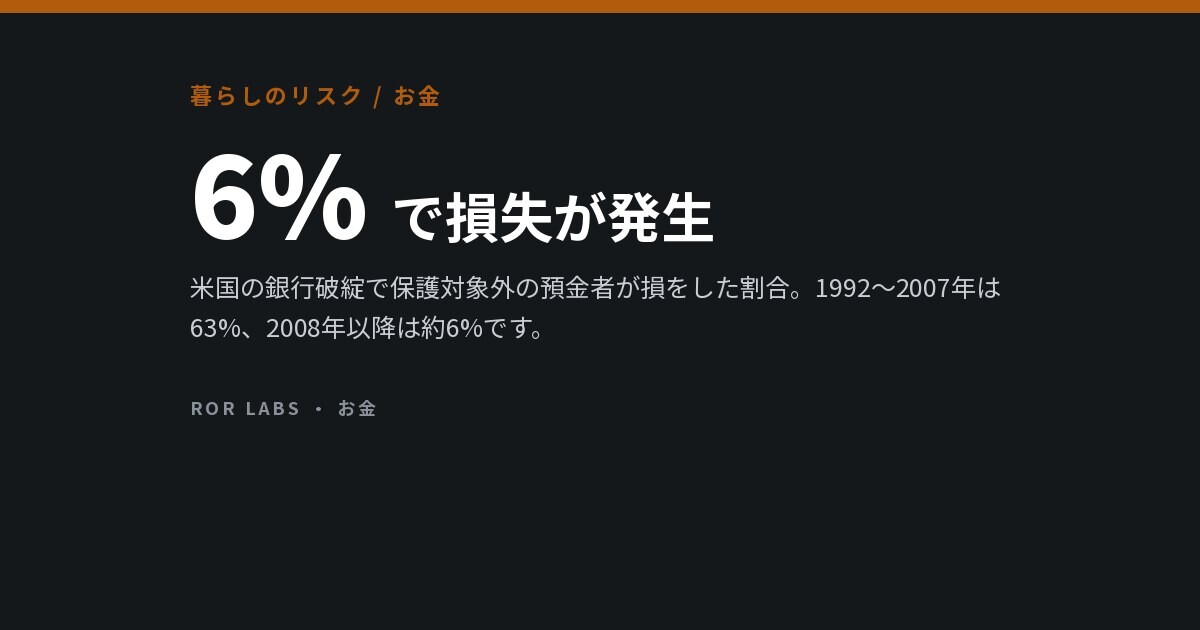
- 米国の銀行破綻のうち、保護対象外の預金者が損失を出したのは1992〜2007年が63%、2008年以降は約6%。一方で、破綻処理の平均コストは破綻銀行の資産の10%から18.2%に上がりました。
- この変化により、15年間で少なくとも450億ドルの処理コストが余計にかかったと推計されています。しかも変わったのは運用であって、法律ではありません。
2024年5月、米国の貯蓄アプリ「Yotta」を使っていた8万5,000人が、自分のお金を引き出せなくなりました。Yottaは銀行ではなく、銀行を名乗ったこともありません。顧客のお金はSynapseという仲介業者を通じて、連邦の預金保険に加入した実在の銀行の預金口座に預けられていました。「お金はFDIC加盟の金融機関にある」という説明も正確でした。ところが、そのSynapseが破産したのです。
Yottaは、顧客の預金として約1億1,200万ドルがあるはずだと考えていました。ところが提携銀行が自行の帳簿を照合したところ、保有額はそのごく一部で、1億900万ドル近くが行方不明になっていました。Synapseのエコシステム全体では約2億6,500万ドルが凍結され、各帳簿の数字の食い違いは6,500万〜9,500万ドルに上りました。お金を預かっていたのはFDIC加盟の4つの銀行で、どこも健全でした。1行も破綻していません。連邦の預金保険は保険対象の銀行が破綻したときに支払われる仕組みなので、一度も発動せず、顧客には保険金を請求する権利がまったくありませんでした。
この記事で扱うのは、まさにこの種の問題です。預金保険は、これまでに作られた金融インフラの中でも屈指の成功例です。ところが、多くの人が預金保険について信じていることのほとんどは少しずつずれていて、そのずれが問題になるのは「いざというとき」だけです。以下では、預金保険が実際に何を補償するのか、上限を超えた預金者に実際に何が起きてきたのか、そして後者の問いへの安心できる答えがなぜ将来の約束にはならないのかを見ていきます。
25万ドルの本当の意味
米国の預金保険の標準的な上限額は25万ドルです。ただしこれは口座ごとでも、1人あたりでも、多くの人がイメージする「1銀行あたり」でもありません。正しくは「預金者ごと・保険対象の銀行ごと・名義区分ごと」で、誤解のほとんどは3つ目の「名義区分」から生まれています。
上限が掛け算で増えるもの、増えないもの
| 補償される | 補償されない | |
|---|---|---|
| 商品 | 当座預金・普通預金、MMDA(マネー・マーケット預金口座)、定期預金(CD)、銀行振出小切手などの公的な支払手段 | 株式、債券、投資信託、MMF(マネー・マーケット投資信託)、年金保険、生命保険、地方債、暗号資産、貸金庫の中身 |
| 補償額が増える単位 | 名義区分(個人、共同、一部の退職口座、撤回可能・撤回不能信託、従業員給付制度、法人、政府機関)ごと、さらに保険対象の銀行ごと | 同じ銀行の同じ区分の口座数。1つの銀行にある個人名義の普通預金口座3つは、まとめて25万ドルの上限1つを共有します。 |
| 発動条件 | 保険対象の銀行の破綻。保護される資金は、通常1〜2営業日で引き出せるようになります。 | 銀行の破綻以外のすべて:詐欺、銀行以外の仲介業者の破綻、アプリの倒産、誰の預金かをめぐる争い。 |
Federal Deposit Insurance Corporation。25万ドルという額は2008年の緊急経済安定化法で10万ドルから引き上げられ、その後恒久化されました。以来、変わっていません。
夫婦なら、1つの銀行でそれぞれ個人名義口座に25万ドル、共同名義口座に50万ドルを預けられます。1つの金融機関で合計100万ドルがすべて保護され、特別な商品は必要ありません。一方、同じ夫婦が60万ドルを1人の名義で預けていれば、35万ドルが保護対象外になります。経済的に見て2つ目のほうがリスクが高いわけではありません。単に区分の枠から外れているだけです。
Yottaの顧客がぶつかったのは、表の最後の行です。預金保険が発動するのは保険対象の銀行が破綻したときだけで、それ以外では発動しません。仲介業者が破綻して銀行が無事なら、アプリがお金の所在をどれだけ正直に説明していても、保険の出番はありません。
上限を超えた預金者に実際に起きたこと
法的には、25万ドルを超える部分について預金者は破綻銀行の無担保債権者になります。管財人が回収した資産から何年もかけて配当を受け取る立場です。ところが実際には、この15年あまり、ほぼ正反対のことが起きてきました。その記録をまとめたのが、NYUのMichael Ohlrogge です。
保護対象外の預金者が実際に損をした頻度
米国の銀行破綻のうち、保護対象外の預金者が損失を被った割合と、破綻処理の平均コスト。
Ohlrogge, M., “Why Have Uninsured Depositors Become De Facto Insured?”, 2023。著者は、保護対象外の預金者を救済する方向への転換によって、15年間で少なくとも450億ドルの処理コストが余計にかかったとしています。
2つのことが同時に逆転し、しかも両者はつながっています。2008年より前は、ほとんどの破綻で保険の上限を超える部分に損失が出る形で処理されていました。2008年以降は、ほぼゼロです。同じ期間に、破綻銀行の処理にかかる平均コスト(資産比)は5割以上増えました。保護対象外の預金者を守るのはタダではありません。そのコストは預金保険基金の大きな穴として現れ、ほかのすべての銀行からの保険料で埋められます。つまり、最終的にはその銀行の顧客が負担しているわけです。
Ohlrogge の説明は陰謀論ではなく、制度の問題としてのものです。FDICには破綻を最小コストで処理する法的義務がありますが、そこから徐々に離れていきました。その一因は、FDIC自身の説明によれば、全預金を引き継ぐ「資産・負債承継(P&A)」方式が、買い手が提示する唯一の形であることが多かったためです。Ohlrogge は、議会が過去に2回(1951年と1991年)、行き過ぎた預金者救済を抑えるために特別に立法したことも指摘しています。
「6%」が約束ではない理由
2023年3月は、その両面をいちばんはっきり示した例です。シリコンバレー銀行(SVB)が破綻したとき、25万ドルを大きく超える預金も含め、すべての預金者が全額保護されました。使われたのは「システミック・リスク例外」です。FDIC理事会の特別多数、連邦準備制度理事会の特別多数、そして大統領と協議したうえでの財務長官の同意が必要な仕組みで、あえて発動しにくく作られています。発動されるのは、それをしない場合の影響が、前例をつくる弊害よりも大きいと判断されたときです。
その請求書は2023年11月に届きました。シリコンバレー銀行とシグネチャー銀行で保護対象外の預金を守ったことによる損失分を回収するため、大手銀行に163億ドルの特別保険料が課されたのです。これは、ある週末に2つの銀行について下された1つの判断の値段です。
2023年3月に同時に成り立っていた4つのこと
つまり、この15年を正直にまとめるとこうなります。保護対象外の預金者はほぼ必ず救済されてきた。それには大きなコストがかかった。救済している当のFDICには、それを当たり前に行ってはならない法的義務がある。そして最大の事例で使われた仕組みは、誰も事前にあなたのために発動を約束できるものではありません。これまでのパターンは保証ではなく、そのパターンを維持する立場の人たち自身が、繰り返しそう言っています。
預金の構成が銀行の運命を決める理由
保護される預金とされない預金の比率がなぜ重要なのかは、理解しておく価値があります。会計上の問題を実際の破綻に変えるのが、まさにこの仕組みだからです。
Erica Jiang、Gregor Matvos、Tomasz Piskorski、Amit Seru の4人は2023年3月、金利上昇が米国の銀行のバランスシートに与えた影響の分析を、ほぼリアルタイムで発表しました。貸出と有価証券を簿価ではなく時価で評価し直すと、米国の銀行システムの資産価値は公表値より2兆2,000億ドル低くなります。全銀行の平均で約10%、最も影響の大きい下位5パーセンタイルでは約20%の目減りです。しかも、その大部分は金利デリバティブでヘッジされていませんでした。
彼らの指摘は、含み損そのものが銀行を破綻させるわけではない、という点です。重要なのは「保護対象外のレバレッジ」、つまり資産に対する保護対象外預金の比率です。保護される預金者には取り付けに走る理由がありません。どちらにしてもお金は戻ってくるからです。保護対象外の預金者には理由があります。早く動けば得をし、遅れれば損をするからです。含み損が大きくても保護対象外の預金が少ない銀行なら、債券の満期まで持ち続けられます。同じ銀行でも、預金者が午後のうちに電話1本で一斉に引き出せる保護対象外の預金に頼っていれば、そうはいきません。
預金者はインセンティブのとおりに動く
Jordan, Federal Reserve Bank of Boston, 2000/Iyer, Jensen, Johannesen and Sheridan, 2016/Davenport and McDill, 2006
上限を据え置くべきだという議論
すぐ思いつく改革は、上限を引き上げるか撤廃することです。ただ、現在の仕組みは3つの選択肢の中で最悪だと論じるそれなりの研究があり、その結論は予想とは違う方向を向いています。
Oz Shy、Rune Stenbacka、Vladimir Yankov は、連邦準備制度のワーキングペーパーで3つの制度を比較しました。預金保険なし、無制限の預金保険、そしてほぼすべての国が実際に採用している上限付きの預金保険です。結論は、上限付きの補償は銀行間の競争を弱め、どちらの極端な制度と比べても社会全体の厚生を下げる、というものでした。預金者は上限に対応して複数の銀行にお金を分散し、全額保護の状態を自分で作り出します。その結果、個々の銀行が顧客の預金をめぐって感じる競争圧力が弱まる、という仕組みです。
デンマークの研究は、別の方向から同じくらい厄介な結果を示しています。デンマークが補償に上限を設けたとき、上限を超えるお金は規律ある行動をとるようにはならず、「大きすぎて潰せない」と預金者が考えた銀行に移りました。危機のときには破られると誰もが思っている上限は、市場規律を生みません。生まれるのは、規模の大きさへの補助金です。
モラルハザードに関する実験研究は、理論ほど深刻な結果ではありません。実際の銀行員を対象にした実験では、補償上限の違いは提示される預金金利に影響しませんでした。高い補償上限でリスクテイクが増えたのは、規模の小さい銀行だけです。実在するけれども限定的な効果であり、預金保険とモラルハザードに関する実証研究はおおむねこのあたりに落ち着いています。
Ohlrogge 自身の提案は、上限を引き上げることではなく、上限を実際に効かせることです。FDICが最小コスト処理を守っているかの監査、全預金承継を買い手があてにできないようにするブラインド入札、そして保護対象の預金を保護対象外の預金より明示的に優先させること。これが正しいかどうかは政策論の問題です。はっきりしているのは、現在の落ち着いた状態が不安定だと最も説得力をもって言えるのが、保護対象外の預金者が実際には守られていることを記録した当人だ、ということです。
普通の預金者に実際に起きる失敗のパターン
この記事を読んでいるほぼすべての人にとって、25万ドルの線は現実的な制約ではありません。現実的なのはSynapseのケースのほうです。宣伝文句はどこを取っても技術的には正確なので、仕組みを正確に理解しておく価値があります。
アプリはお金を受け取ると、提携銀行にある「まとめ口座」に入れます。これは多数の顧客のために一括で保有される口座です。預金保険はこの構造を通り抜けて個々の顧客にまで及ぶことができます。ただしそれは、誰がいくら持っているかを示す記録が正確で、復元できる場合に限られます。Synapseのモデルでは資金が4つの提携銀行の間で動かされ、事実上、誰のお金がどこにあるかを知っていたのは仲介業者だけでした。その仲介業者が破綻すると、各帳簿は互いに6,500万〜9,500万ドル食い違い、頼れる独立した記録もありませんでした。
同時に成り立ちうる3つの文
FDICは2024年10月、カストディ口座の記録保持に関する規則案を公表しました。保険対象の銀行に顧客単位の帳簿の維持を義務づけ、預金保険が実際に個々の顧客まで届くよう復元できるようにするものです。執筆時点ではまだ確定していません。確定するかどうか、どんな形になるかは、アプリ経由で銀行を使うすべての人にとって最も重大な未解決の問題です。
Synapseの破産とその後に関する報道(2024〜2025年)、FDIC proposed rule on Recordkeeping for Custodial Accounts(2024年10月)
では、どうすればいいか
ここで買うべき商品はありませんし、ルールを素直に読むより賢い裏技もありません。打てる手はごく普通のもので、4つほどしかありません。
- 銀行を増やす前に、名義区分を使う。夫婦なら、共同名義口座という特別でも何でもない方法で、1つの銀行で100万ドルを保護できます。FDICは、具体的な口座の組み合わせについて区分ごとに計算してくれる無料の計算ツール「EDIE」を公開しています。
- お金を預けている先が銀行かどうかを確認する。アプリなら、実際にどの保険対象の金融機関が、どんな種類の口座で預金を保有しているのかを調べましょう。「FDIC保険付き」はアプリではなく銀行についての表現で、その違いは何かが壊れたときにしか表に出ません。
- 上限を超える残高は、成り行きではなく判断として持つ。保護対象外の大きな残高の多くは、家の売却代金や相続財産が入金されたまま置かれているものです。データを見る限り、こうした残高はほぼ必ず全額戻ってきました。しかし法律上は、戻ってくる必要はありません。
- 保険が何のためにあるのかを忘れない。補償されるのは保険対象の銀行の破綻です。詐欺、仲介業者の破綻、銀行で販売された投資商品の損失、まとめ口座の残高が誰のものかをめぐる争いは、すべて対象外です。どれだけ25万ドル以下に抑えていても、それは変わりません。
よくある質問
Q. 25万ドルは口座ごと?それとも1人ごと?
どちらでもありません。「預金者ごと・保険対象の銀行ごと・名義区分ごと」です。1つの銀行に自分だけの名義で普通預金口座を3つ持っていれば、上限は合わせて25万ドルです。一方、同じ75万ドルを同じ銀行の個人名義口座、配偶者との共同名義口座、条件を満たす退職口座に分ければ、全額が保護されます。
Q. 保護対象外の預金者もほぼ必ずお金が戻るなら、心配はいらないのでは?
いいえ。このパターンは裁量によるもので、コストも大きいからです。米国の銀行破綻で保護対象外の預金者が損をした割合は、1992〜2007年が63%、2008年以降は約6%です。この変化は法律ではなく処理の運用が変わったことによるもので、15年間で450億ドルの追加コストがかかったと推計されています。議会は過去に2回、まさにこうした流れを止めるために立法しています。FDICの法的義務は、今も最小コストでの破綻処理です。
Q. シリコンバレー銀行の破綻後、上限は引き上げられた?
いいえ。シリコンバレー銀行とシグネチャー銀行の預金者は全員、システミック・リスク例外によって保護され、そのコストは大手銀行への163億ドルの特別保険料で回収されました。一般的な上限は、2008年以来の25万ドルのままです。
Q. 銀行アプリに入れたお金は保護される?
お金を預かっている銀行は保険の対象です。ただ、その補償が自分にまで届くかどうかは、まとめ口座の持ち分を顧客単位で復元できるかどうかにかかっています。Synapseの破綻で明らかになったのはまさにこの穴で、FDICが2024年10月に公表した規則案のテーマでもあります。この規則案はまだ確定していません。
Q. 自分の銀行で買った投資商品はどうなる?
補償されません。名義区分に次いで多い誤解がこれです。株式、債券、投資信託、MMF、年金保険、生命保険、暗号資産は、銀行の店頭で銀行の制服を着た人から買ったものであっても、預金保険の対象外です。
まとめ
- 25万ドルの上限は「預金者ごと・銀行ごと・名義区分ごと」に適用されます。同じ銀行で同じ区分の口座が複数あれば上限は合算で1つ、区分が違えばそれぞれに上限があります。
- 補償されるのは、保険対象の銀行が破綻した場合の預金です。投資商品、年金保険、暗号資産、詐欺被害、銀行以外の仲介業者の破綻は対象外です。
- 米国の銀行破綻のうち、保護対象外の預金者が損失を出したのは1992〜2007年が63%、2008年以降は約6%。一方で、破綻処理の平均コストは破綻銀行の資産の10%から18.2%に上がりました。
- この変化により、15年間で少なくとも450億ドルの処理コストが余計にかかったと推計されています。しかも変わったのは運用であって、法律ではありません。
- 2023年3月、シリコンバレー銀行とシグネチャー銀行の預金者はシステミック・リスク例外によって全額保護され、そのコストは大手銀行への163億ドルの特別保険料で回収されました。上限は変わっていません。
- 弱った銀行を破綻に追い込むのは、含み損ではなく保護対象外のレバレッジです。2023年初め、米国の銀行の資産を時価評価すると簿価より2兆2,000億ドル低いと推計され、その大部分はヘッジされていませんでした。
- 誰もが「破られる」と思っている上限は、市場規律を生みません。デンマークが補償に上限を設けたとき、上限を超えるお金は「大きすぎて潰せない」と考えられた銀行に移りました。
- 普通の預金者が実際に巻き込まれたのは、銀行の破綻ではありませんでした。Synapseの破綻では、Yottaの顧客8万5,000人がお金を引き出せなくなり、約2億6,500万ドルが凍結され、帳簿は6,500万〜9,500万ドル食い違いました。保険対象の銀行はどこも破綻していないため、保険は発動しませんでした。
この記事は、預金保険の仕組みと銀行破綻に関する研究の知見を説明するものです。金融に関する助言ではなく、特定の銀行・商品・口座を推奨するものでもありません。また、筆者は読者一人ひとりの事情を知りません。補償のルールは国によって異なります。米国以外の銀行を利用している場合は、その国の制度の上限と区分が適用されます(日本では預金保険機構により、1金融機関あたり預金者1人につき元本1,000万円とその利息までが保護されます)。
さらに詳しく知りたい方へ:FDICは預金保険のルールと無料の補償額計算ツール「EDIE」をfdic.govで公開しています。どちらも、この記事を含むどんな要約よりも信頼できる情報源です。保護対象外の預金者がなぜ事実上保護されるようになったのかを論じた Michael Ohlrogge の論文は無料で読むことができ、この記事の中心となる数字の出典です。
- The Psychology of Money、Morgan Housel(2020年)。人がお金とリスクを前に実際にどう行動するかを描いた本です。取り付け騒ぎに表れるパニックについても扱っています。
- Chaos Kings、Scott Patterson(2023年)。テールリスクを狙うトレーディングと、それを生む危機(銀行破綻を含む)について書かれた本です。
- The Data Detective(Tim Harford、2020年)。ニュースの数字を疑いながら読むための10のルール。
参考文献
- Ohlrogge, M., “Why Have Uninsured Depositors Become De Facto Insured?”, New York University School of Law, 2023, summarised in the Harvard Law School Forum on Corporate Governance, 1 December 2023. (1992–2007: uninsured depositors experienced losses in 63% of bank failures, average resolution cost 10% of failed banks’ assets. 2008 onwards: losses in 6% of failures, average resolution cost 18.2% of assets. At least $45 billion in additional resolution expenses attributed to the shift over fifteen years. Congress intervened in 1951 and 1991 to restrain excessive depositor rescues. Proposed reforms: GAO audits of FDIC compliance with least-cost resolution, blind bidding, and priority for insured over uninsured deposits.)
- Jiang, E.X., Matvos, G., Piskorski, T. and Seru, A., “Monetary Tightening and U.S. Bank Fragility in 2023: Mark-to-Market Losses and Uninsured Depositor Runs?”, NBER Working Paper 31048, March 2023. (US banking system market value of assets $2.2 trillion lower than book value accounting for held-to-maturity loan portfolios; average decline of 10% across all banks, 20% at the bottom fifth percentile; most declines unhedged by interest rate derivatives. The paper identifies uninsured leverage — uninsured debt over assets — as the key determinant of whether such losses produce insolvency.)
- Federal Deposit Insurance Corporation, final rule on Special Assessment Pursuant to Systemic Risk Determination, adopted November 2023 and published in the Federal Register on 29 November 2023. ($16.3 billion special assessment on large banks to recover the loss to the Deposit Insurance Fund attributable to protecting uninsured depositors at Silicon Valley Bank and Signature Bank, following the systemic risk determination of March 2023. The initial May 2023 proposal was $15.8 billion.)
- Jordan, J.S., “Depositor discipline at failing banks”, New England Economic Review, Federal Reserve Bank of Boston, March 2000. (Failing New England banks experienced a 70% decline in uninsured deposits over their final two years of operation in the early 1990s; many offset much of the shortfall by increasing their use of insured deposits, diminishing the discipline uninsured funding is intended to impose.)
- Iyer, R., Jensen, T.L., Johannesen, N. and Sheridan, A., “The Run for Safety: Financial Fragility and Deposit Insurance”, EPRU Working Paper, 2016. (Danish reform limiting deposit insurance coverage; account-level data for all individual accounts in Danish banks. The reform caused a 50% decrease in deposits above the insurance limit at non-systemic banks, but a much smaller decrease at systemic banks, which saw fewer withdrawals from uninsured accounts and more openings of new uninsured accounts.)
- Davenport, A. and McDill, K., “The Depositor Behind the Discipline: A Micro-Level Case Study of Hamilton Bank”, 2006. (Account-level administrative data at a failed US institution. Uninsured deposits exited at a greater rate than insured deposits, but the vast majority of deposits withdrawn were fully insured. Uninsured business account owners were highly sensitive to the bank’s deteriorating condition; owners of uninsured individual retirement accounts effectively exerted no market discipline.)
- Shy, O., Stenbacka, R. and Yankov, V., “Limited deposit insurance coverage and bank competition”, Federal Reserve Board Finance and Economics Discussion Series 2014-99. (Comparison of three regimes — no deposit insurance, unlimited deposit insurance, and limited deposit insurance. Under a limit, some consumers open accounts at several banks to achieve full coverage; the authors show that limited deposit insurance weakens competition among banks and reduces total welfare relative to either no insurance or unlimited insurance.)
- Sahadewo, G.A., Purwanto, B.M. and Pradiptyo, R., “Does a deposit insurance scheme induce moral hazard among bankers? Evidence from an experiment with bankers”, Gadjah Mada International Journal of Business, 2018. (Laboratory experiment with real bankers as participants. Coverage limit treatments had no effect on the deposit rates offered. A high coverage limit induced smaller banks to hold a higher share of risky projects — evidence of moral hazard concentrated among small banks.)
- Johari, E., Chronopoulos, D.K., Scholtens, B., Sobiech, A. and Wilson, J.O.S., “Deposit insurance and bank dividend policy”, 2020. (Uses the US Emergency Economic Stabilization Act of 2008, which increased the maximum limit of deposit insurance coverage, as an identification strategy; the source here for the date at which the $250,000 figure was set.)
- Reporting on the Synapse Financial Technologies bankruptcy and its aftermath, CNBC, Banking Dive and others, May 2024 to March 2025, and the FDIC’s proposed rule on Recordkeeping for Custodial Accounts, October 2024. (85,000 Yotta customer accounts locked; approximately $112 million expected on their behalf, of which nearly $109 million was unaccounted for when the partner bank reconciled its books; approximately $265 million frozen across the Synapse ecosystem; a discrepancy of roughly $65–95 million between the ledgers of Synapse, the partner banks and the fintechs. Four FDIC-insured institutions held customer deposits: Evolve Bank and Trust, Lineage Bank, AMG National Trust and American Bank. No insured bank failed, so no deposit insurance claim arose. The October 2024 proposed rule would require insured banks to maintain customer-level ledgers for custodial accounts; it had not been finalised as of writing.)