レバレッジETF:研究データでわかったこと
この記事のポイント ・約12分で読めます
- レバレッジETFが約束するのは1日のリターンの倍数で、それより長い期間の倍数ではありません。数か月単位では、方向さえ逆になるほど大きくずれることがあります。
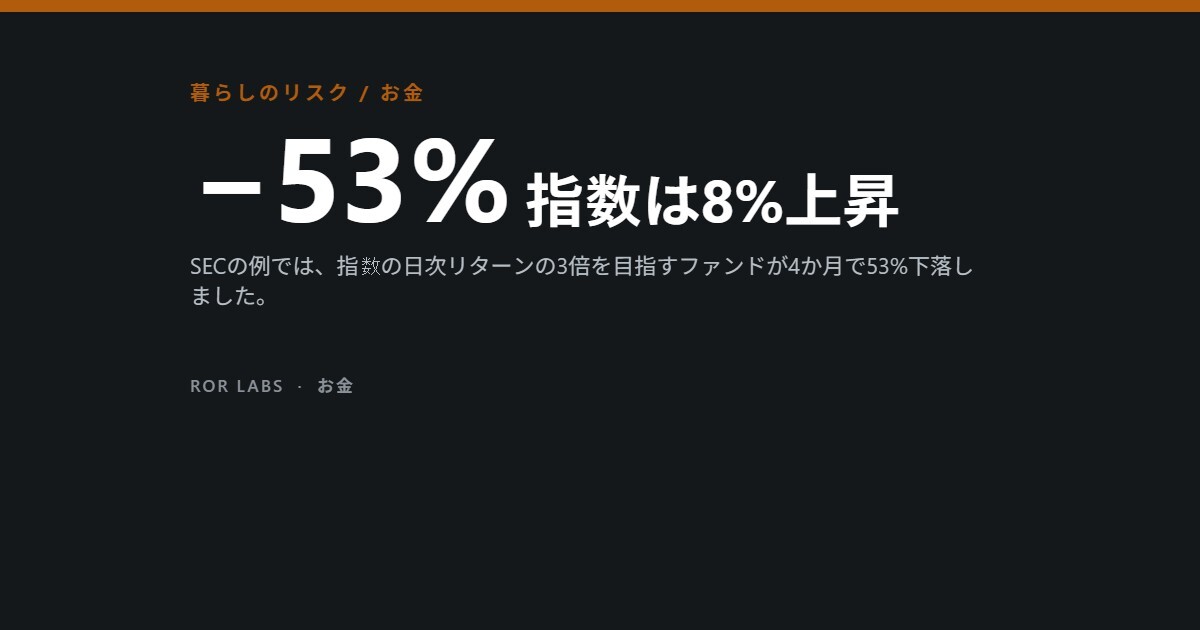
- 米規制当局の例では、ある指数が4か月で8%上昇した一方で、その日次リターンの3倍を目指すファンドは53%下落しました。
- 上下に振れる相場はレバレッジ型ファンドを目減りさせ、安定したトレンドは逆に追い風になります。変動の大きい1年を指数が横ばいで終えると、3倍ファンドは出発点を大きく下回る見込みです。
- 実際の投資家を調べた研究は、全体として大きなコストと拙いタイミングを示しています。韓国の個人投資家は、2020年までに国内のレバレッジETF1本だけで6,620億ウォンを失っています。
4か月で、ある指数はおよそ8%上がりました。同じ4か月で、その指数の日次リターンの3倍を目指す上場投資信託(ETF)は53%下がっています。懐疑派がつくった仮想の例ではありません。米証券取引委員会(SEC)自身が投資家向けに出し、2023年8月に更新した注意喚起に載っている例です。
ファンドは約束どおりに動きました。毎日、指数の3倍のリターンを約束し、毎日ほぼそのとおりに実現したのです。約束していなかったのが、4か月で3倍になることです。この2つの約束の違いに、レバレッジETFの利益と損失が生まれます。
こうした商品はすでに広く普及しています。2025年10月、韓国の個人投資家が最も多く買った米国上場ETF上位19本のうち、12本がレバレッジ型またはインバース型でした。ここでは、レバレッジ型ファンドが表示の倍率からずれていく理由、実際の投資家を調べた研究の結果、これらの商品を擁護する正当な根拠、そして米国と韓国の規制当局が次に何をしたかを見ていきます。
レバレッジETFが約束していること
レバレッジETFは、スワップや先物などのデリバティブを使い、指数や個別株の日次リターンの2倍や3倍を目指します。インバース型は日次リターンの逆を目指し、それを2倍、3倍にするものもあります。倍率を一定に保つため、ファンドは毎日リバランスしなければならず、上がった後はエクスポージャーを買い増し、下がった後は売ります。この毎日のリセットが商品の本質です。
規制当局がよく挙げる最も簡単な例は2日間です。指数が10%下がり、翌日10%上がると、1%下で終わります。日次リターンの2倍を目指すファンドは20%下がって20%上がり、4%下で終わります。3倍なら9%の損失です。何も間違ってはいません。毎日の約束は守られ、その日々の複利が、倍率をはるかに超える損失を生んだのです。
2日間、3つのファンド
指数が1日目に10%下がり、2日目に10%上がる。各ファンドは日次の倍率を正確に実現する。
出典:SEC Investor Bulletin, Leveraged and Inverse ETFs(2023年8月29日更新)。指数と2倍の数値は同資料、3倍とインバース型は同じ方法で計算。
長期では倍率からずれていく理由
この仕組みは、これらの商品が普及した2008〜2009年から学術研究で説明されてきました。Minder Cheng と Ananth Madhavan は2009年に、1日より長い期間のレバレッジETFのリターンは、指数がどこで終わるかだけでなくどんな経路をたどるかに左右され、この経路依存性が長期保有の投資家の価値を壊しうることを示しました。すべてのレバレッジ型ファンドが引け際に同じ方向へリバランスするため、終盤の値動きを大きくするという市場への副作用も指摘しています。
指数は上がり、ファンドは下がった
SECの投資家向け注意喚起にある実際の4か月間の2例。指数のリターンと、その日次リターンの倍数を目指すファンドのリターン。
4か月間の指数:+2%
日次リターンの2倍を目指すファンド:−6%
増幅ではなく、方向が逆になった
同じ期間の別の指数:約+8%
日次リターンの3倍を目指すファンド:−53%
毎日はほぼ約束どおりだった
出典:米証券取引委員会(SEC), Investor Bulletin: Leveraged and Inverse ETFs(2023年8月29日更新)。
原動力はボラティリティです。指数が横ばいのまま上下するたびに、リセットごとに小さな損失が確定し、その損失はレバレッジのおよそ2乗で大きくなります。標準的な近似式を使うと規模がわかります。年間ボラティリティが15%の指数がちょうど出発点で1年を終えると、手数料を除いても、2倍ファンドは約2%、3倍ファンドは約7%下で終わる見込みです。ボラティリティ30%ならそれぞれ約9%と24%、個別株によくある60%なら約30%と66%です。
横ばいの1年がレバレッジ型ファンドに課すコスト
指数が出発点で1年を終えたときの、日次リセット型ファンドの予想変化(指数の年間ボラティリティ別)。手数料と資金調達コストを除く。
標準的な連続時間近似 exp(−(L²−L)σ²/2) − 1 で計算。モデルによる試算で予測ではない。実際の結果はトレンド、手数料、資金調達コストにも左右される。
実際のファンドは、この式以上に損をします。レバレッジはただではないからです。米国のレバレッジ型ファンドの研究は、レバレッジの資金調達と毎日の売買のコストがリターンを押し下げていることを示し、2006〜2023年の米国株式レバレッジ型・インバース型ETF114本を分析した2025年の研究は、コストが高く、回転率が高く、リスク調整後のリターンがマイナスであることを見いだしました。方向を当てた場合でも、レバレッジが高いほど得とは限りません。ある研究は、平均的な相場では提案された4倍ファンドが21取引日以内に3倍ファンドと並び、1年以内には2倍ファンドと同程度になることを示しました。
越えられない底もあります。日次の値動きの3倍を実現するファンドは、原資産が1日で3分の1下がれば消えてしまいます。2倍ファンドなら半分です。米国の市場全体のサーキットブレーカーがあるため、幅広い指数ではそうした日は考えにくいものの、個別株では、そこまで下がることがより頻繁に起こります。
投資家が実際に得ているもの
誰がこれらのファンドを買い、どんな成績なのでしょうか。実際の投資家についての根拠は数学ほど厚くありませんが、方向は一致しています。2010〜2021年の注文フローを使ったある研究では、個人投資家はETFの売買代金のうち、ほかの投資家より12%多くをレバレッジ型・インバース型に振り向けており、過去のリターンが高いETFほど買っていました。米国市場の分析では、レバレッジETFの投資家はスプレッドや価格への影響を通じて、毎年ファンドの時価総額の約10%、約20億ドルのコストを払っていると推計され、資金の流れは過去のリターンと逆向きで、短期の反転に賭けるパターンと一致していました。
鍵は保有期間です。2010年の研究は、かなりの割合の投資家がレバレッジ型ファンドを1〜2日より長く、中には四半期より長く保有していると推計しました。信用取引で同じエクスポージャーを得る場合と比べると、投資家は3週間足らずで資金の3%を失いうる、年率にすると約50%のコストになると計算しています。
個人についての最も直接的な根拠は韓国から来ています。トレーダーの損益を測る標準的な方法をソウルに上場する33本のレバレッジETFに当てはめた2021年の研究では、個人投資家は最も売買の多いレバレッジ型ファンドで累計6,620億ウォン、2番目のファンドで1,790億ウォンを失っており、損失の大半は2020年に生じていました。著者によれば、個人投資家が値段を選ぶのが下手だったわけではなく、1日の中では有利な水準で売り買いしていました。ただ、見立てが当たった日には少なく、外れた日には多く売買していたのです。
レバレッジETFとその投資家に関する研究
主な結果。データと方法はそれぞれ異なる。
| 研究 | データ | 結果 |
|---|---|---|
| Guedj, Li and McCann, 2010 | 米国のレバレッジ型・インバース型ETF | 多くが1日を超えて保有。信用取引と比べ3週間未満で最大3%の損失 |
| Jiang and Yan, 2016 | 米国のレバレッジETFの取引 | 投資家のコストは年に時価総額の約10%、約20億ドル |
| Chung, 2021 | 韓国のレバレッジETF33本(2020年まで) | 個人は上位2本で6,620億ウォンと1,790億ウォンの損失 |
| Gempesaw, Henry and Han, 2023 | 米国の個人の注文フロー、2010〜2021年 | 個人はレバレッジ型を好む。四半期までの成績は個人以外と同程度 |
| Kanuri and Malm, 2025 | 米国株式ファンド114本、2006〜2023年 | 高コスト・高回転。リスク調整後のアルファはマイナス |
出典:各研究は下の参考文献に記載。
レバレッジ型ファンドを擁護する根拠
ボラティリティによる目減りの話は正しいものの不完全で、公平に説明するにはもう半分も含めなければなりません。Chung-Han Hsieh らの2025年の論文は、重要なのはボラティリティだけでなく、リターンがどう続くかだと示しました。同じ方向の日が続きやすいときは、毎日のリセットがトレンドを複利で増幅し、レバレッジ型ファンドは倍率を上回ることがあります。相場が行ったり来たりするときは下回ります。S&P500とナスダック100の約20年分のデータでも、両方の局面が実際に見られました。
レバレッジ型ファンドがETFの好成績ランキングの上位を占めるようになったのは、このためです。William Trainor の2025年のプレプリントは、過去10年の成績上位10本のうち8本がレバレッジETFだったと指摘し、強い上昇相場では標準的な式が期待リターンを過小評価すると論じていますが、まだ査読を経ていません。同じ計算には裏側があります。こうしたファンドはトレンドが反転すると指数よりはるかに大きく下がり、天井近くで買った投資家は回復まで長く待つことがあります。
正当な使い道もあります。レバレッジ型・インバース型ファンドは、信用口座やデリバティブの資格がなくても1〜2日程度ポートフォリオをヘッジでき、意図的に組み合わせる専門的な戦略もあります。前述の個人の注文フローの研究は、四半期までの保有期間で個人がほかの投資家より成績が悪いという証拠を見つけていません。根拠が示しているのは、レバレッジETFが常に負けるということではありません。結果は誰にも事前に見えない経路に左右され、コストだけは確実にかかる、ということです。
個別株と、2倍を超える商品へ
米国では2022年に個別株のレバレッジETFが登場し、同じ毎日のリセットを1社の株に当てはめました。SECの2023年の注意喚起は、これらに「さらなるリスク」があると警告しており、計算がその理由を示しています。個別株はふつう幅広い指数よりはるかに変動が大きく、目減りはボラティリティの2乗とレバレッジのおよそ2乗で大きくなるからです。
発行会社は攻め続けました。2025年には、いくつかの会社が個別株、指数、暗号資産の日次リターンの3〜5倍を目指すファンドを申請しました。2025年12月3日、SECは9社にほぼ同じ内容の書簡を送り、修正か取り下げを求めました。2020年に採択された規則18f-4では、ファンドのバリュー・アット・リスク(VaR)は参照ポートフォリオの200%を超えてはならず、SECは、1銘柄や1資産を追うファンドでは、その資産自体が参照になるという見解を示しました。つまりレバレッジの上限は2倍です。
韓国の投資家と新しい規則
米国のレバレッジ型ファンドの買い手として最も目立ったのが、韓国の投資家でした。韓国預託決済院のデータをETFGIがまとめたところ、2025年10月の海外ETFの購入額は過去最高の158.5億ドルで、3倍の半導体ファンド1本だけで19.5億ドル、2倍の個別株ファンドで15.7億ドルが買われていました。
規制当局は動きました。2025年12月15日から、韓国の投資家は海外上場のレバレッジ型商品を買う前に、海外デリバティブに関する1時間以上のオンライン教育と模擬取引を終えなければならなくなりました。2026年に個別株レバレッジ型商品が国内市場に登場すると、金融委員会はさらに踏み込みました。8月19日から、投資家は5取引日以上にわたって計5時間以上の模擬取引を終える必要があり、委員会は、投資家の資金のうちこうした商品に振り向けられる割合に上限を設ける計画で、例として20%を挙げました。
2009年以降のレバレッジETFに関する規則
米国と韓国の主な規制の動き。
| 時期 | 主体 | 内容 |
|---|---|---|
| 2009年 | FINRAとSEC | 注意喚起:レバレッジ型・インバース型ETFは長期保有の投資家には通常不向き |
| 2020年 | SEC | 規則18f-4、VaRでファンドのレバレッジを制限 |
| 2023年8月 | SEC | 投資家向け注意喚起を更新、個別株ファンドへの警告を追加 |
| 2025年12月3日 | SEC | 3〜5倍ファンドを申請した9社に書簡:修正か取り下げを |
| 2025年12月15日 | 韓国 金融監督院・金融投資協会 | 海外レバレッジ型商品に教育と模擬取引を義務化 |
| 2026年8月19日 | 韓国 金融委員会 | 個別株レバレッジ型商品に5時間の模擬取引、投資上限を計画 |
出典:SEC Investor Bulletin(2023);etf.com(2025年12月);Structured Retail Products(2025);Seoul Economic Daily(2026年8月12日)。
模擬取引と教育は効果が検証された手段ではなく、結果を変えるかどうかを示した研究はまだありません。それでも、最初の取引の前に、毎日のリセットという仕組みを見落としにくくする効果はあります。
計算例:下がって上がる2日間
米国証券取引委員会(SEC)は、多くのレバレッジ型・インバース型ETFは毎日「リセット」され、日次で目標を達成するように作られていると述べています。投資家向け速報は仮定の例を挙げています。
例。指数と2倍のレバレッジETFがどちらも1,000ドルから始まります。1日目に指数は10%下がって900ドル、ETFは20%下がって800ドル。2日目に指数は10%上がって990ドル、ETFは20%上がって960ドルです。2日間で指数は1%下落、ETFは4%下落で、損失は指数の2倍ではなく4倍です。
意味すること。SECは、これらは専門的な商品で、一般に長期保有の投資家には向かず、指数が長期的に上がっていても大きな損失が出うると警告しています。保有する前に、ファンドの目的と、毎日リセットされるかを確認してください。
確認できなかったこと。私たちが読んだ速報のページには、明確な「1日だけ保有」という上限は書かれておらず、そのページにFINRAが共同で名を連ねているかも確認していません。速報は2023年8月付です。
根拠から導かれる問い
研究が示すのは結論ではなく問いです。どのくらいの期間持つのか。1日なのか、自分の見立てが証明されるまでなのか。ファンドが追うものはどれだけ変動するのか、その変動が2倍になったら3倍のポジションはどうなるのか。1日で3分の1下がったらどうなるのか。期待される利益のうち、手数料と資金調達コストにどれだけ食われるのか。そして、レバレッジなしの小さなポジションなど、同じエクスポージャーをより安く透明に得る方法はないのか。
こうした問いに前もって答えられる投資家は、設計どおりに商品を使っています。答えられない人は、規制当局の注意喚起の言葉を借りれば、長期保有の投資家には通常向かない特殊な商品を持っていることになります。
行動の手順
ここにあるのは行動の前に答えるべき問いで、投資の推奨ではない。 役に立つ時期の順に並べている。各項目に根拠の強さを示した:データあり 公的機関の推奨 未検証
起きる前に
してはいけないこと
- 長期保有の投資として使わない。規制当局は、こうした特殊な商品は一般に長期保有に向かないとしている。 公的機関の推奨 参考文献を参照
金融の助言ではない。
よくある質問
レバレッジETFは長期保有できますか?
できますが、数か月や数年の結果は、表示倍率を掛けた指数のリターンから大きく、どちらの方向にもずれることがあります。米規制当局は、これらのファンドは長期保有の投資家には通常向かないとしています。
指数が上がったのに、なぜレバレッジETFは下がったのですか?
ファンドが毎日レバレッジをリセットするためです。上下に振れる相場では、指数が上昇して終わっても毎日の複利で損失が出ることがあります。SECの例では、指数が2%上がる間に2倍ファンドは6%下がりました。
レバレッジETFは高コストですか?
通常のインデックスファンドと比べると高コストです。手数料、資金調達、毎日の売買のコストが積み重なり、米国のファンド114本を調べた研究では、リスク調整後のリターンはマイナスでした。
指数が1日で3分の1下がったら、3倍ファンドはどうなりますか?
理論上はほぼすべてを失います。幅広い米国の指数ではサーキットブレーカーがあるため考えにくいものの、個別株ならそこまで下がることがあります。
インバースETFはヘッジに向いていますか?
1〜2日なら、下落を相殺できます。それより長いと同じ経路依存性の影響を受けるため、数か月持ったヘッジが、本来カバーしたい損失に追随しないことがあります。
まとめ
- レバレッジETFが約束するのは1日のリターンの倍数で、それより長い期間の倍数ではありません。数か月単位では、方向さえ逆になるほど大きくずれることがあります。
- 米規制当局の例では、ある指数が4か月で8%上昇した一方で、その日次リターンの3倍を目指すファンドは53%下落しました。
- 上下に振れる相場はレバレッジ型ファンドを目減りさせ、安定したトレンドは逆に追い風になります。変動の大きい1年を指数が横ばいで終えると、3倍ファンドは出発点を大きく下回る見込みです。
- 実際の投資家を調べた研究は、全体として大きなコストと拙いタイミングを示しています。韓国の個人投資家は、2020年までに国内のレバレッジETF1本だけで6,620億ウォンを失っています。
- 米国の規制当局は2025年12月に3〜5倍商品の審査を止め、韓国は購入前に教育と模擬取引を義務づけました。
この記事は公表された研究と規制文書を一般的な情報として要約したもので、金融上の助言ではなく、特定の商品を推奨するものでもありません。レバレッジ型・インバース型の商品は短期間で損失が出ることがあります。検討している方は、ファンドの目論見書を読み、独立した資格のある専門家に相談してください。
さらに読む:仕組みについては Cheng と Madhavan の「The Dynamics of Leveraged and Inverse Exchange-Traded Funds」(2009)。トレンドが有利に働きうるという議論は Hsieh、Chang、Chen の「Compounding Effects in Leveraged ETFs: Beyond the Volatility Drag Paradigm」(2025)。平易な説明はSECの投資家向け注意喚起の更新版(2023)。
参考文献
- US Securities and Exchange Commission, Investor Bulletin: Leveraged and Inverse ETFs, updated 29 August 2023.
- FINRA Regulatory Notice 09-31 (2009).
- Cheng M, Madhavan A. The dynamics of leveraged and inverse exchange-traded funds (2009).
- Carver AB. Do leveraged and inverse ETFs converge to zero? (2009).
- Trainor WJ. Leveraged exchange-traded funds: when four is not more (2017).
- Henderson BJ, Buetow GW. The performance of leveraged and inverse leveraged ETFs (2014).
- Guedj I, Li G, McCann C. Journal of Index Investing 1(3) (2010).
- Jiang W, Yan H. Financial innovation, investor behavior, and arbitrage: implications from the ETF market (2016).
- Chung JM. Leverage ETF market timing abilities of individual investors. Financial Planning Review 14(4) (2021), doi:10.36029/fpr.2021.11.14.4.1.
- Gempesaw D, Henry JJ, Han X. Retail ETF investing. European Financial Management (2023), doi:10.1111/eufm.12471.
- Kanuri S, Malm J. Journal of Beta Investment Strategies (2025), doi:10.3905/jbis.2025.1.084.
- Hsieh CH, Chang JR, Chen HH. arXiv:2504.20116 (2025).
- Trainor WJ. Beyond volatility decay, preprint (2025).
- etf.com, ‘SEC says no to 5x ETFs’, 3 December 2025.
- ETFGI press release, 19 November 2025, citing Korea Securities Depository data.
- Structured Retail Products, Korean regulators introduce tougher rules for leveraged ETF investors (2025).
- Seoul Economic Daily, 12 August 2026.
- SEC (investor.gov). Updated investor bulletin: leveraged and inverse ETFs, 29 August 2023. investor.gov.