
暗号資産投資の損失:研究データでわかったこと
BISの研究では、ビットコインの個人投資家の73〜81%が最初の投資で損失を出していた可能性があります。原因は主に「買うのが遅い」こと。米大手銀行やFBIのデータから、消える銘柄、詐欺、レバレッジ、推計の限界まで解説します。
BISの研究では、ビットコインの個人投資家の73〜81%が最初の投資で損失を出していた可能性があります。原因は主に「買うのが遅い」こと。米大手銀行やFBIのデータから、消える銘柄、詐欺、レバレッジ、推計の限界まで解説します。
デイトレードで安定して稼げた人は台湾で1%未満、ブラジルでは300日以上続けた人の97%が損失を出していました。米国・台湾・ブラジルの証券会社と取引所の全記録から、頻繁な売買とコスト、個人投資家の実態を研究データで解説します。
米国では当座預金口座の9%が当座貸越手数料の79%を支払っています。払っているのは主に残高が少なく信用スコアの低い人です。残高アラートの効果が限られる理由、CFPBの手数料上限規則が撤廃された経緯を研究データで解説します。
米国のペイデイローンは80%以上が14日以内に借り換え・更新されています。一方で、借り手への影響については厳密な研究でも結論が割れ、禁止すると当座貸越や質屋に移るだけという結果も。英国の上限規制の効果も解説します。
米国の自動車保険の11万件超の選択データでは、免責金額を500ドルから250ドルに下げる保険料は年平均66ドル、その補償の期待値は約22ドルでした。人が低い免責金額を選ぶ理由と、それでも低い免責金額が合理的な場合を解説します。
米国の高齢者8万人超の医療・信用データでは、支払いの遅れが認知症と診断される約6年前から増え始めていました。ただし差は7.7%対7.3%とわずかです。お金の判断力と年齢の関係、家族が早めにできることを解説します。
米国でデータが公開されている裁判所では、借金の取り立て訴訟の70%以上が、被告が応答しないまま原告勝訴の欠席判決で終わっています。弁護士がつく被告は10人に1人未満。統計の限界も含めて研究データで解説します。
米国の預金保険の上限25万ドルは「預金者ごと・銀行ごと・名義区分ごと」。1992〜2007年は破綻の63%で保護対象外の預金者が損失を出しましたが、2008年以降は約6%。それが約束ではない理由と、アプリ経由の預金の落とし穴を解説します。
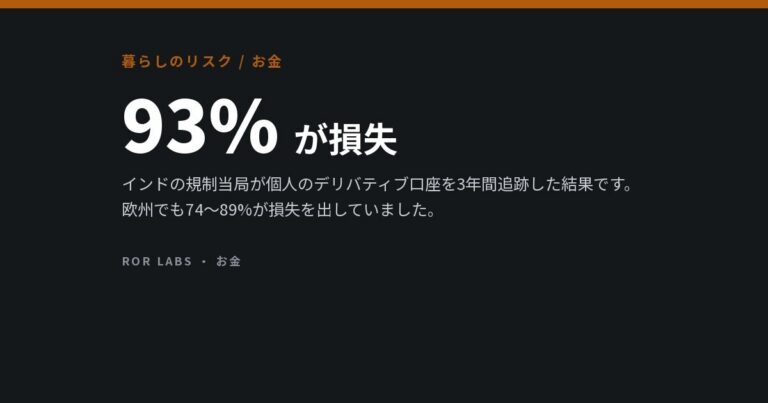
インドの規制当局の全市場データでは、個人のデリバティブ取引者の93%が3年間で損失。欧州でもCFD口座の74〜89%が負けていました。レバレッジ、時間価値の減少、スプレッドという3つの仕組みを研究データで解説します。
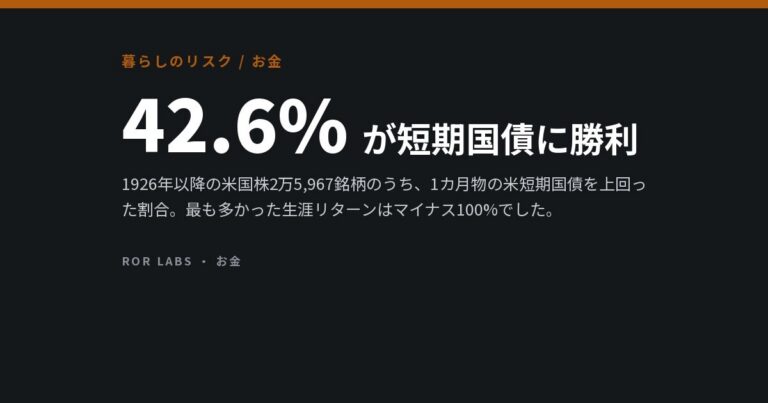
米国株2万5,967銘柄のうち、生涯リターンで米短期国債を上回ったのは42.6%だけ。最も多い結末は「ほぼ100%の損失」でした。売買の多さ、デイトレード、アクティブ運用の成績まで研究データで解説します。